Рефинансирование ипотеки: когда выгодно и как оформить
Рефинансирование ипотеки - это новый кредит, которым вы закрываете старый на более выгодных условиях. Ниже разобрано, при какой разнице ставок оно окупается, какие расходы нужно учесть, как сохранить налоговый вычет и как пройти процедуру шаг за шагом.
Содержание
Что такое рефинансирование ипотеки
При рефинансировании банк выдает вам новый кредит, а полученные деньги перечисляет прежнему кредитору для закрытия ипотеки. Квартира остается в вашей собственности, но теперь она в залоге у нового банка, и вы платите по новому договору: с другой ставкой, иногда с другим сроком и платежом.
Рефинансировать можно в трех вариантах:
- в другом банке: самый частый случай, когда конкурент предлагает ставку ниже;
- в том же банке: банк пересматривает условия вашего кредита, иногда без оценки квартиры и переоформления залога;
- с объединением нескольких кредитов: ипотека и потребительские долги переводятся в один кредит, но такие программы чаще дороже обычной ипотеки.
Цель у рефинансирования одна: уменьшить общую переплату или ежемесячную нагрузку. Если новые условия этого не дают с учетом всех расходов, оформлять его не стоит.
Когда рефинансирование выгодно
Однозначного порога вроде "от 1-2 процентных пунктов" нет: многое зависит от остатка долга и оставшегося срока. Выгоду определяет срок окупаемости: за сколько месяцев экономия на платеже покроет разовые расходы на переход.
Срок окупаемости (месяцев) = разовые расходы / (старый платеж - новый платеж)
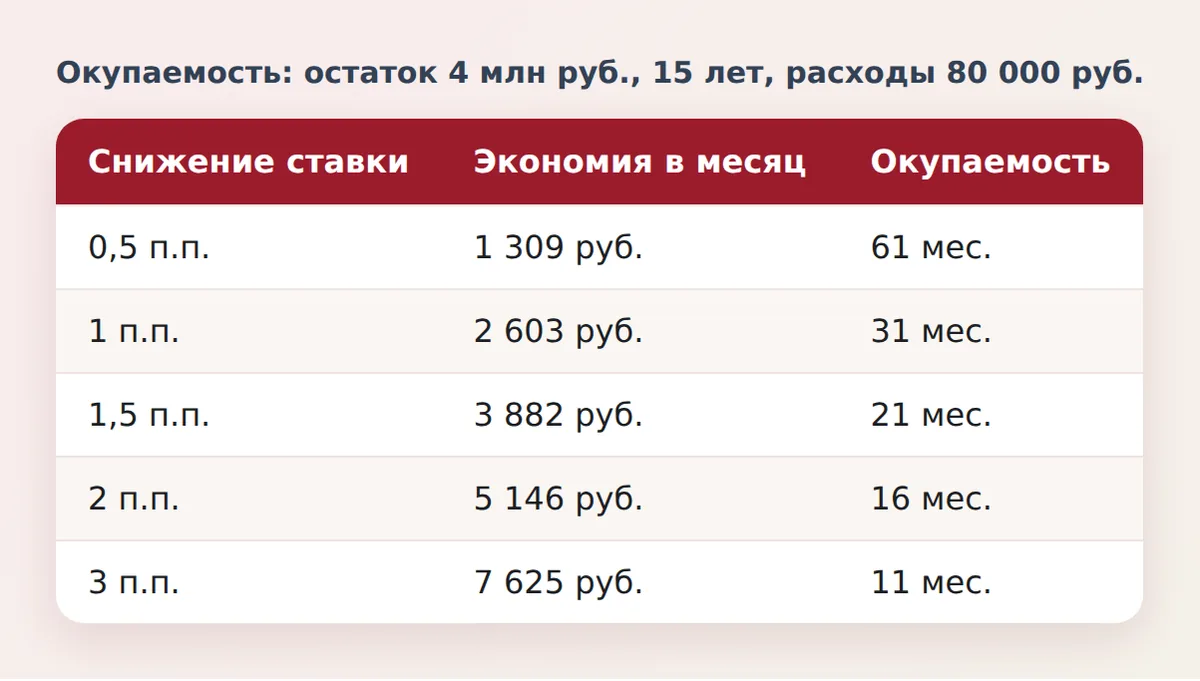
Пример. Остаток долга 4 000 000 рублей, до конца кредита 15 лет (180 месяцев), текущая ставка 13% годовых. Платеж по старому кредиту составляет 50 610 рублей. Разовые расходы на переход принимаем равными 80 000 рублей. Результат при разной новой ставке:
| Новая ставка | Платеж в месяц | Экономия в месяц | Экономия за 15 лет | Окупаемость |
|---|---|---|---|---|
| 12,5% (на 0,5 п.п. ниже) | 49 301 руб. | 1 309 руб. | 235 585 руб. | 61 мес. |
| 12% (на 1 п.п. ниже) | 48 007 руб. | 2 603 руб. | 468 534 руб. | 31 мес. |
| 11,5% (на 1,5 п.п. ниже) | 46 728 руб. | 3 882 руб. | 698 777 руб. | 21 мес. |
| 11% (на 2 п.п. ниже) | 45 464 руб. | 5 146 руб. | 926 246 руб. | 16 мес. |
| 10% (на 3 п.п. ниже) | 42 984 руб. | 7 625 руб. | 1 372 587 руб. | 11 мес. |
Снижение на 0,5 п.п. окупается больше пяти лет, так что при планах продать квартиру или закрыть кредит раньше оно бессмысленно. Снижение на 2 п.п. окупается за полтора года и дает почти миллион рублей экономии. Эти цифры условные: в реальности ставки и расходы у каждого банка свои.
Когда выгода слабая
Рефинансирование теряет смысл, если:
- остаток небольшой: при долге 1 500 000 рублей на 10 лет снижение ставки с 13% до 12% экономит всего около 876 рублей в месяц, и расходы 80 000 рублей окупаются больше семи лет;
- до конца кредита осталось 2-3 года: основная часть процентов уже выплачена;
- вы собираетесь погасить ипотеку досрочно в ближайшее время;
- новый банк предлагает продлить срок: платеж снижается, но общая переплата растет, и экономия оказывается иллюзией.
Отдельно учтите, что при рефинансировании аннуитетного кредита график начинается заново. В первые годы нового кредита большая часть платежа снова уйдет на проценты. Чем дольше срок до конца, тем сильнее выигрыш от снижения ставки, а ближе к концу эффект тает. Проверить это можно в кредитном калькуляторе: рассчитайте график старого кредита и нового и сравните сумму оставшихся процентов.
Расходы при переходе в другой банк
Разовые траты нужно сложить заранее. Типичный набор такой:
- оценка квартиры: новому банку нужен свежий отчет оценщика, в том же банке иногда достаточно прежнего;
- страхование: новый банк потребует оформить полис на себя как выгодоприобретателя, а оплаченную премию по старому полису можно вернуть частично;
- госпошлина и расходы на регистрацию нового залога в Росреестре, актуальный размер пошлины проверяйте на сайте ведомства;
- услуги нотариуса, если требуется заверенное согласие супруга или доверенность;
- комиссии: некоторые банки берут плату за рассмотрение заявки или за выдачу, а ставка с отказом от страховки или от зарплатного проекта может быть выше заявленной;
- справки и документы: выписка из ЕГРН, справка об остатке долга и отсутствии просрочек.
На практике общая сумма составляет от нескольких десятков тысяч до 100-150 тысяч рублей, но у вас она может быть иной. Заранее запросите в банке полный список расходов и подсчитайте их до подачи заявки.
Страховка: что с ней происходит
Новый банк почти всегда требует собственный полис. Личное страхование по старому кредиту можно прекратить и вернуть часть премии за неиспользованный период. Условия возврата зависят от договора и вида полиса, поэтому уточняйте в страховой компании. Подробно о полисах говорится в статье страхование ипотеки, а о порядке возврата - в материале как вернуть страховку по кредиту.
Если в новом банке ставка выше при отказе от страховки, сравнивайте предложения с учетом страховых платежей. Иначе скидка в рекламе окажется не такой выгодной.
Льготная и семейная ипотека
Государственные программы с субсидированной ставкой имеют свои правила. Ключевой вопрос: теряете ли вы льготу при переходе в другой банк. До недавнего времени при обычном рефинансировании льготная ставка пропадала. Для комбинированных кредитов, где часть долга льготная, а часть рыночная, правила смягчили: по сообщениям Минфина, с февраля 2026 года можно рефинансировать рыночную часть, сохранив льготную на прежних условиях.
На практике банки подключались к этому не сразу, и условия различаются. Поэтому перед обращением:
- узнайте у своего банка, из каких частей состоит ваш кредит и какая ставка у каждой;
- спросите в новом банке письменно, сохранится ли льготная часть и на каких условиях рефинансируется остальное;
- не гасите льготный кредит до получения подтверждения, иначе льготу не вернуть.
Условия программ меняются, поэтому проверяйте их на сайте Минфина и в банке на день обращения. Если у вас обычная семейная ипотека с низкой ставкой, рефинансировать ее по рыночной ставке почти всегда невыгодно: ваш кредит уже дешевле рынка.
Как оформить рефинансирование пошагово
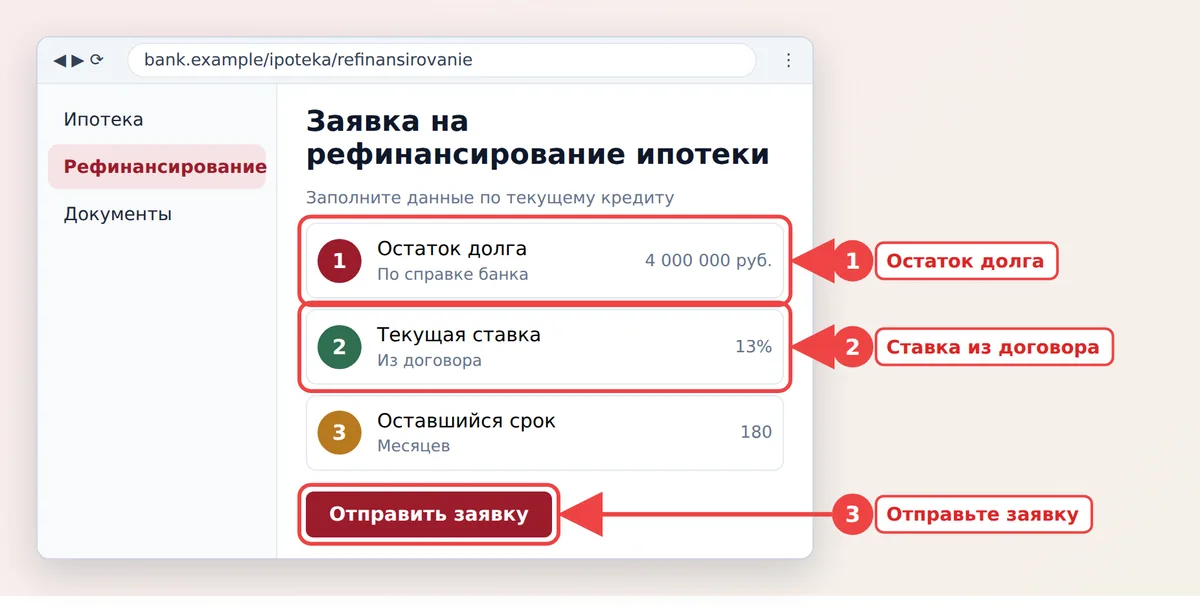
- Соберите данные по текущему кредиту: договор, график платежей, точный остаток долга, ставку, оставшийся срок.
- Сравните предложения нескольких банков. Смотрите не на рекламную ставку, а на полную стоимость кредита и условия, при которых ставка действует: страховка, зарплатный проект, сумма.
- Рассчитайте окупаемость по формуле выше с учетом всех расходов.
- Подайте заявку в выбранный банк через сайт или приложение. Банк оценит доход и кредитную историю. О том, как проверить историю заранее, написано в статье как проверить кредитную историю бесплатно.
- После предварительного одобрения подготовьте документы: паспорт, подтверждение дохода, документы на квартиру, кредитный договор, справку об остатке долга и отсутствии просрочек из старого банка.
- Закажите оценку квартиры у аккредитованного оценщика, если банк этого требует.
- Оформите страховку в соответствии с требованиями нового банка.
- Подпишите договор. Новый банк перечислит деньги в старый банк, кредит закроется, а залог перейдет к новому кредитору. Проверьте, что платеж по старому кредиту не списывается повторно.
- Убедитесь в снятии обременения и регистрации нового залога: через несколько недель закажите выписку из ЕГРН.
- Запросите справку о закрытии старого кредита и проверьте, что в кредитной истории отражено закрытие.
Весь процесс занимает от одной до нескольких недель. До закрытия старого кредита продолжайте платить по графику, иначе появятся просрочки, которые испортят кредитный рейтинг.
Налоговый вычет при рефинансировании
Вычет по процентам по ипотеке не пропадает автоматически. Расчет вычета делается из фактически уплаченных процентов, при этом лимит базы по процентам составляет 3 млн рублей, то есть до 390 тысяч рублей возврата налога. Если вы использовали лимит не полностью, остаток можно получить по новому кредиту, взятому на рефинансирование.
Чтобы сохранить право, соблюдайте условия:
- рефинансирование должно проходить в банке, а не с частным лицом;
- в новом договоре должна быть ссылка на первоначальный ипотечный договор, который рефинансируется;
- вычет возможен только по процентам, начисленным на сумму, которая реально пошла на погашение старого кредита.
Если часть нового кредита вы берете на личные нужды, проценты с этой части вычет не уменьшат. Подробный порядок получения вычета и документы описаны в статье налоговый вычет по ипотеке. Точные условия в вашем случае проверьте в налоговой инспекции или на сайте ФНС России.
Альтернативы рефинансированию
Прежде чем переходить в другой банк, посмотрите, нельзя ли получить выгоду проще.
- Досрочные платежи. Если у вас есть свободные деньги, их внесение сокращает переплату без переоформления залога. Разбор вариантов есть в статье про досрочное погашение кредита.
- Переговоры со своим банком. Иногда банк снижает ставку лояльному клиенту, чтобы не терять его, или предлагает собственную программу рефинансирования.
- Реструктуризация. При трудностях с платежами вместо рефинансирования подойдет изменение условий в самом банке, см. статью реструктуризация кредита.
- Ожидание снижения ключевой ставки. Ставки по ипотеке связаны с решениями Банка России. Динамику ключевой ставки смотрите на сайте cbr.ru, а о том, как она влияет на кредиты и вклады, читайте в статье ключевая ставка ЦБ.
Рефинансировать можно повторно, если ставки снова упадут. Просто каждый раз пересчитывайте окупаемость с учетом новых расходов. Подборку учебных материалов по ипотечному кредитованию вы найдете в каталоге: ипотечное кредитование и пути его развития.
Частые ошибки заемщиков
- Ориентируются только на ставку и забывают про расходы. Низкая ставка без учета оценки, страховки и пошлин может оказаться дороже старой.
- Увеличивают срок ради низкого платежа. Платеж падает, но переплата растет.
- Не учитывают потерю льготной ставки по государственным программам.
- Берут в нагрузку к рефинансированию дополнительную сумму наличными. Она увеличивает долг, ПДН и переплату. Что такое ПДН, объясняет статья показатель долговой нагрузки.
- Не проверяют, что старый кредит действительно закрыт, а обременение снято.
- Подают заявки сразу во много банков подряд: каждый запрос отражается в кредитной истории.
Вопросы и ответы
При какой разнице ставок выгодно рефинансировать ипотеку?
Универсального порога нет. Считайте срок окупаемости: разовые расходы делите на экономию в месяц. Для остатка 4 млн рублей на 15 лет и расходов 80 000 рублей снижение ставки на 2 п.п. окупается за 16 месяцев, а на 0,5 п.п. - больше чем за 5 лет.
Можно ли рефинансировать ипотеку в другом банке?
Да. Новый банк выдает кредит, которым закрывается старый, и вы оформляете залог квартиры заново. Потребуются оценка квартиры, страховка, справка об остатке долга и регистрация залога в Росреестре.
Можно ли рефинансировать семейную или льготную ипотеку?
Зависит от программы и банка. Для комбинированных кредитов с рыночной частью с февраля 2026 года можно рефинансировать рыночную часть, сохранив льготную. Для обычной льготной ипотеки с низкой ставкой переход под рыночный процент почти всегда невыгоден. Условия проверяйте в банке письменно.
Сохраняется ли налоговый вычет при рефинансировании ипотеки?
Право на вычет по процентам сохраняется, если рефинансирование проведено в банке, а в новом договоре есть ссылка на первоначальный. Вычет считают по процентам, начисленным на сумму, которая пошла на погашение старого кредита. Лимит базы по процентам - 3 млн рублей.
Какие документы нужны для рефинансирования ипотеки?
Паспорт, подтверждение дохода, кредитный договор и график платежей, справка об остатке долга и отсутствии просрочек, документы на квартиру и выписка из ЕГРН, отчет об оценке. Если вы в браке, понадобится согласие супруга на залог.
Сколько стоит рефинансирование ипотеки?
Расходы включают оценку, страховку, пошлину за регистрацию залога, услуги нотариуса и возможные комиссии. Общая сумма зависит от банка и региона, обычно это десятки тысяч рублей. Узнайте итог до подачи заявки и включите его в расчет окупаемости.