Как вернуть страховку по кредиту: период охлаждения и досрочное погашение
Вернуть страховку по кредиту можно в двух ситуациях: в период охлаждения сразу после покупки полиса и при досрочном погашении кредита. Ниже - сроки, расчет суммы, пошаговый порядок и образец заявления, а также что делать, если страховщик отказывает.
Содержание
Два способа вернуть страховку
При выдаче кредита заемщику часто оформляют страхование жизни, здоровья или потери работы, иногда это единый пакет с платой, включенной в сумму кредита. Вернуть деньги можно двумя путями, и у каждого свои правила.
- Отказ в период охлаждения. Работает сразу после оформления, срок короткий, возврат максимально полный.
- Возврат части премии при досрочном погашении. Работает в любой момент, но сумма пропорциональна неиспользованному сроку, и условия зависят от договора.
Страховка по обычному потребительскому кредиту не обязательна по закону. Банк вправе предложить ее как условие снижения ставки, но не вправе навязывать как условие выдачи самого кредита. Исключение составляет страхование предмета ипотеки от рисков утраты и повреждения: оно обязательно по закону об ипотеке. Подробности - в статье страхование ипотеки.
Период охлаждения: как отказаться от полиса
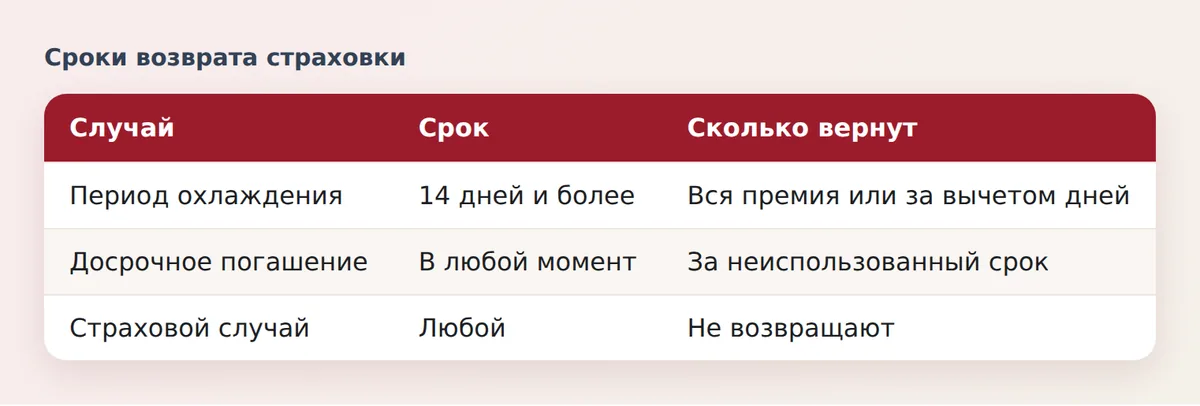
Период охлаждения - срок, в течение которого вы вправе отказаться от добровольного страхования и получить премию обратно. По общему правилу, закрепленному в указании Банка России 3854-У, он составляет не менее 14 календарных дней с даты заключения договора. Ряд источников указывает, что для страховок, подключенных при выдаче кредита, срок увеличен до 30 дней. Точный срок смотрите в договоре или памятке и на сайте Банка России, а заявление лучше подать в первые 14 дней, чтобы не рисковать.
Правила возврата зависят от момента подачи заявления:
| Ситуация | Сколько вернут |
|---|---|
| Отказ до вступления договора в силу | Вся уплаченная премия |
| Отказ после вступления в силу, страховых случаев не было | Премия за вычетом доли за прошедшие дни действия полиса |
| Наступил страховой случай | Возврат не предусмотрен |
| Заявление подано после окончания периода охлаждения | Только по условиям договора или при досрочном погашении |
Если вы застрахованы по программе, которую банк заключил со страховой компанией для всех заемщиков, плата за подключение иногда входит в сумму кредита. В таком случае заявление об отказе подают банку или страховщику, указанному в заявлении на участие в программе страхования.
Как посчитать возврат в период охлаждения
Формула простая: премия минус премия за прошедшие дни. Пример: премия 60 000 рублей на 12 месяцев, то есть 365 дней, договор вступил в силу в день подписания, вы подали заявление на 10-й день. За 10 дней приходится 60 000 x 10 / 365 = около 1 644 рублей. Вернут примерно 58 356 рублей. Если договор еще не вступил в силу, вернут все 60 000 рублей.
Возврат при досрочном погашении кредита
После закрытия кредита страховка не отменяется автоматически, и деньги сами не возвращаются. Заявление нужно подавать самому. Главная норма - часть 10 статьи 11 закона 353-ФЗ "О потребительском кредите (займе)": при досрочном погашении заемщик вправе вернуть часть страховой премии, соответствующую неиспользованному сроку, если договор страхования связан с кредитом. Эта норма действует для договоров, заключенных после 1 сентября 2020 года. Для старых договоров шансов меньше: по общему правилу статьи 958 Гражданского кодекса премию при досрочном прекращении договора без иного условия не возвращают.
Верховный суд при этом указывает: одного факта погашения долга недостаточно, чтобы отпал страховой риск. Если страховая сумма не зависит от остатка долга (например, фиксированная сумма на случай смерти), суды нередко отказывают. Если же сумма равна остатку по кредиту и сокращается вместе с ним, довод о "прекращении риска" работает лучше.
Прежде чем гасить кредит досрочно, оцените выгоду. Возврат страховки уменьшает затраты и можно посчитать вместе с экономией процентов: подробнее в статье досрочное погашение кредита.
Пример расчета
Кредит на 3 года, страховая премия 90 000 рублей уплачена сразу за 36 месяцев. Вы закрыли кредит через 10 месяцев. Неиспользованный срок - 26 месяцев. Возврат пропорционально: 90 000 x 26 / 36 = 65 000 рублей. Реальная сумма может отличаться, так как страховщик вправе удержать расходы на ведение дела, если они указаны в договоре, а часть премии иногда относится к комиссии банка.
Порядок действий пошагово
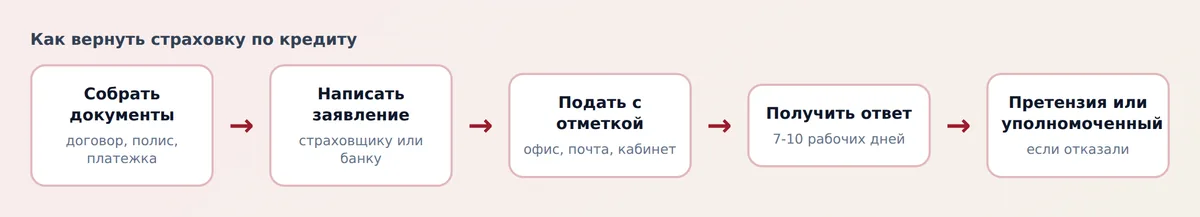
- Найдите документы. Нужны кредитный договор, договор или полис страхования, правила страхования, платежные документы о премии, справка банка о закрытии кредита (для досрочного возврата).
- Определите, кому писать. Если страховку выдавала страховая компания по полису - ей. Если вы подключены к коллективной программе, а деньги получил банк, заявление подают банку и дублируют страховщику.
- Составьте заявление. Укажите данные договора, причину (отказ в период охлаждения или досрочное погашение), сумму и реквизиты счета.
- Подайте заявление с отметкой. Лучший вариант - в офисе на втором экземпляре с отметкой о получении, либо заказным письмом с уведомлением, либо через личный кабинет с сохранением подтверждения.
- Дождитесь ответа. Страховщики обычно отвечают в срок до 10 рабочих дней для периода охлаждения, а при досрочном погашении выплату по закону ждут порядка 7 рабочих дней. Точные сроки уточняйте в правилах страхования.
- При отказе действуйте дальше. Подайте претензию, затем жалобу уполномоченному или в суд (раздел ниже).
Образец заявления на возврат страховой премии
В страховую компанию (наименование, адрес). От ФИО, паспорт серия и номер, адрес, телефон. Заявление об отказе от договора страхования и возврате страховой премии.
Дата заключения договора страхования: ... Номер договора (полиса): ... Кредитный договор номер ... от ... Страховая премия уплачена в сумме ... рублей.
На основании указания Банка России 3854-У (отказ в период охлаждения) либо части 10 статьи 11 закона 353-ФЗ (досрочное погашение кредита) прошу расторгнуть договор страхования и вернуть страховую премию в размере ... рублей на следующие реквизиты: ... Страховые случаи не наступали. Приложения: копия договора, платежный документ, справка о закрытии кредита. Дата, подпись.
Текст адаптируйте под вашу ситуацию. Оставьте себе копию с отметкой или квитанцию об отправке: при споре это главное доказательство, что вы уложились в срок.
Что делать, если страховщик отказал
Отказ можно оспорить в три этапа:
- Направьте письменную претензию страховщику с требованием вернуть деньги и сошлитесь на нормы закона, о которых сказано выше.
- Обратитесь к финансовому уполномоченному через его сайт: рассмотрение бесплатное, а к страховым спорам до 500 000 рублей это обязательный этап перед судом.
- Если решение уполномоченного не устроило, подавайте иск в суд по месту жительства. По закону о защите прав потребителей госпошлину платить не нужно при цене иска до одного миллиона рублей.
Параллельно можно пожаловаться в Банк России: порядок описан в статье как пожаловаться на банк в Центробанк. Другие материалы по страхованию собраны в разделе страхование.
Типичные ошибки заемщиков
- Ждут, что страховка вернется сама после закрытия кредита. Заявление подается только по инициативе заемщика.
- Пропускают период охлаждения, отдавая приоритет вопросам со ставкой.
- Подают заявление только по телефону, без письменного следа.
- Путают страхование предмета ипотеки, которое обязательно, со страхованием жизни, которое можно сменить на более дешевый полис другой компании.
- Забывают, что при отказе от добровольной страховки банк вправе пересмотреть ставку, если снижение ставки было условием программы. Перед отказом сравните выгоду.
Если вы взяли кредит со страховкой и сомневаетесь, нужна ли она, сначала посчитайте полную стоимость в кредитном калькуляторе с учетом возможного повышения ставки.
Вопросы и ответы
В течение какого срока можно отказаться от страховки по кредиту?
По общему правилу в течение не менее 14 календарных дней с даты заключения договора. Для страховок, подключенных при выдаче кредита, некоторые источники называют срок 30 дней, поэтому проверьте договор и подайте заявление как можно раньше.
Вернут ли всю премию при отказе в период охлаждения?
Если договор страхования еще не вступил в силу, вернут всю уплаченную сумму. Если уже действует и страховых случаев не было, страховщик вправе удержать часть премии за прошедшие дни.
Автоматически ли возвращается страховка при досрочном погашении кредита?
Нет. Нужно самому написать заявление страховщику или банку и приложить справку о закрытии кредита. Без заявления деньги не вернут, а полис продолжит действовать до конца срока.
Можно ли вернуть страховку по кредиту, взятому в 2019 году?
Шансы ниже: часть 10 статьи 11 закона 353-ФЗ действует для договоров после 1 сентября 2020 года. Для старых договоров возврат возможен, если он прямо предусмотрен условиями страхования.
Что будет со ставкой, если отказаться от страховки?
Если договор предусматривает повышение ставки при отсутствии страховки, банк может ее пересмотреть. Размер надбавки и порядок ее применения прописаны в кредитном договоре, поэтому перед отказом сравните выгоду и сверьтесь с договором.
Куда обращаться, если страховая отказывается вернуть деньги?
Сначала направьте претензию, затем обратитесь к финансовому уполномоченному, а при необходимости в суд. Параллельно можно пожаловаться в Банк России на нарушение прав потребителя.