Налоговый вычет по ипотеке: за квартиру и за проценты
Налоговый вычет по ипотеке позволяет вернуть часть уже уплаченного НДФЛ дважды: за покупку жилья и за проценты по кредиту. Ниже - лимиты, формулы, расчет на примере и пошаговая подача через личный кабинет налогоплательщика.
Содержание
Что такое имущественный вычет по ипотеке
Вычет не выплачивается "из воздуха". Государство возвращает вам НДФЛ, который вы заплатили с зарплаты за год. Если налог не удерживался (самозанятость, доход без НДФЛ, отпуск по уходу за ребенком весь год), возвращать нечего.
У ипотечника два независимых права, оба закреплены в статье 220 Налогового кодекса:
- вычет с расходов на покупку жилья - до 2 000 000 рублей, то есть до 260 000 рублей возврата по ставке 13%;
- вычет с уплаченных процентов по ипотеке - до 3 000 000 рублей, то есть до 390 000 рублей по ставке 13%.
Лимиты действуют для жилья, купленного с 2014 года, и в 2026 году не менялись. Если квартира куплена раньше, правила для процентов другие: там предельной суммы нет, но и действуют они только для ипотеки, оформленной до 2014 года.
Сколько можно вернуть: таблица по ставкам НДФЛ
С 2025 года ставка НДФЛ прогрессивная: 13% с годового дохода до 2,4 млн рублей, 15% с суммы от 2,4 до 5 млн, 18% - от 5 до 20 млн, 20% - от 20 до 50 млн, 22% - свыше 50 млн. Вернуть можно налог по той ставке, по которой он был удержан, поэтому максимум зависит от дохода.
| Ставка НДФЛ | За покупку (база 2 млн) | За проценты (база 3 млн) | Всего максимум |
|---|---|---|---|
| 13% | 260 000 руб. | 390 000 руб. | 650 000 руб. |
| 15% | 300 000 руб. | 450 000 руб. | 750 000 руб. |
| 18% | 360 000 руб. | 540 000 руб. | 900 000 руб. |
| 20% | 400 000 руб. | 600 000 руб. | 1 000 000 руб. |
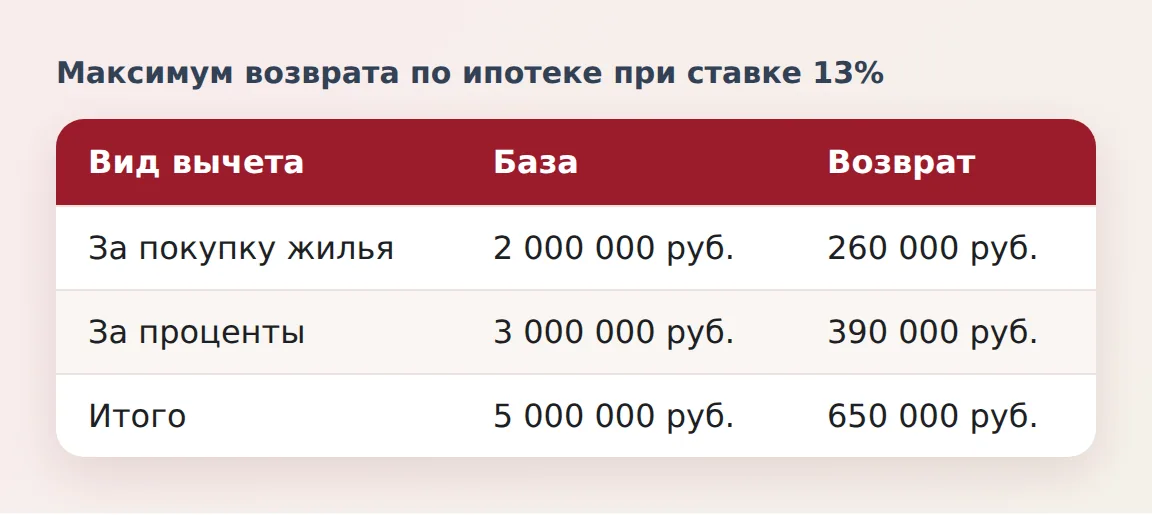
Для большинства зарплат применяется ставка 13%, поэтому 650 000 рублей - реальный потолок для типичного заемщика. Это именно максимум: вернуть больше, чем вы заплатили налога, нельзя.
Кто имеет право на вычет
Право возникает у налогового резидента РФ, который платит НДФЛ и стал собственником жилья. Для готовой квартиры датой считается регистрация права в ЕГРН, для новостройки по договору долевого участия - подписание акта приема-передачи.
Вычет не положен в нескольких случаях:
- жилье куплено у взаимозависимых лиц (родственники, работодатель);
- покупку оплатил работодатель или другое лицо, а не вы;
- часть цены закрыта материнским капиталом или субсидией - эту часть из базы вычитают;
- вы пенсионер без налогооблагаемого дохода (хотя вычет можно перенести на предыдущие три года работы).
Супруги и совместная собственность
Каждый из супругов-собственников использует собственный лимит 2 млн рублей на покупку. Проценты по ипотеке распределяются между супругами по их заявлению: один может забрать всё, либо делят в любых долях. Лимит 3 млн рублей один на объект, а не на человека, поэтому удвоить его не получится.
Если квартира оформлена на одного супруга, а работает другой, вычет все равно можно получить: по Семейному кодексу такое жилье считается совместным, и в заявлении супруги указывают, как делят базу.
Расчет на примере
Возьмем условную семью: квартира за 6 000 000 рублей, зарплата заемщика 100 000 рублей в месяц до налога, ставка НДФЛ 13%. За год из зарплаты удерживается 156 000 рублей.
- Вычет за покупку: база ограничена 2 000 000 рублей, возврат 2 000 000 x 13% = 260 000 рублей.
- За первый год можно вернуть не больше уплаченного налога, то есть 156 000 рублей. Остаток 104 000 рублей переносится на следующий год.
- Во втором году возвращается остаток 104 000 рублей, после чего вычет за покупку использован полностью.
- Налоговая обычно сначала засчитывает расходы на покупку, а затем проценты, которые добавляются отдельной суммой за каждый год. Пусть за 2025 год банк начислил и вы выплатили 700 000 рублей процентов, значит, 700 000 x 13% = 91 000 рублей.
Проценты по ипотеке на 6 млн рублей на 20 лет при высокой ставке в первые годы очень велики, и лимит 3 млн рублей достигается примерно за 4-6 лет. Именно поэтому важно заявлять вычет за проценты каждый год или за три прошедших года сразу.
Прикинуть собственные проценты и график платежей помогает кредитный калькулятор с графиком платежей. В справке из банка точная сумма уплаченных процентов за год всегда есть.
Какие документы нужны
В упрощенном порядке многое налоговая получает сама, но на случай подачи декларации держите под рукой пакет:
- договор купли-продажи или договор долевого участия и акт приема-передачи;
- выписка из ЕГРН с датой регистрации права;
- кредитный договор и график платежей;
- справка банка об уплаченных процентах за каждый год;
- платежные документы, подтверждающие оплату (расписка, выписка, платежки);
- справка 2-НДФЛ или данные о доходах - в личном кабинете они подтягиваются автоматически;
- свидетельство о браке и заявление о распределении, если вычет делят супруги.
Скан-копии загружаются в личном кабинете. Оригиналы налоговая обычно не требует, но может запросить при камеральной проверке.
Как подать заявление через личный кабинет ФНС
Есть три способа: упрощенный порядок через личный кабинет, декларация 3-НДФЛ и вычет через работодателя. Упрощенный порядок работает по статье 221.1 НК РФ: банк передает сведения о процентах, налоговая проверяет их и присылает предзаполненное заявление. Пока оно не пришло, ничего делать не нужно. Если сообщения нет, а вычет нужен за прошлые годы, подают декларацию вручную.
Пошагово для декларации 3-НДФЛ на сайте lkfl2.nalog.ru:
- Войдите через Госуслуги или с помощью усиленной квалифицированной электронной подписи.
- Откройте раздел "Жизненные ситуации" и выберите нужную ситуацию либо перейдите в пункт "Подать декларацию 3-НДФЛ".
- Нажмите "Заполнить декларацию онлайн" и выберите отчетный год (первый год, в котором возникло право).
- Выберите вид дохода и укажите, что хотите получить вычет. Данные о доходах и НДФЛ подтянутся из справок налоговых агентов.
- В блоке имущественных вычетов выберите "Вычет при покупке жилья" и добавьте объект: адрес, дату права, цену, реквизиты договора.
- Если есть ипотека, добавьте раздел с процентами и прикрепите справку банка.
- Загрузите документы, проверьте расчет, укажите счет для возврата и подпишите декларацию электронной подписью.
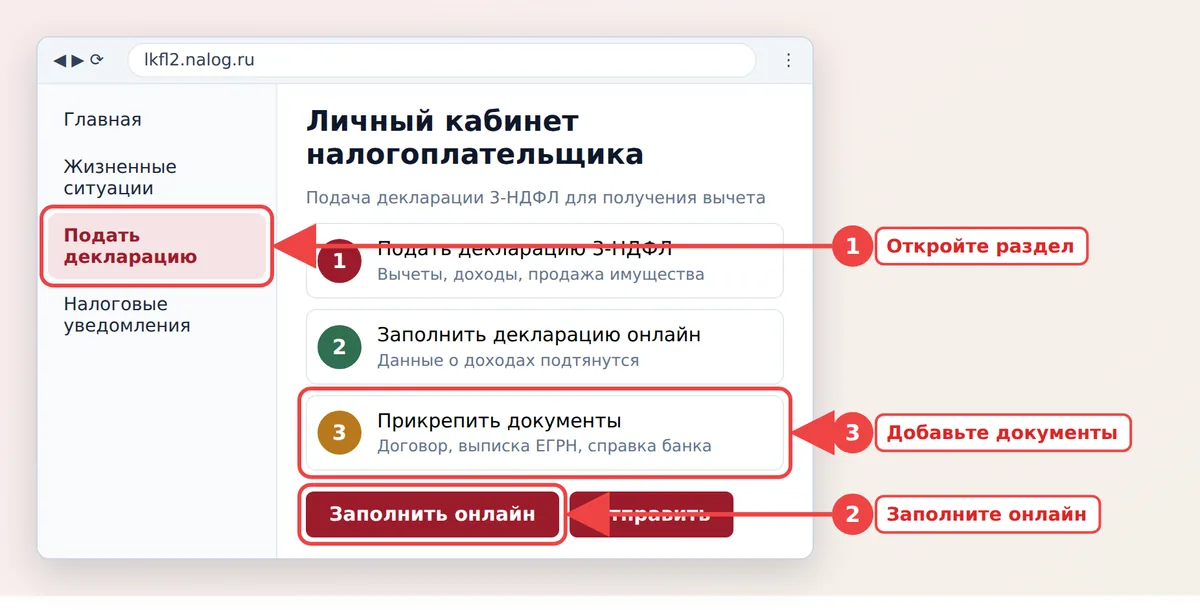
После отправки идет камеральная проверка до трех месяцев, затем деньги приходят в течение месяца после получения заявления о возврате на счет. На практике срок обычно один-два месяца.
Вычет через работодателя
Если вычет нужен только за текущий год, можно получить подтверждение права в налоговой (заявление в личном кабинете) и принести его работодателю. Тогда бухгалтерия перестает удерживать НДФЛ с зарплаты, и вы получаете зарплату без удержания НДФЛ, пока не исчерпается сумма. Деньги приходят каждый месяц, а не разово. Если у вас два работодателя, выбирайте того, где платите больше налога.
Сроки и типичные ошибки
Вернуть налог можно за три предыдущих года. В 2026 году это 2023, 2024 и 2025 годы. Срок считается от конца года, в котором вы заплатили налог, а не от даты покупки. Сам вычет можно получать без ограничения по времени, пока не выбран лимит.
| Ошибка | Последствие | Как избежать |
|---|---|---|
| Заявили вычет до регистрации права | Отказ в проверке | Ждать запись в ЕГРН или акт приема-передачи |
| Не приложили заявление о распределении между супругами | Возврат придет только одному | Подавать заявление вместе с декларацией |
| Включили маткапитал в базу | Доначисление налога | Вычесть сумму маткапитала из цены |
| Забыли про проценты прошлых лет | Потеря денег | Подавать декларации за 3 предыдущих года сразу |
Если вы рефинансировали ипотеку, проценты по новому кредиту тоже учитываются, но при условии, что рефинансирование целевое и в договоре указана связь с ипотекой. Подробнее про механику - в статье рефинансирование ипотеки.
Что еще стоит учесть заемщику
Вычет за страховку ипотеки не предоставляется как имущественный, но по взносам на долгосрочное добровольное страхование жизни можно получить социальный вычет в пределах 150 000 рублей в год с учетом остальных социальных расходов. Подробно о полисах говорится в материале страхование ипотеки.
Если вы досрочно гасите кредит, общая сумма процентов уменьшается, а значит, и вычет за проценты. Вычет все равно считается только с фактически уплаченных процентов, поэтому перед частичным погашением прикиньте выигрыш по обеим сторонам: см. досрочное погашение кредита. Другие материалы по теме собраны в рубрике кредиты и ипотека.
Проверить актуальные нормы можно на сайте ФНС России.
Вопросы и ответы
Сколько налогового вычета можно получить по ипотеке максимум?
При ставке НДФЛ 13% до 260 000 рублей за покупку жилья (с лимита 2 млн рублей) и до 390 000 рублей за проценты (с лимита 3 млн рублей). Итого до 650 000 рублей, но не больше налога, который вы реально заплатили.
За сколько лет можно вернуть налог по ипотеке?
Декларацию подают за три последних года. В 2026 году можно заявить доходы 2023, 2024 и 2025 годов. Остаток вычета, который не вошел в эти годы, переносится на следующие.
Можно ли получить вычет за проценты, если я купила квартиру без ипотеки в прошлом году?
Нет, вычет за проценты привязан к целевому ипотечному кредиту на жилье. По обычному потребительскому кредиту или кредиту на ремонт вычета по процентам нет.
Как делится вычет между супругами?
Вычет за покупку каждый использует в своем лимите 2 млн рублей, если оба собственники. Проценты по ипотеке распределяют по заявлению в любых долях, общий лимит 3 млн рублей остается один на объект.
Нужно ли подавать заявление, если банк передает данные в налоговую?
В упрощенном порядке налоговая сама формирует предзаполненное заявление в личном кабинете, его нужно только проверить и подписать. Если сообщения нет, подайте декларацию 3-НДФЛ самостоятельно.
Что делать, если налоговая отказала в вычете?
Прочитайте причину в уведомлении, исправьте ошибки и подайте уточненную декларацию. Если вы не согласны с решением, его можно оспорить жалобой в вышестоящий налоговый орган, а затем в суде.