Ключевая ставка ЦБ: что это и как она влияет на кредиты и вклады
Ключевая ставка ЦБ - главный ориентир для всех процентов в банках: от ипотеки до накопительного счета. Объясним, что такое ключевая ставка, как решение регулятора доходит до кредитов и вкладов, какие решения принимали в 2024-2025 годах и где смотреть актуальное значение.
Содержание
- Что такое ключевая ставка Банка России
- Как ставка попадает в экономику
- Как ключевая ставка влияет на кредиты
- Как ключевая ставка влияет на вклады и накопительные счета
- История решений: что происходило в 2024-2025 годах
- Где смотреть актуальную ставку и как следить за решениями
- Частые заблуждения о ключевой ставке
- Вопросы и ответы
Что такое ключевая ставка Банка России
Ключевая ставка - это главная процентная ставка в экономике страны, по которой Банк России проводит свои операции с банками: предоставляет им кредиты на срок до года и принимает от них деньги в депозит. Проще говоря, это цена денег для самих банков. От нее отталкиваются ставки по кредитам, вкладам, облигациям и многим другим финансовым продуктам.
Величину ставки определяет Совет директоров Банка России. Он собирается на заседания по заранее опубликованному календарю, в год их бывает восемь. По итогам заседания ставку повышают, снижают или оставляют прежней, а решение публикуют в тот же день на сайте cbr.ru, там же лежит календарь заседаний. На 2026 год последнее заседание назначено на 18 декабря.
Ставку устанавливают не просто так. Главная цель Банка России - удерживать инфляцию вблизи 4% в год. Этот режим называется таргетированием инфляции. Когда цены растут слишком быстро, ЦБ повышает ставку, чтобы охладить спрос. Когда инфляция замедляется и экономике нужны более дешевые деньги, ставку снижают.
Как ставка попадает в экономику
Влияние ключевой ставки на ваши деньги проходит несколько звеньев. Понимание этой цепочки помогает не ждать мгновенной реакции от банка после каждого решения ЦБ.
- ЦБ меняет ключевую ставку. Меняются условия, по которым банки занимают деньги у регулятора и размещают у него свободные средства.
- Меняются ставки на денежном рынке: по межбанковским кредитам и коротким государственным облигациям. Они сразу реагируют на решение и на ожидания рынка.
- Банки пересматривают ставки по вкладам: привлекать деньги становится дороже или дешевле.
- Банки пересматривают ставки по кредитам. Стоимость выдачи денег складывается из стоимости привлечения плюс маржа банка и расходы на риски.
- Меняется доходность облигаций, поведение заемщиков и вкладчиков, а через них - спрос и цены в экономике.
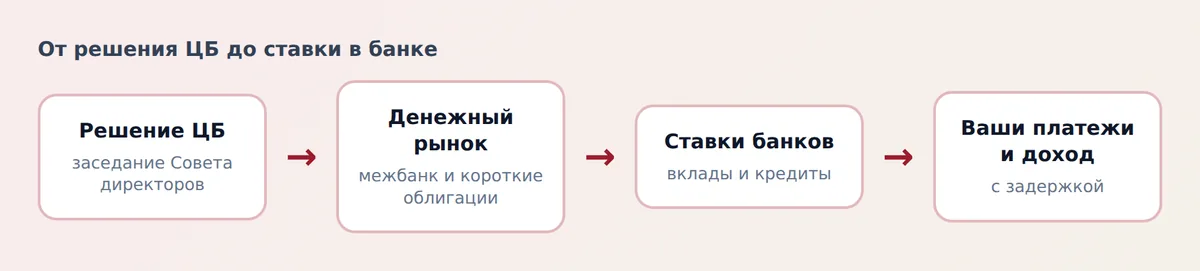
Между решением ЦБ и ставками в банках проходит время: от нескольких дней до нескольких месяцев. Рынок часто подстраивается заранее, если регулятор дал понять, что решение ожидается. Поэтому вклады могут дешеветь еще до заседания, на котором ставку снизят.
Как ключевая ставка влияет на кредиты
Для заемщика связь простая: чем выше ключевая ставка, тем дороже новые кредиты. Но у разных продуктов степень зависимости разная.
- Потребительские кредиты и кредитные карты реагируют быстро, но в них много других надбавок: риск неплатежа, стоимость привлечения, внутренняя политика банка.
- Ипотека на рыночных условиях зависит от ставки через доходность облигаций и ставки по вкладам. При этом льготные программы с господдержкой имеют собственные фиксированные условия, и ключевая ставка влияет на них слабее.
- Кредиты с плавающей ставкой привязаны к ключевой ставке или другим индикаторам напрямую: когда она меняется, меняется и платеж по существующему кредиту.
- Кредиты с фиксированной ставкой не меняются, пока вы держите договор. Новая ставка применяется только к новым кредитам и рефинансированию.
Покажем влияние на условном примере. Кредит 1 000 000 рублей на 5 лет с аннуитетными платежами:
| Ставка по кредиту | Ежемесячный платеж | Переплата за 5 лет |
|---|---|---|
| 20% годовых | около 26 500 руб. | около 590 000 руб. |
| 16% годовых | около 24 300 руб. | около 460 000 руб. |
| 12% годовых | около 22 200 руб. | около 335 000 руб. |
Снижение ставки с 20% до 16% экономит около 2 200 рублей в месяц, а за весь срок - порядка 130 000 рублей. Для вашего случая посчитайте платеж в кредитном калькуляторе, а вот как устроены сами платежи, описано в статье про аннуитетный и дифференцированный платеж.
Если ставки на рынке снижаются, а ваш кредит взят под высокий процент, можно подумать о перекредитовании. О том, когда это выгодно, рассказывает статья про рефинансирование ипотеки, а о способах быстрее погасить долг - материал про досрочное погашение.
Как ключевая ставка влияет на вклады и накопительные счета
С вкладами связь обратная для заемщика, но прямая для вкладчика: когда ключевая ставка растет, банки повышают ставки по вкладам, чтобы привлечь деньги. Когда ставка падает, вклады дешевеют. Ставки по накопительным счетам и вкладам до востребования обычно реагируют быстрее, чем по длинным срочным вкладам, где банк фиксирует условия на весь срок.
Отсюда два практических следствия:
- При ожидаемом снижении ставки вклад с фиксированной ставкой позволяет зафиксировать текущий доход на весь срок, а накопительный счет с плавающей ставкой снизит доходность вместе с рынком.
- При ожидаемом росте ставки длинный вклад может оказаться невыгодным, потому что через полгода новые вклады будут предлагать больше.
Это не рекомендация вкладывать именно так: прогнозы ЦБ и рынка не всегда сбываются, а выбор зависит от ваших целей и срока. Как сравнить предложения по ставке, капитализации и надежности, рассказано в статье про выбор вклада.
Снижение ключевой ставки влияет и на налог: необлагаемая сумма процентов считается от ставки на первое число месяцев года, поэтому при низкой ставке налог начинается с меньшего дохода. Подробности и расчеты - в статье про налог на проценты по вкладам.
История решений: что происходило в 2024-2025 годах
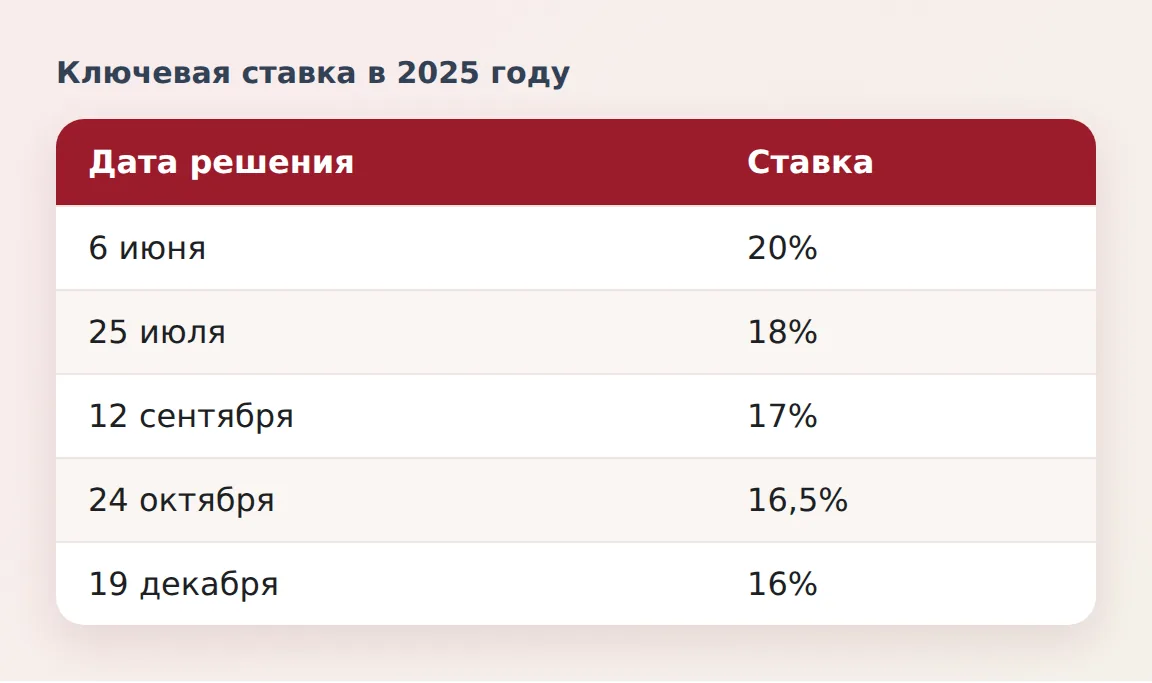
История решений показывает, как работает механизм. С 28 октября 2024 года ключевая ставка находилась на уровне 21% годовых, это был исторически высокий уровень. На нескольких заседаниях начала 2025 года ЦБ сохранял ставку без изменений, затем начался цикл снижения:
| Дата решения | Новая ставка |
|---|---|
| 6 июня 2025 года | 20% |
| 25 июля 2025 года | 18% |
| 12 сентября 2025 года | 17% |
| 24 октября 2025 года | 16,5% |
| 19 декабря 2025 года | 16% |
За полгода ставка снизилась с 21% до 16%, то есть на пять процентных пунктов. Банки отвечали снижением ставок по вкладам, а затем и по кредитам. Решения 2026 года и текущее значение смотрите в календаре и таблице на сайте Банка России: цифра меняется на каждом заседании, а материал с датой быстро устаревает.
Решения регулятора и данные об инфляции обсуждают на публичных пресс-конференциях после заседаний. Если хотите разобраться в теме глубже, в нашем каталоге есть работы о том, как устроена денежно-кредитная политика Центрального банка, и глава об общей характеристике деятельности ЦБ.
Где смотреть актуальную ставку и как следить за решениями
Точное значение ключевой ставки на сегодня лучше брать из первоисточника, а не из новостей и роликов: там цифры могут быть устаревшими. Вот что нужно:
- Сайт Банка России в разделе о ключевой ставке: там размещены текущее значение и история изменений с датами.
- Календарь заседаний Совета директоров на год: даты известны заранее, а решения публикуют в течение дня.
- Пресс-релиз и заявление Совета директоров: из него видно, как ЦБ оценивает инфляцию и что планирует дальше.
- Прогнозы ЦБ по средней ставке на год и сигнал по дальнейшей политике: важны не меньше самой цифры.
Следить за каждым заседанием обычному человеку нужно не всегда. Достаточно знать, что делать в трех ситуациях: когда вы собираетесь взять кредит, когда открываете вклад и когда у вас уже есть плавающий кредит. Заемщику с плавающей ставкой имеет смысл заложить в бюджет запас на рост платежа, а вкладчику - сравнить, насколько ставка вклада отличается от ключевой.
Частые заблуждения о ключевой ставке
Вокруг этой ставки много упрощений, которые вводят в заблуждение. Разберем самые распространенные.
- "Кредиты в банке всегда равны ключевой ставке". Нет: банк добавляет маржу, плату за риск и свои расходы, поэтому ставка для клиента почти всегда выше ключевой.
- "После снижения ключевой ставки платеж по моему кредиту сразу уменьшится". Только если у вас плавающая ставка по договору. Фиксированный платеж не меняется.
- "Ставка по вкладу должна быть выше ключевой". Не обязательно: вкладчикам банки часто платят меньше, чем ключевая ставка, а отдельные акционные предложения могут быть выше.
- "ЦБ управляет курсом рубля". Ставка влияет на курс косвенно, через доходность рублевых активов, но другие факторы значат не меньше.
- "Ставка растет только из-за инфляции". Решение зависит от инфляции, ее ожиданий, состояния экономики и внешних условий.
Облигации тоже зависят от ставки: когда она падает, цены на уже выпущенные облигации с фиксированным купоном обычно растут. Подробнее - в статье про облигации ОФЗ. Общую картину работы Банка России и банковской системы читайте в рубрике Банки и банковская система.
Вопросы и ответы
Что такое ключевая ставка простыми словами?
Это процентная ставка, по которой Банк России дает деньги банкам и принимает у них депозиты. Фактически это цена денег для банков. От нее зависят ставки по кредитам, вкладам и облигациям для обычных людей.
Какая ключевая ставка на сегодня?
Значение меняется после каждого заседания Совета директоров, поэтому точную цифру проверяйте на сайте Банка России в разделе о ключевой ставке. Там же публикуют историю изменений и календарь заседаний. Для 2026 года последнее заседание назначено на 18 декабря.
Как ключевая ставка влияет на кредиты?
При росте ставки новые кредиты дорожают, при снижении дешевеют. Для кредитов с фиксированной ставкой условия не меняются, а по плавающей ставке платеж пересчитывается. Банк всегда добавляет к ключевой ставке свою маржу.
Как ключевая ставка влияет на вклады?
Когда ставка растет, банки повышают проценты по вкладам, чтобы привлечь деньги, а когда падает, снижают. Накопительные счета реагируют быстрее, чем срочные вклады с зафиксированной на срок ставкой. Реакция банков идет с задержкой.
Сколько раз в год Банк России меняет ключевую ставку?
Решение о ставке принимают на восьми заседаниях в год по заранее опубликованному календарю. На каждом заседании ставку могут повысить, снизить или оставить прежней. Между заседаниями ставка не меняется.
Зачем ЦБ снижает или повышает ключевую ставку?
Главная цель - удерживать инфляцию около 4% в год. Повышение ставки охлаждает спрос и сдерживает рост цен, снижение удешевляет кредиты и поддерживает экономику. Решение зависит от инфляции, ее ожиданий и экономической ситуации.