Досрочное погашение кредита: уменьшать срок или платеж
Досрочное погашение кредита позволяет сэкономить на процентах, но итог зависит от того, что именно вы уменьшаете: срок или ежемесячный платеж. Ниже расчет на конкретном примере, правила подачи заявления, сроки уведомления банка и порядок возврата страховки.
Содержание
Два варианта: уменьшить срок или платеж
Когда вы вносите в банк сумму сверх графика, она идет на уменьшение основного долга. После этого банк пересчитывает кредит одним из двух способов, и вы выбираете способ сами.
- Уменьшение срока. Ежемесячный платеж остается прежним, а кредит закрывается раньше. Вы быстрее освобождаетесь от долга и сильнее экономите на процентах.
- Уменьшение платежа. Срок остается прежним, а платеж снижается. Экономия на процентах меньше, но бюджет разгружается каждый месяц.
Есть и третий вариант: полное досрочное погашение, когда вы закрываете весь остаток за один раз. Банк сообщает точную сумму на дату закрытия, и после оплаты кредитный договор прекращается.
Механика такая: проценты начисляются на остаток долга. Чем быстрее остаток падает, тем меньше процентов набегает дальше. Поэтому при одинаковой сумме досрочного платежа выигрыш больше там, где вы сохраняете прежний платеж: деньги продолжают гасить долг в том же темпе, а срок сокращается.
Расчет на примере: кредит 3 млн рублей
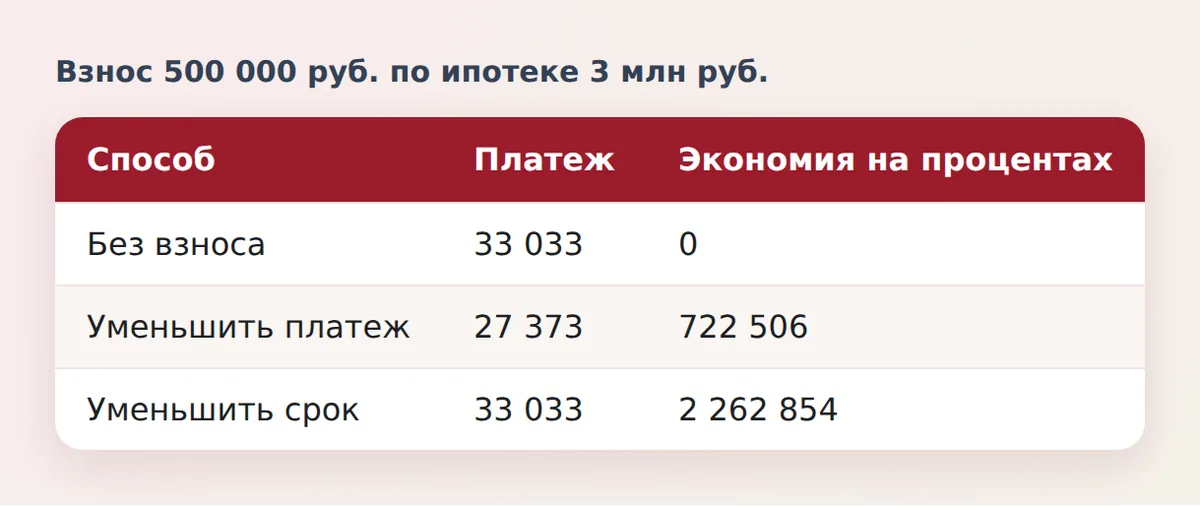
Возьмем ипотеку на 3 000 000 рублей под 12% годовых на 20 лет. Аннуитетный платеж составляет 33 033 рубля, а за весь срок заемщик переплатит 4 927 820 рублей. Формулу и логику аннуитета мы разбирали в статье про аннуитетные и дифференцированные платежи.
Через два года (24 платежа) заемщик получил 500 000 рублей и вносит их в счет долга. К этому моменту выплачено 792 782 рубля, но основной долг уменьшился всего с 3 000 000 до 2 918 201 рубля: почти все платежи ушли на проценты. После досрочного взноса остаток составляет 2 418 201 рубль.
| Параметр | Без досрочного взноса | Уменьшить платеж | Уменьшить срок |
|---|---|---|---|
| Платеж в месяц | 33 033 руб. | 27 373 руб. | 33 033 руб. |
| Срок кредита | 20 лет (240 мес.) | 20 лет (240 мес.) | 13 лет 1 мес. (157 мес.) |
| Проценты за весь срок | 4 927 820 руб. | 4 205 314 руб. | 2 664 966 руб. |
| Экономия на процентах | 0 | 722 506 руб. | 2 262 854 руб. |
Один и тот же взнос в 500 000 рублей дает разный эффект. Если уменьшить срок, заемщик сэкономит около 2,26 млн рублей и закроет ипотеку почти на семь лет раньше. Если уменьшить платеж, экономия составит 722 тысячи рублей, зато ежемесячная нагрузка снизится на 5 660 рублей.
Почему разница такая большая
При уменьшении платежа вы по-прежнему платите банку проценты на большой остаток еще 18 лет, просто меньшими суммами. При сохранении платежа долг падает быстрее, а проценты в каждом следующем месяце ниже, поэтому вся оставшаяся часть кредита дешевеет.
Проверьте свой случай на кредитном калькуляторе сайта: введите сумму, ставку, срок и добавьте разовый или регулярный досрочный платеж. Калькулятор покажет новый график и экономию.
Что выгоднее уменьшать: правила выбора
С точки зрения экономии почти всегда выгоднее уменьшать срок. Но есть ситуации, когда правильнее снизить платеж.
- Если платеж по кредиту тяжелый и вы боитесь потерять доход, уменьшайте платеж. Небольшой запас в бюджете важнее экономии на процентах.
- Если у вас несколько кредитов, направляйте деньги на самый дорогой, а не на самый большой по сумме. Выигрыш определяется ставкой.
- Если до конца кредита осталось мало времени, разница между вариантами невелика, и можно выбрать то, что удобнее.
- Если вы планируете дальнейшие досрочные взносы, выбирайте сокращение срока и вносите деньги регулярно. Эффект накапливается.
- Если вы хотите взять новый кредит, например на ремонт, меньшая нагрузка поможет пройти банковскую проверку. Как банк считает нагрузку, описано в статье про показатель долговой нагрузки.
Чем раньше сделан досрочный платеж, тем он эффективнее. Первые годы аннуитетного кредита - это почти чистые проценты, и каждый рубль, внесенный в этот период, экономит больше, чем такой же рубль в конце срока.
Как оформить досрочное погашение
Порядок зависит от банка, но обычно он состоит из таких шагов. Названия кнопок в приложениях разных банков отличаются, поэтому ориентируйтесь на смысл.
- Откройте кредитный договор и найдите условия досрочного погашения: срок уведомления, минимальную сумму, дату, до которой нужно подать заявление, и способ пересчета.
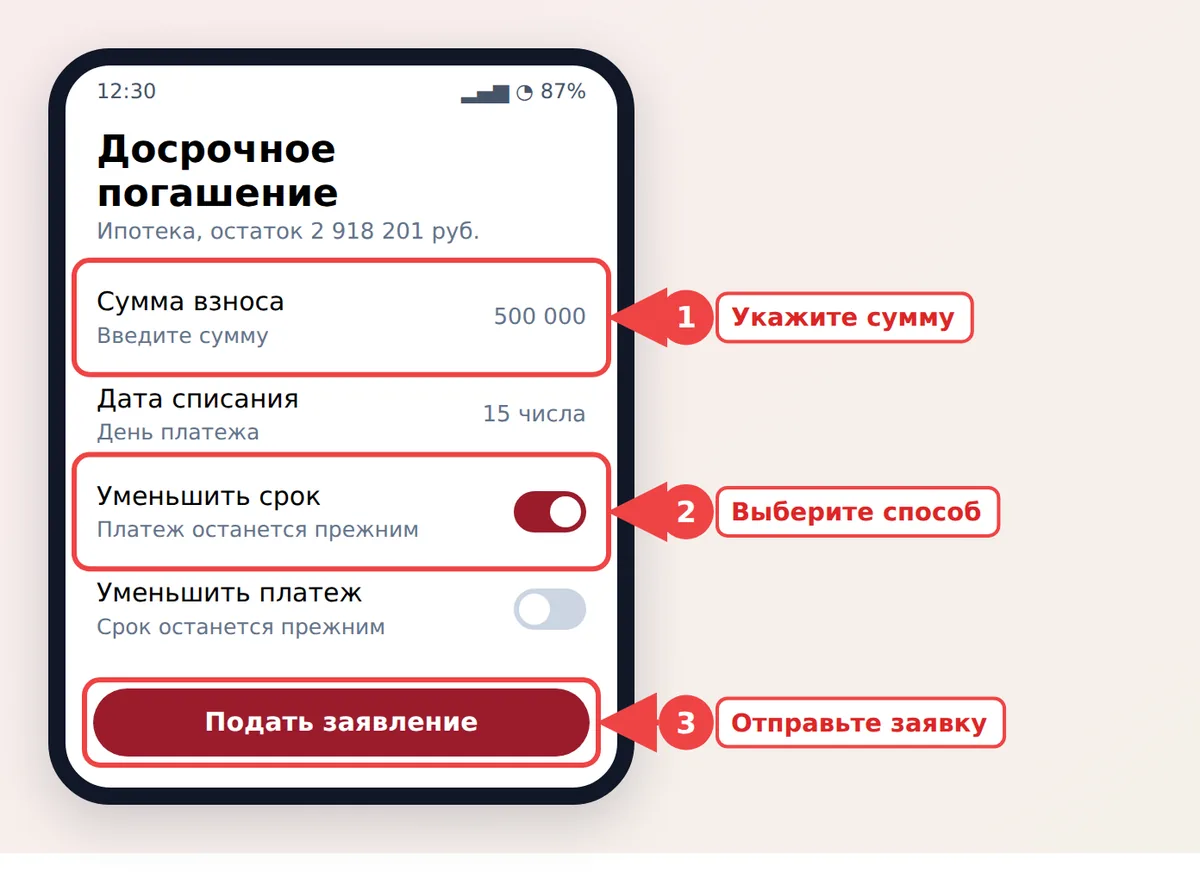
- Подайте заявление о частичном или полном досрочном погашении. Это можно сделать в мобильном приложении, интернет-банке или отделении. В заявлении укажите сумму, дату и способ пересчета: срок или платеж.
- Заранее переведите деньги на счет, с которого банк списывает платежи, и проверьте, что их хватает на дату, указанную в заявлении.
- В дату погашения банк спишет сумму и пересчитает график. Если вы выбрали уменьшение срока, платеж останется прежним.
- Скачайте или попросите новый график платежей и сверьте итоговые цифры с расчетом калькулятора.
- При полном погашении запросите справку об отсутствии задолженности и закрытии кредитного договора. Для ипотеки дополнительно нужно снять обременение с квартиры в Росреестре, обычно банк подает заявление сам, но проверьте выписку из ЕГРН через несколько недель.
Сроки уведомления банка и закон
Право вернуть потребительский кредит досрочно закреплено в статье 11 Федерального закона от 21.12.2013 № 353-ФЗ "О потребительском кредите (займе)". Заемщик может вернуть всю сумму или ее часть до срока, уведомив банк заранее.
- Общий срок уведомления составляет не менее 30 календарных дней, если договор не устанавливает более короткий. На практике многие банки принимают заявление за один-два дня или в день платежа.
- В течение 14 календарных дней со дня получения кредита вернуть деньги можно без предварительного уведомления. Проценты за фактическое время пользования все равно придется заплатить.
- При досрочном возврате проценты начисляются за фактический срок кредитования, а не за весь срок, предусмотренный договором.
Банк не вправе устанавливать штраф за досрочное погашение потребительского кредита, но в договоре могут быть другие условия, например минимальная сумма взноса или запрет частичного погашения в определенные даты. Условия по ипотеке и целевым кредитам читайте в своем договоре и графике: расхождения встречаются. Текст закона можно проверить в справочной системе КонсультантПлюс.
Чтобы избежать неприятных сюрпризов, подавайте заявление до даты ближайшего платежа и вносите деньги в день платежа или чуть раньше. Тогда банк рассчитает проценты на конкретную дату, и "хвостов" не останется.
Страховка при досрочном погашении
Если вместе с кредитом вы оформляли страхование жизни или здоровья, после полного досрочного погашения вы вправе вернуть часть страховой премии за неиспользованный срок. Для договоров, заключенных после 1 сентября 2020 года, это правило прямо закреплено в законе о потребительском кредите. Страховая сумма возвращается пропорционально оставшемуся сроку.
Порядок действий такой:
- Получите справку из банка о полном погашении кредита.
- Напишите в страховую компанию заявление о возврате части премии. Приложите договор страхования, паспорт, справку из банка и реквизиты счета.
- Подайте заявление лично, по почте или через личный кабинет. Срок рассмотрения указан в правилах страхования.
- При отказе подайте претензию, затем обращайтесь к финансовому уполномоченному или в суд.
Страхование квартиры в ипотеке чаще всего продолжает действовать и после погашения кредита. Возврат премии по нему зависит от условий полиса, и в разных договорах он разный. Точные правила и сроки для разных ситуаций разобраны в статье как вернуть страховку по кредиту, а об ипотечных полисах - в материале страхование ипотеки.
Когда не стоит спешить с погашением
Досрочное погашение выгодно не всегда. Перед тем как отдать банку накопления, проверьте несколько вещей.
- Подушка безопасности. Деньги, которые вы вернули банку, назад получить нельзя. Если после погашения не осталось резерва на 3-6 месяцев расходов, лучше оставить часть сбережений.
- Другие долги. Сначала закрывайте кредиты с самой высокой ставкой, например займы и кредитные карты, а потом ипотеку.
- Сравнение со вкладом. Если ставка по вкладу или накопительному счету после налога выше ставки по кредиту, формально выгоднее держать деньги на вкладе. Для проверки используйте калькулятор вклада. Но вклад не гарантирует будущую ставку, а кредит гарантирует вашу переплату.
- Льготная ставка. Если у вас ипотека под низкий процент, ее досрочное погашение может не оправдаться, так как деньги можно использовать с большей пользой.
- Налоговый вычет. Чем меньше процентов вы платите по ипотеке, тем меньше сумма, с которой возвращается налог. Подробности есть в статье про налоговый вычет по ипотеке.
Ориентир по ключевой ставке и ее влиянию на кредиты и вклады описан в материале про ключевую ставку. Точные текущие значения смотрите на сайте Банка России, они меняются.
Частые ошибки при досрочном погашении
- Внести деньги на счет и не подать заявление. Без заявления многие банки засчитывают сумму как обычный платеж вперед, и срок или платеж не меняются. Деньги при этом лежат на счете и не уменьшают проценты в полной мере.
- Не указать способ пересчета. По умолчанию банк может оставить срок прежним и уменьшить платеж, хотя вы хотели обратное.
- Платить досрочно в день, не совпадающий с датой платежа. Проценты за промежуточные дни придется доплатить, и сумма полного закрытия окажется больше, чем остаток по графику.
- Не проверить новый график. Ошибки пересчета случаются, и их легче исправить сразу.
- Закрыть кредит и забыть о залоге и страховке. Проверьте снятие обременения и подайте заявление о возврате страховки.
При полном погашении потребительского кредита обязательно запросите справку о закрытии договора и сохраните ее: она нужна при споре и при проверке кредитной истории. Как убедиться, что запись о закрытом кредите отображается верно, описано в статье как проверить кредитную историю бесплатно.
Вопросы и ответы
Что выгоднее при досрочном погашении: уменьшить срок или платеж?
По экономии на процентах выгоднее уменьшать срок. В примере ипотеки 3 млн рублей при взносе 500 000 рублей через два года экономия составляет 2,26 млн рублей при сокращении срока и 722 тысячи при уменьшении платежа. Платеж лучше снижать, если бюджет тяжелый.
За сколько дней нужно уведомить банк о досрочном погашении?
По общему правилу закона о потребительском кредите не менее чем за 30 календарных дней, если договор не предусматривает более короткий срок. В первые 14 дней после получения кредита уведомление не требуется. Фактический срок смотрите в договоре.
Можно ли погасить часть кредита досрочно?
Да, частичное досрочное погашение допускается. В заявлении указывают сумму и способ пересчета: уменьшение срока или платежа. Некоторые банки устанавливают минимальную сумму взноса, об этом написано в договоре.
Возвращается ли страховка при досрочном погашении кредита?
При полном досрочном погашении потребительского кредита вы вправе вернуть часть премии по страхованию жизни и здоровья за неиспользованный период, если договор заключен после 1 сентября 2020 года. Для этого напишите заявление в страховую компанию и приложите справку из банка.
Есть ли штраф за досрочное погашение кредита?
По потребительским кредитам закон не позволяет банку взимать штраф за досрочный возврат. Вы платите только проценты за фактический срок пользования деньгами. Проверьте договор и график, чтобы убедиться, что дополнительных комиссий нет.
Как рассчитать досрочное погашение кредита?
Вычтите досрочный взнос из остатка долга и пересчитайте график: либо с тем же сроком и новым платежом, либо с тем же платежом и новым сроком. Удобнее всего использовать онлайн-калькулятор с досрочными платежами.