Реструктуризация кредита: как договориться с банком
Реструктуризация кредита - это изменение условий действующего договора, когда платить как раньше уже тяжело. Разберем, какие варианты предлагают банки, как подать заявление, какие документы собрать и чем реструктуризация отличается от кредитных каникул и рефинансирования.
Содержание
Что такое реструктуризация кредита
Реструктуризация - это соглашение между вами и банком, которое меняет график платежей по тому же кредитному договору. Новый кредит не выдается, прежний долг остается, но платить его становится удобнее: меньшим платежом, дольше или с паузой.
Главное отличие от кредитных каникул: каникулы предоставляются по закону, если вы подходите под условия, а реструктуризация - только по решению банка. Банку невыгодно, чтобы заемщик стал неплательщиком, поэтому на встречу в большинстве случаев идут, особенно если вы обратились до просрочки или в самом ее начале.
Когда стоит обращаться в банк
Идти нужно сразу, как только стало понятно, что очередной платеж вы не потянете. Ждать полугода просрочки не нужно: чем раньше обращение, тем больше у банка поводов пойти навстречу. Типичные основания:
- потеря работы или сокращение дохода;
- длительная болезнь, инвалидность, рождение ребенка;
- рост других обязательных расходов, включая платежи по другим кредитам;
- стихийное бедствие или иная чрезвычайная ситуация;
- рост платежа по кредиту с плавающей ставкой.
Если платежи съедают больше половины дохода, это сигнал. Оценить собственную нагрузку помогает расчет показателя долговой нагрузки, а прикинуть новый платеж - кредитный калькулятор.
Виды реструктуризации
Банки предлагают несколько стандартных схем. Какой вариант доступен, зависит от продукта, суммы долга и вашей истории платежей.
| Вид | Что меняется | Плюс | Минус |
|---|---|---|---|
| Увеличение срока | Платеж уменьшается за счет растянутого срока | Самый частый и простой вариант | Растет переплата по процентам |
| Отсрочка основного долга | Несколько месяцев платите только проценты | Платеж временно падает сильно | Долг не уменьшается |
| Кредитные каникулы по договоренности | Платежи приостанавливаются на срок | Нет платежей на время трудностей | Проценты продолжают начисляться |
| Снижение ставки | Уменьшается процент | Меньше переплата | Банки соглашаются редко |
| Списание штрафов и пеней | Убираются неустойки за просрочку | Долг становится меньше | Обычно вместе с другими мерами |
| Смена даты платежа | Платеж переносится на день после зарплаты | Нет случайных просрочек | Суммы не уменьшает |
Нередко банк комбинирует: например, продлевает срок и списывает пени. Просите не один вариант, а перечислите те, которые вам подойдут, и ожидайте встречного предложения.
Чем реструктуризация отличается от каникул и рефинансирования
Эти три механизма путают чаще всего. Сравним коротко:
- Кредитные каникулы - временная приостановка или снижение платежей по закону 106-ФЗ при падении дохода и других основаниях. Банк обязан их предоставить, если вы подходите под условия. Подробнее - в статье кредитные каникулы.
- Реструктуризация - изменение условий в том же банке по решению самого банка и по вашей инициативе.
- Рефинансирование - новый кредит, часто в другом банке, которым закрывается старый. Оно выгодно, если платежи по старому кредиту вы вносили без просрочек и можно получить ставку ниже. Для ипотеки разбор есть в материале рефинансирование ипотеки.
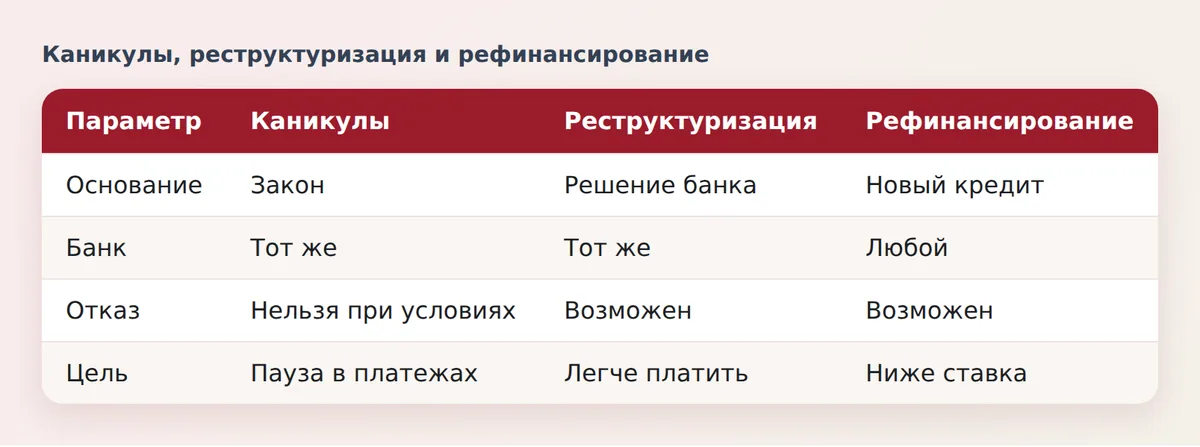
На один и тот же кредит одновременно каникулы и реструктуризацию по другим схемам не оформляют. Если подходите под каникулы, чаще выгоднее начать с них: решение не зависит от настроения банка, штрафов на время каникул не будет.
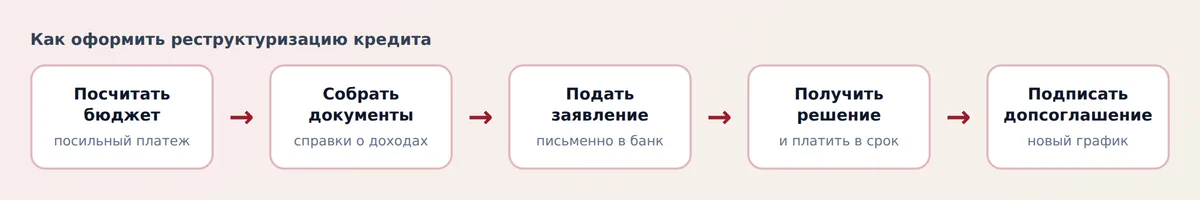
Как подать заявление пошагово
- Оцените бюджет. Сложите все обязательные расходы и доход, посчитайте, какой платеж вы реально осилите. Банк захочет видеть цифру, а не фразу "платить тяжело".
- Найдите свой договор и график платежей. Проверьте остаток долга, ставку, наличие штрафов, дату последнего платежа.
- Соберите документы. Перечень ниже. Чем лучше подтверждены трудности, тем выше шансы.
- Обратитесь в банк. Подайте письменное заявление в отделении, через личный кабинет или мобильное приложение либо по телефону горячей линии, а затем продублируйте письменно. Просите зафиксировать дату подачи.
- Опишите причину и предложение. Укажите, что случилось, какой платеж потянете и на какой срок нужны изменения.
- Дождитесь решения. Банк рассматривает обращение от нескольких дней до месяца. На это время продолжайте платить, сколько получается: любые платежи снижают долг и показывают добросовестность.
- Изучите допсоглашение. Прочитайте новый график и итоговую переплату, проверьте, нет ли скрытых комиссий и обязательной новой страховки. Только после этого подписывайте.
Какие документы собрать
Набор зависит от причины, но чаще всего просят:
- паспорт и номер кредитного договора;
- справку о доходах за последние месяцы (2-НДФЛ или справка по форме банка) либо выписку со счета;
- подтверждение падения дохода: приказ об увольнении или сокращении, справку о снижении оклада, справку из центра занятости;
- для болезни - больничный лист, выписку, справку об инвалидности;
- свидетельство о рождении ребенка или документы об иждивенцах;
- документы о других долгах и расходах, если на них ссылаетесь.
Если заявление принимают устно, а письменный ответ не приходит, пишите повторно. Требуйте ответ именно в письменной форме: он пригодится при споре.
К каким последствиям это приводит
У реструктуризации есть цена, и ее лучше посчитать заранее.
- Переплата растет. Чем длиннее срок, тем больше процентов. Продление срока ипотеки с 15 до 25 лет снизит платеж, но общая переплата заметно увеличится.
- Кредитная история. Банк передает в бюро кредитных историй сведения об изменении условий. Для будущих кредитов это может учитываться как признак финансовых трудностей. Как работает рейтинг, описано в материале кредитный рейтинг.
- Условия сделки. Банк может потребовать нового обеспечения, поручителя или залога, а также прописать, что при новой просрочке все долги будут объявлены к досрочному взысканию.
- Страховка. В новом соглашении иногда появляется условие о продлении или смене полиса. Это можно оспорить, если страхование не обязательно по закону.
Пример. Остаток долга 1 200 000 рублей, ставка 18% годовых, осталось 36 месяцев. Аннуитетный платеж составляет около 43 400 рублей. Если продлить срок до 60 месяцев при той же ставке, платеж снизится до 30 500 рублей, но вы переплатите примерно на 266 000 рублей больше за счет лишних 24 месяцев процентов. Свои цифры подставьте в калькулятор.
Что делать, если банк отказал
Отказ не окончателен. Порядок действий:
- Запросите письменный отказ с причиной. Часто причина в неполных документах, а не в принципиальной позиции.
- Подайте повторное заявление, добавив подтверждение трудностей и свой расчет посильного платежа.
- Обратитесь с жалобой в службу по работе с клиентами, а затем в Банк России, если банк нарушает порядок рассмотрения. Порядок описан в статье как пожаловаться на банк в Центробанк.
- Если вы подходите под условия закона, оформляйте кредитные каникулы: тут отказать нельзя.
- При долгах, которые нельзя погасить даже после реструктуризации, изучите банкротство. Условия для небольших долгов описаны в статье банкротство через МФЦ.
Ни в коем случае не платите посредникам, которые за предоплату обещают "списать кредит законно". Реструктуризацию вы можете оформить сами и бесплатно. Правила для заемщиков опубликованы на сайте Банка России.
Практические советы
Не молчите: банк, который не знает о проблеме, считает вас просто неплательщиком. Не оформляйте новые кредиты, чтобы платить по старым. Не соглашайтесь на условия, которых не понимаете, и просите расчет итоговой переплаты. Сохраняйте все письма, чеки и ответы, а платежи вносите в день, который указан в новом графике.
Остальные материалы по теме собраны в разделе кредиты и ипотека.
Вопросы и ответы
Обязан ли банк проводить реструктуризацию кредита?
Нет. За рамками кредитных каникул, которые предоставляются по закону, реструктуризация - право банка, а не его обязанность. Но банк заинтересован вернуть долг, поэтому при подтвержденных трудностях и без просрочек чаще идет навстречу.
Можно ли оформить реструктуризацию при просрочке?
Можно, но шансов меньше при затяжной просрочке. Лучше обращаться до нее или в первые дни. Если просрочка уже есть, просите списать штрафы и пени как часть соглашения.
Реструктуризация портит кредитную историю?
Сведения об изменении условий передаются в бюро кредитных историй, и другие банки это видят. Сама по себе она не равна просрочке, но будущие кредиторы могут учитывать ее при оценке заемщика.
Чем реструктуризация отличается от рефинансирования?
Реструктуризация меняет условия старого кредита в том же банке и обычно нужна при трудностях. Рефинансирование - новый кредит на более выгодных условиях, которым закрывается старый, чаще в другом банке.
Сколько времени банк рассматривает заявление на реструктуризацию?
Сроки зависят от банка: обычно от нескольких дней до месяца. Уточните срок при подаче заявления и продолжайте платить, пока идет рассмотрение.
Нужна ли реструктуризация для ипотеки с поручителем?
Изменение условий затрагивает поручителя, поэтому банк обычно требует его согласия на новое допсоглашение. Если согласия нет, поручительство может быть прекращено, а банк потребует иного обеспечения.