Показатель долговой нагрузки (ПДН): как рассчитать самому
Показатель долговой нагрузки (ПДН) показывает, какую часть дохода вы ежемесячно отдаете по кредитам. Ниже разобрано, как рассчитать ПДН по формуле Банка России, какие платежи входят в расчет и что делать, если показатель слишком высокий.
Содержание
Что такое ПДН и зачем он нужен
ПДН - это доля вашего среднемесячного дохода, которая уходит на платежи по всем кредитам и займам, включая тот, который вы только запрашиваете. Показатель выражается в процентах: ПДН 40% означает, что на долги уходит 40 рублей с каждых 100 рублей дохода.
Банки обязаны считать ПДН при выдаче потребительских кредитов, ипотеки, автокредитов и займов в МФО. Порядок расчета задает Банк России в Указании от 16.10.2023 № 6579-У, действующем с 1 января 2024 года. До этого каждая организация считала нагрузку по своим правилам, и результаты у разных банков заметно расходились.
Для вас ПДН важен по трем причинам:
- от него зависит решение банка: при высокой нагрузке заявку могут отклонить или одобрить на меньшую сумму;
- он влияет на ставку: чем выше нагрузка, тем выше риск для банка и тем дороже кредит;
- это простой способ проверить себя: если на платежи уходит больше половины дохода, любая потеря заработка быстро приведет к просрочкам.
ПДН не равен кредитному рейтингу. Рейтинг отражает вашу платежную дисциплину в прошлом, а ПДН - текущую арифметику: сколько вы должны отдавать каждый месяц по сравнению с тем, сколько получаете. Подробнее о рейтинге написано в материале про кредитный рейтинг.
Формула расчета ПДН
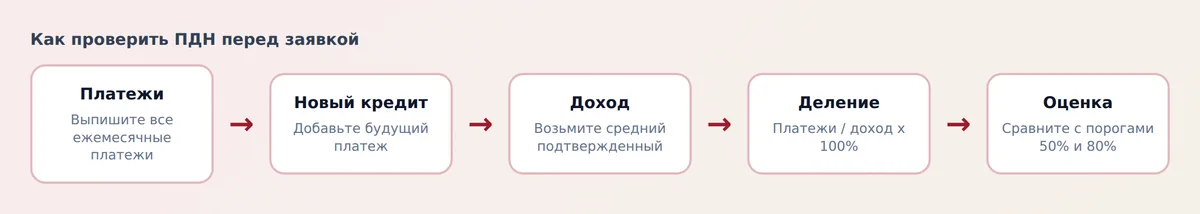
Базовая формула выглядит так:
ПДН = (сумма среднемесячных платежей по всем кредитам и займам) / (среднемесячный доход) x 100%
В числитель входят все действующие обязательства и новый кредит, на который вы подаете заявку. Если вы просите ипотеку, в расчет попадет и будущий платеж по ней.
Что входит в платежи
Банк берет данные из кредитных отчетов бюро кредитных историй (БКИ) и из вашей анкеты. В числитель попадают:
- ежемесячные платежи по ипотеке, потребительским кредитам и автокредитам;
- платежи по займам в микрофинансовых организациях;
- платежи по кредитным картам и овердрафтам: по таким продуктам банк оценивает не весь лимит, а условный платеж, который считается по методике Банка России;
- платежи по рассрочкам, если они отражены в кредитной истории;
- просроченная задолженность, если она есть: ее банк тоже учитывает в расчете.
Платежи по коммунальным услугам, алименты, аренда жилья и расходы на содержание семьи в ПДН не входят. Это важное отличие от личного бюджета: вы можете считать нагрузку жестче, добавляя эти расходы, но банк их не видит.
Какой доход учитывается
В знаменателе стоит среднемесячный доход. Он бывает подтвержденным (справка 2-НДФЛ или выписка из СФР о доходах, выписка по зарплатному счету) и заявленным вами в анкете. Банк сверяет заявленную сумму с данными бюро кредитных историй и может принять меньшую величину, если цифра выглядит завышенной.
Для заемщика практический вывод простой: чем лучше документально подтвержден доход, тем честнее и ниже получится ПДН. Неофициальный заработок банк может не принять, и тогда ваша нагрузка по расчетам банка окажется выше, чем по вашим ощущениям.
Пример расчета ПДН по шагам
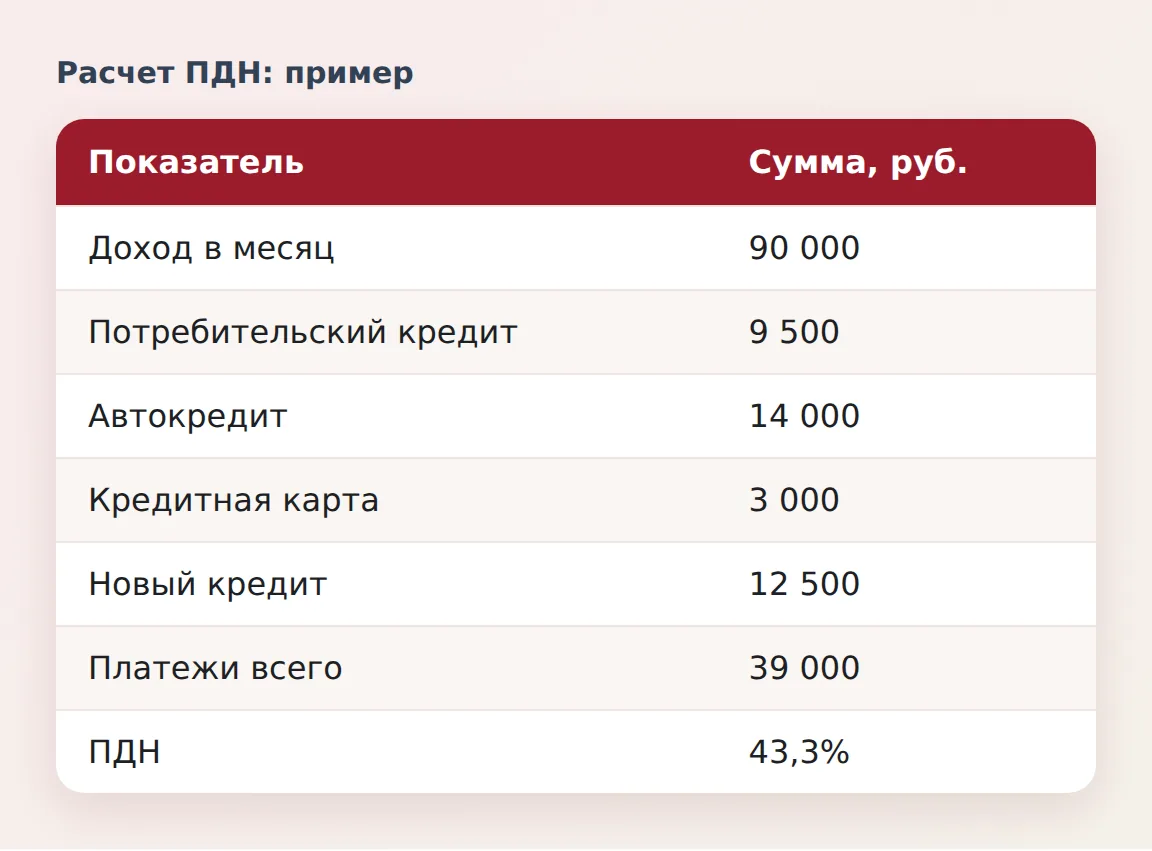
Возьмем условного заемщика, которому нужен новый потребительский кредит. Его среднемесячный доход после подтверждения составляет 90 000 рублей. Действующие обязательства и новый кредит складываются так:
| Обязательство | Платеж в месяц, руб. |
|---|---|
| Потребительский кредит | 9 500 |
| Автокредит | 14 000 |
| Кредитная карта (условный платеж) | 3 000 |
| Новый кредит, на который подана заявка | 12 500 |
| Итого | 39 000 |
Считаем: 39 000 / 90 000 x 100% = 43,3%. Это умеренная нагрузка: заемщик укладывается в 50% и, скорее всего, получит одобрение на обычных условиях.
Теперь представим, что доход упал до 70 000 рублей, а платежи остались прежними. Тогда 39 000 / 70 000 x 100% = 55,7%. Порог в 50% пройден, и банк обязан письменно предупредить заемщика о рисках. Кредит могут одобрить, но чаще всего с меньшей суммой или под более высокую ставку.
Как посчитать максимальный новый платеж
Формулу можно развернуть и вычислить, какой платеж вы можете себе позволить. Допустим, вы хотите удержать ПДН не выше 50%. Тогда допустимая сумма всех платежей равна 50% от дохода: 90 000 x 0,5 = 45 000 рублей. Из них уже занято 26 500 рублей (9 500 + 14 000 + 3 000), значит, новый платеж не должен превышать 18 500 рублей.
Далее по платежу можно прикинуть сумму кредита. При ставке 18% годовых и сроке 36 месяцев платеж в 18 500 рублей соответствует кредиту примерно в 511 700 рублей. Формулы аннуитетного платежа разобраны в статье про аннуитетные и дифференцированные платежи.
Какой ПДН считается высоким
Единой шкалы "хорошо или плохо" в законе нет, но есть два ориентира, которые используют банки и регулятор.
| Значение ПДН | Что это значит для заемщика |
|---|---|
| До 30% | Низкая нагрузка, банки охотно одобряют кредиты, шансы на лучшие ставки выше |
| 30-50% | Умеренная нагрузка, заявки обычно одобряют, но запас прочности небольшой |
| 50-80% | Высокая нагрузка: банк обязан письменно предупредить о рисках, возможны отказ или урезанная сумма |
| Больше 80% | Очень высокая нагрузка: банки выдают такие кредиты редко, на них действуют жесткие ограничения Банка России |
Обязанность предупреждать заемщика при ПДН выше 50% закреплена в статье 5.1 Федерального закона от 21.12.2013 № 353-ФЗ о потребительском кредите (займе). Предупреждение приходит в письменной форме до подписания договора. Прочитайте его внимательно: банк прямо указывает, что вы рискуете не справиться с платежами.
Лимиты Банка России для банков
Банк России ограничивает долю выдач с высоким ПДН в портфеле каждого банка. Так называемые макропруденциальные лимиты пересматриваются раз в квартал и различаются по видам кредитов: для необеспеченных потребительских кредитов, ипотеки, автокредитов они свои. Чем жестче лимит на текущий квартал, тем осторожнее банк с заемщиками, у которых ПДН выше 50% и особенно выше 80%.
Практически это значит, что один и тот же заемщик в разные кварталы может получить разные ответы. Если банк отказал при высоком ПДН, это не всегда проблема именно в вас: возможно, он исчерпал свой лимит на выдачу таких кредитов. Актуальные значения лимитов публикуются на сайте Банка России в разделе о ПДН.
Как снизить ПДН перед подачей заявки
Если расчет показал нагрузку выше 50%, есть несколько рабочих способов вернуть показатель в комфортную зону. Они действуют на числитель или на знаменатель дроби.
- Закройте мелкие кредиты и займы. Платеж в 3 000-5 000 рублей по небольшому долгу дает такой же вклад в ПДН, как платеж по крупному кредиту. Погасить маленький остаток часто выгоднее, чем держать его открытым.
- Закройте или уменьшите лимит ненужных кредитных карт. Даже неиспользованная карта попадает в расчет, поэтому лишние карты стоит закрыть заранее: банк увидит обновленную кредитную историю не мгновенно, а через несколько дней.
- Выберите более длительный срок нового кредита. Платеж станет меньше, и ПДН снизится. Но переплата вырастет, так что решайте это на калькуляторе: кредитный калькулятор покажет разницу.
- Подтвердите весь доход. Если часть заработка получаете неофициально, а часть доходов приходит от аренды или подработок, оформите их документально: через самозанятость, договор аренды с налоговым статусом, выписку по счету.
- Привлеките созаемщика. Доход супруга или близкого родственника суммируется с вашим, и знаменатель растет. При этом платежи созаемщика по его кредитам тоже попадут в расчет, поэтому его нагрузка должна быть невысокой.
- Уменьшите запрашиваемую сумму. Иногда достаточно взять на 10-15% меньше, чтобы уложиться в порог 50%.
Не пытайтесь занизить нагрузку обманом, например указав в анкете чужой доход или скрыв действующие кредиты. Банк все равно видит ваши долги в БКИ, а предоставление ложных сведений может стать основанием для отказа и испортит отношения с банком.
Где посмотреть свои обязательства для расчета
Чтобы посчитать ПДН без ошибок, нужны точные данные о платежах. Их удобно взять из кредитной истории. Отчет можно получить бесплатно дважды в год в каждом бюро, а через Госуслуги - узнать, в каких БКИ хранится история. Пошаговая инструкция есть в статье как проверить кредитную историю бесплатно.
В отчете найдите разделы с действующими договорами. Для каждого выпишите ежемесячный платеж из графика. Для кредитных карт ориентируйтесь на минимальный платеж или на платеж, указанный в приложении банка. Затем сложите все и поделите на средний доход за последние 6-12 месяцев.
Если вы планируете потребительский кредит, проверьте заодно, не поставили ли вы самозапрет на кредиты. Он блокирует выдачу и новый кредит не одобрят независимо от ПДН. Как его снять, описано в материале про самозапрет на кредиты.
Частые ошибки при самостоятельном расчете
- Забывают включить платеж по новому кредиту. Банк считает ПДН с учетом нового платежа, поэтому проверять нужно итоговую картину, а не текущую.
- Берут доход за один удачный месяц. Банк использует средний показатель, и премия разового характера почти ничего не меняет.
- Считают общую сумму долга вместо ежемесячных платежей. ПДН - это отношение платежей к доходу, а не долга к доходу. Долг в 3 млн рублей по ипотеке и долг в 3 млн по краткосрочному займу дадут совершенно разную нагрузку.
- Не учитывают кредитные карты. Минимальные платежи по картам кажутся небольшими, но в сумме с несколькими картами заметно увеличивают числитель.
- Путают ПДН с долей расходов в бюджете. Реальная финансовая устойчивость зависит еще и от арендной платы, продуктов, лекарств и детей, которых банк в ПДН не видит. Для спокойной жизни ориентируйтесь на нагрузку не выше 30-35% от дохода.
ПДН при ипотеке и других видах кредитов
При ипотеке платеж по ней обычно самый крупный в структуре обязательств, и именно он определяет итоговый ПДН. Банк рассчитает нагрузку на основе будущего платежа по новому кредиту, и если она велика, предложит уменьшить сумму, увеличить первоначальный взнос или привлечь созаемщика. О том, как подходить к покупке жилья с учетом стоимости кредита, можно прочитать в рубрике кредиты и ипотека.
У автокредитов и потребительских кредитов расчет идентичен, но разные лимиты регулятора. Поэтому при ПДН выше 50% лучше подавать заявки в несколько банков с небольшим интервалом, чем повторять отказ в одном и том же. Следите, чтобы число запросов не превращалось в десятки: каждая заявка фиксируется в кредитной истории.
Если вы уже обслуживаете кредиты с высокой нагрузкой и чувствуете, что не справляетесь, не доводите до просрочек. Обратитесь в банк за помощью заранее: возможны кредитные каникулы или реструктуризация.
Вопросы и ответы
Что такое показатель долговой нагрузки простыми словами?
Это доля вашего дохода, которая уходит на платежи по всем кредитам и займам. Если доход 100 000 рублей, а платежи 40 000, ПДН равен 40%. Банк рассчитывает его перед выдачей любого нового кредита.
Как рассчитать ПДН по кредиту самостоятельно?
Сложите ежемесячные платежи по всем действующим кредитам, займам и картам и прибавьте платеж по новому кредиту. Разделите сумму на среднемесячный подтвержденный доход и умножьте на 100%. Для быстрого расчета используйте онлайн-калькулятор на сайте.
Какой ПДН считается нормальным?
Нагрузка до 30% считается низкой, до 50% - умеренной. При значении выше 50% банк обязан письменно предупредить вас о рисках, а выше 80% кредит выдают редко. Для личной финансовой безопасности лучше держать показатель ниже 35%.
Что делать, если ПДН превышен и банк отказывает?
Погасите мелкие кредиты, закройте лишние кредитные карты, подтвердите весь доход документами или подключите созаемщика. Можно запросить меньшую сумму или более длинный срок. Повторную заявку подавайте после обновления кредитной истории.
Учитываются ли в ПДН коммунальные платежи и аренда?
Нет. В расчет входят только платежи по кредитам и займам. Коммунальные услуги, арендная плата, алименты и повседневные расходы в формуле Банка России не участвуют, хотя на реальный бюджет влияют.
Влияет ли ПДН на ставку по кредиту?
Да, косвенно. Чем выше ПДН, тем выше риск для банка и тем больше резервов он обязан создавать по такому кредиту. Поэтому заемщикам с высокой нагрузкой часто предлагают более высокую ставку или меньшую сумму.