Кредитный рейтинг: что означает и как его повысить
Кредитный рейтинг - это оценка вашей надежности как заемщика в баллах, которую считают бюро кредитных историй. Вы узнаете, как устроена шкала, от чего зависит балл, где посмотреть рейтинг и какие действия действительно его повышают.
Содержание
Что такое кредитный рейтинг
Кредитный рейтинг - это оценка надежности, выраженная баллом или буквенным классом. Слово используют в трех смыслах, и путаница частая. Для обычного человека важен первый: персональный кредитный рейтинг (ПКР), который считают бюро кредитных историй по данным вашего отчета.
Два других значения относятся к организациям. Рейтинг банков и компаний присваивают рейтинговые агентства, например АКРА и Эксперт РА, по буквенной шкале. Рейтинг облигаций и эмитентов показывает, насколько вероятно, что должник вернет деньги. Сравнение банков по таким рейтингам полезно вкладчикам, но к вашему кредиту отношения не имеет.
ПКР - не закон и не обязательный документ. Банки используют его как подсказку, а решение принимают по собственным моделям: учитывают доход, возраст, место работы, ПДН и срок кредита. Поэтому высокий балл повышает шансы, но одобрения не гарантирует.
На практике банк сначала смотрит на сведения о просрочках и нагрузке, затем на балл бюро и только потом сопоставляет их с доходом. При низком рейтинге заемщику чаще предлагают меньшую сумму, короткий срок или более высокую ставку, а иногда просят поручителя или залог. Хороший рейтинг помогает получить сниженную ставку и увеличенный лимит по карте.
Шкала персонального кредитного рейтинга
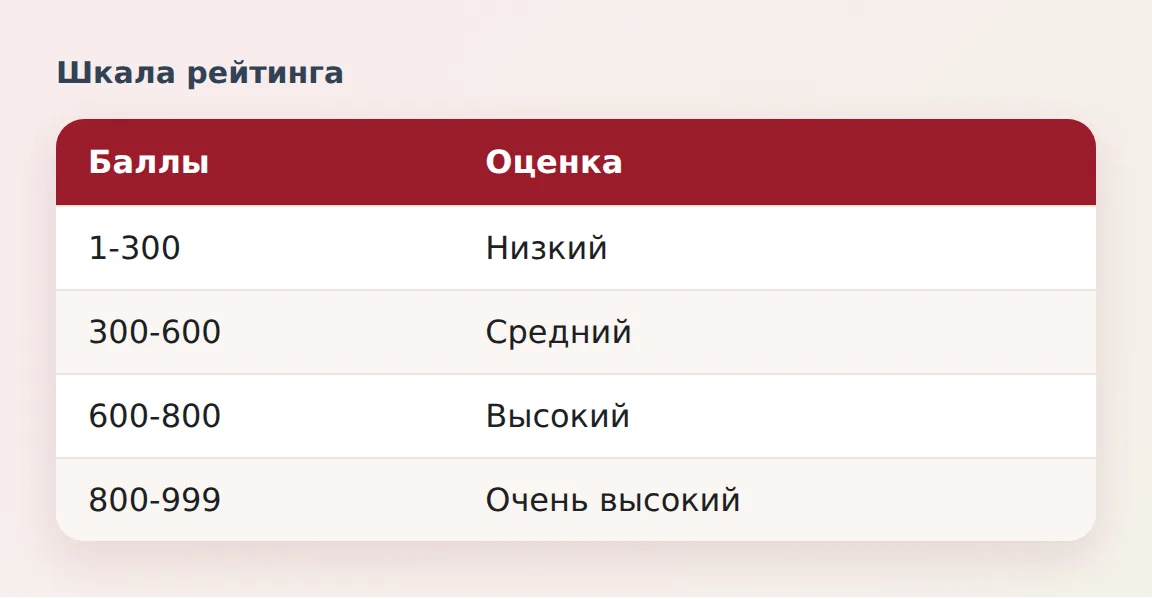
По требованиям Банка России бюро применяют единую шкалу от 1 до 999 баллов, прежние шкалы (например, 300-850) устарели. Диапазоны категорий у разных бюро и сервисов не совпадают, поэтому ориентируйтесь на ориентиры, а не на жесткие границы.
| Диапазон баллов | Условная оценка | Что это значит для заемщика |
|---|---|---|
| 1-607 | Низкий | Кредит получить сложно, отказы вероятны |
| 608-845 | Средний | Одобрение возможно, ставка выше |
| 846-977 | Высокий | Шансы на одобрение хорошие |
| 978-999 | Очень высокий | Лучшие условия и крупные лимиты |
Границы приведены как ориентир по описанию НБКИ, у других бюро (например, ОКБ) пороги свои, поэтому сверяйтесь с личным кабинетом вашего бюро. Единой формулы расчета нет: каждое бюро использует свою модель, поэтому у одного человека в двух бюро баллы будут разными.
От чего зависит кредитный рейтинг
Рейтинг складывается из данных кредитной истории. Главный фактор - платежная дисциплина: любые просрочки снижают балл, а длительные просрочки и судебные взыскания снижают сильно.
Что понижает рейтинг
- Просрочки по кредитам, картам и займам. Чем дольше и чаще, тем хуже.
- Частые заявки в разные банки, особенно закончившиеся отказом: кредиторы видят все запросы.
- Много действующих кредитов и высокая нагрузка на доход.
- Частые микрозаймы: бюро рассматривает их как признак нехватки денег.
- Взыскания по коммунальным платежам, налогам, алиментам, штрафам.
- Слишком короткая история. Человек без кредитов тоже оценивается слабо: у бюро нет данных, чтобы поставить высокий балл.
Что повышает рейтинг
- Платежи вовремя в течение месяцев и лет.
- Закрытые без просрочек кредиты.
- Умеренная долговая нагрузка: платежи заметно ниже доходов.
- Разумное число обязательств и редкие заявки.
- Использование кредитной карты с небольшим лимитом и своевременное закрытие задолженности.
Как узнать свой кредитный рейтинг
Госуслуги кредитный рейтинг не показывают. Они только подсказывают, в каких бюро хранится ваша история. Дальше есть три пути.
- Получите список бюро через Госуслуги по инструкции из статьи о проверке кредитной истории.
- Войдите в личный кабинет бюро и найдите раздел с оценкой: он называется "Кредитный рейтинг", "Скоринг" или "Персональный кредитный рейтинг". Бесплатность зависит от бюро и условий сервиса.
- Посмотрите оценку в приложении банка или на сервисах-агрегаторах, которые подключены к бюро. Там чаще достаточно простой авторизации.
Балл полезен как ориентир, но не заменяет отчет: отчет показывает причину снижения, балл только итог. Проверять рейтинг стоит раз в несколько месяцев и перед крупным кредитом. Одна и та же проверка не влияет на сам рейтинг, если запрос сделан вами.
Как повысить кредитный рейтинг
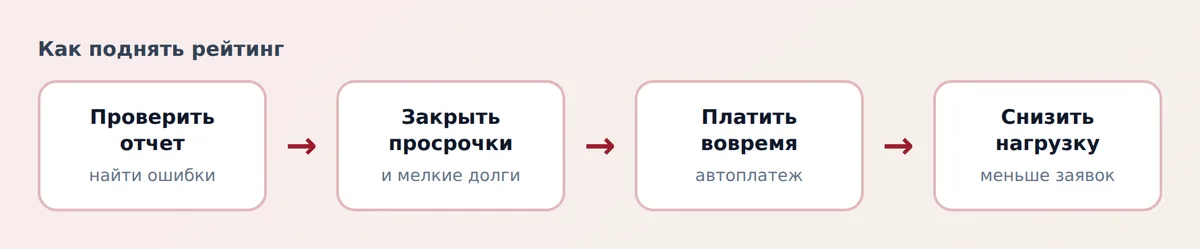
Быстрого способа нет: рейтинг растет по мере накопления положительной истории. Но последовательность действий известна.
- Проверьте отчет и исправьте ошибки: закрытый кредит, показанный действующим, и чужие записи занижают балл. Порядок оспаривания описан в статье про кредитную историю.
- Погасите просрочки и закройте мелкие долги. Не оставляйте незакрытыми платежи, которые взыскатели могут передать в суд.
- Платите по графику. Включите автоплатеж и держите запас на счете.
- Снизьте нагрузку. Погасите самые дорогие кредиты досрочно: досрочное погашение уменьшает долг и переплату. Оценить нагрузку поможет калькулятор ПДН.
- Не подавайте десятки заявок. Выбирайте банки, где вероятность одобрения высока, и делайте не больше нескольких заявок за короткое время.
- При отсутствии истории оформите небольшую кредитную карту и платите по ней вовремя. Для людей с испорченной историей это один из доступных способов начать с нуля.
Срок результата зависит от того, насколько глубок провал. Если были мелкие просрочки, улучшение заметно через несколько месяцев регулярных платежей. После серьезных просрочек и взысканий история восстанавливается годами.
Мифы и ошибки
- Платные услуги по "быстрому исправлению" истории. Закон не позволяет удалить достоверные сведения за деньги: можно исправить только ошибки.
- Закрытие кредитной карты сразу улучшает рейтинг. Само закрытие не повышает его, а вот просрочки и нагрузка влияют.
- Проверка своего отчета снижает рейтинг. Снижают запросы банков при заявках, а не ваш собственный запрос.
- Балл у всех бюро одинаковый. Модели разные, и значения не совпадают.
- Высокий рейтинг обещает кредит. Банк учитывает и доход, и ПДН, и свои правила.
Если платежи стали неподъемными, не ждите просрочки: обратитесь за кредитными каникулами или реструктуризацией. Другие материалы о заемщиках собраны в рубрике кредиты и ипотека.
Вопросы и ответы
Какой кредитный рейтинг считается хорошим?
Ориентиры бюро отличаются. По описанию НБКИ, баллы от 846 относятся к высоким, от 978 - к очень высоким, а до 607 - к низким. Единой границы нет, поэтому следите за категорией и динамикой в своем бюро.
Как узнать свой кредитный рейтинг бесплатно?
Через личный кабинет бюро кредитных историй или приложение банка, подключенное к бюро. Список бюро можно получить на Госуслугах. Бесплатность и название раздела зависят от бюро.
Показывает ли Госуслуги кредитный рейтинг?
Нет. Портал дает только список бюро, где хранится ваша история. Балл смотрят уже в самом бюро или сервисе, который с ним связан.
Как быстро можно повысить кредитный рейтинг?
Быстрого способа нет. После мелких просрочек улучшение заметно за несколько месяцев регулярных платежей, а после серьезных просрочек и взысканий история восстанавливается годами.
Снижает ли рейтинг проверка собственной истории?
Нет. Рейтинг снижают частые заявки в банки, а собственный запрос отчета на балл не влияет.
Чем кредитный рейтинг отличается от рейтинга банка?
Персональный рейтинг оценивает человека как заемщика. Рейтинг банка или компании присваивают рейтинговые агентства по буквенной шкале, он показывает надежность организации.