Страхование ипотеки: какие полисы обязательны и как сэкономить
Банк почти всегда предлагает вместе с ипотекой несколько страховых полисов, и заемщики часто не понимают, какие из них нужны по закону, а какие можно не оформлять. Разберем, что такое страхование ипотеки, какие полисы обязательны, как формируется цена и как законно снизить расходы, не рискуя квартирой и ставкой.
Содержание
Какое страхование при ипотеке обязательно по закону
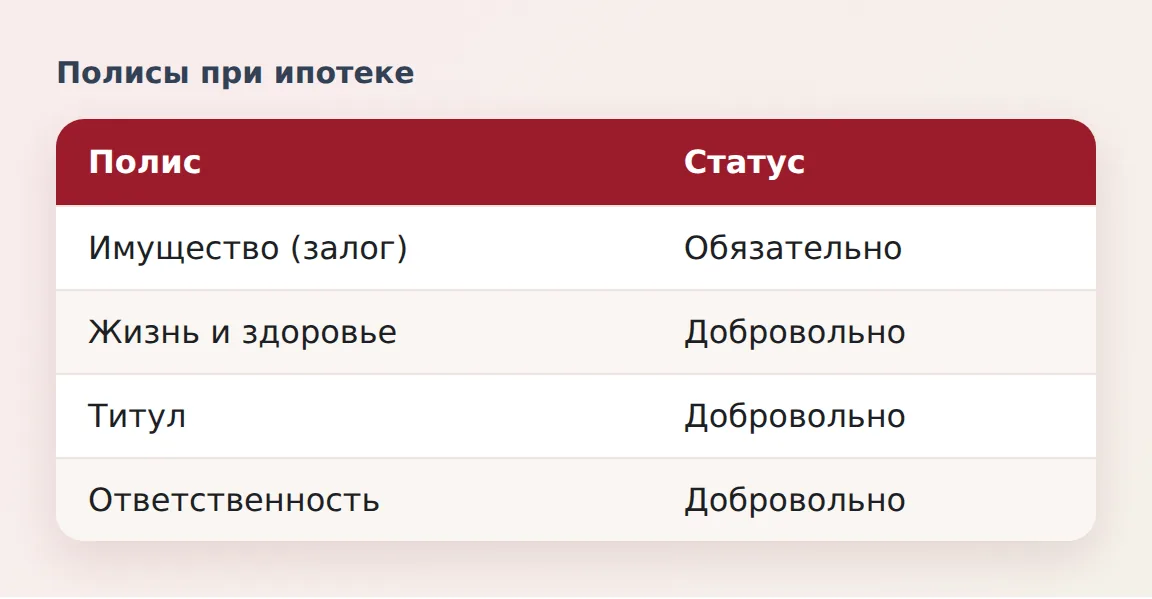
По закону обязательно только одно: страхование предмета залога, то есть самой квартиры или дома, от риска утраты и повреждения. Такое требование содержит статья 31 закона об ипотеке. Объяснение простое: жилье, купленное в кредит, остается залогом банка, и если оно сгорит или будет разрушено, банк потеряет обеспечение.
Остальные виды страхования - личное страхование жизни и здоровья заемщика и титульное страхование - добровольные. Закон о потребительском кредите запрещает банку ставить выдачу кредита в зависимость от личного страхования, если оно не является обязательным по закону. Но на практике банки предлагают скидку по ставке за полис, а за отказ могут повысить ставку, и это заложено в условиях кредитного договора.
Страховую сумму по обязательному полису обычно устанавливают как остаток долга плюс надбавка, которую определяет банк, нередко около 10%. Каждый год при продлении полиса сумма пересчитывается по новому остатку, а значит, взнос постепенно снижается. Требования банка к размеру страховой суммы и перечню рисков указаны в договоре, а подробнее о правилах читайте в подборке консультанта по теме страховка при ипотеке.
| Вид страхования | Что защищает | Статус | Что будет при отказе |
|---|---|---|---|
| Страхование имущества | Квартира или дом от пожара, затопления, взрыва, стихийных бедствий | Обязательно | Банк вправе застраховать сам и потребовать возмещения расходов, а также повысить ставку |
| Страхование жизни и здоровья | Заемщик от смерти и потери трудоспособности | Добровольно | Банк чаще всего повышает ставку, размер надбавки указан в договоре |
| Титульное страхование | Риск потерять право собственности из-за судебного спора | Добровольно | Чаще всего банк не требует, но может повысить ставку |
| Страхование ответственности | Расходы на ремонт соседей при затоплении | Добровольно | Банк не требует |
Страхование жизни, здоровья и титула: нужно ли оно
Закон не обязывает вас страховать жизнь, но экономика такого решения зависит от цифр. Банк стимулирует заемщика надбавкой к ставке, и ее величина указана в договоре. Сравните, сколько стоит полис и сколько вы заплатите, если от него откажетесь.
Пример расчета: полис или надбавка
Условный пример. Остаток ипотеки - 6 млн рублей, ставка при наличии полиса - 12%, при отказе банк повышает ставку на 1 процентный пункт. Допустим, тариф страхования жизни - 0,3% годовых от остатка долга. Полис обойдется примерно в 18 тысяч рублей в год. А дополнительные проценты из-за надбавки составят около 60 тысяч рублей в первый год (6 млн x 1%). В таком случае выгоднее оформить полис, даже если он стоит денег. Цифры условные: у вас тариф и надбавка будут другими, поэтому делайте расчет по своему договору.
Для расчета платежа с разной ставкой используйте кредитный калькулятор: введите ставку с надбавкой и без нее и сравните переплату за весь срок. Не забудьте, что ипотека влияет и на показатель долговой нагрузки, который учитывает платеж по кредиту.
Страхование жизни и здоровья
Полис защищает вас и семью: если заемщик умер или стал инвалидом, страховая компания погашает долг перед банком в пределах страховой суммы, а квартира остается наследникам. Для людей с детьми, единственным кормильцем в семье и работающих в опасных профессиях такой полис имеет смысл независимо от ставки. Цена зависит от возраста, пола, профессии, привычек и состояния здоровья: молодым она ниже, а людям старше 55 лет значительно выше.
Титульное страхование
Защищает от риска, что сделка будет признана недействительной и вы лишитесь права собственности. Оно актуально при покупке квартиры на вторичном рынке, особенно с длинной цепочкой собственников, ранее продававшейся по заниженной цене или с участием несовершеннолетних, наследников и банкротов. При покупке новостройки у застройщика этот риск ниже. Полис обычно оформляют на первые три года, пока можно оспорить сделку. Если вы покупаете квартиру с использованием эскроу-счета, то риски сделки частично снижает сам механизм расчетов, но он не заменяет юридическую проверку квартиры.
От чего зависит цена страховки и сколько она стоит
Стоимость каждого полиса считается как процент от страховой суммы. Для имущества тарифы начинаются примерно от 0,05% до 0,2% от суммы в год, для жизни и здоровья диапазон гораздо шире, потому что на цену сильнее влияет возраст. Точные тарифы у разных компаний могут отличаться в полтора-три раза, поэтому сравнение цен действительно экономит деньги. Показанные в статье цифры ориентировочные: актуальные тарифы смотрите в калькуляторах страховых компаний.
- Остаток долга. Чем он меньше, тем дешевле полис, поэтому после досрочных платежей стоимость падает.
- Тип жилья и год постройки. Дом из бетона дешевле деревянного, новый дешевле старого, этаж и износ коммуникаций тоже влияют.
- Набор рисков. Комплексный полис стоит дороже полиса только на конструктив: он может включать внутреннюю отделку и движимое имущество.
- Возраст и профессия заемщика. Для страхования жизни это главный фактор, а болезни, вредные привычки и экстремальное хобби повышают тариф.
- Франшиза и страховая компания. Франшиза уменьшает цену, а у разных страховщиков тарифы отличаются.
Пример: квартира на 8 млн рублей с остатком долга 5 млн. Страхование имущества по тарифу 0,15% обойдется примерно в 7500 рублей в год, а страхование жизни зависит от возраста и может составить от 10 до 30 тысяч рублей. Таблица ниже показывает порядок расходов.
| Полис | Страховая сумма | Тариф (условный) | Цена за год |
|---|---|---|---|
| Имущество (конструктив) | 5,5 млн рублей | 0,15% | около 8,3 тыс. рублей |
| Жизнь и здоровье, возраст 35 лет | 5,5 млн рублей | 0,3% | около 16,5 тыс. рублей |
| Титул (вторичное жилье) | 5,5 млн рублей | 0,2% | около 11 тыс. рублей |
В примере страховая сумма взята как остаток долга 5 млн плюс 10%, то есть 5,5 млн рублей. Тарифы условные и служат для понимания порядка цифр, а не для расчета конкретного полиса.
Как сэкономить на страховании ипотеки
Закон не запрещает вам выбирать страховую компанию самостоятельно. Банк может потребовать, чтобы страховщик входил в его список аккредитованных компаний и полис содержал нужные риски, но заставить покупать полис только у банка или у его партнера он не вправе. Главные способы снижения расходов - сравнение предложений, правильная страховая сумма и продление полиса не на год, а по оптимальной схеме.
- Сравните предложения. Запросите расчет в нескольких компаниях из списка банка или воспользуйтесь агрегатором. Проверьте не только цену, но и риски, франшизу, исключения.
- Выбирайте нужный набор рисков. Обязательный полис - на конструктив. Внутреннюю отделку и имущество страхуйте только если хотите защитить ремонт.
- Следите за страховой суммой. Она должна равняться остатку долга плюс надбавка банка, а не первоначальной стоимости квартиры. Если в полисе стоит старая сумма, пересчитайте ее при продлении.
- Используйте скидки. Ряд компаний дают скидку за оформление нескольких полисов сразу, за онлайн-покупку, за безубыточное прошлое.
- Меняйте страховщика при продлении. Если предложение конкурента выгоднее, уведомите банк и предоставьте новый полис в срок, указанный в договоре. Банк обязан принять его, если он соответствует требованиям.
- Не пропускайте продление. Просрочка может привести к повышению ставки или штрафу по договору, а страховая защита при этом пропадет.
Если вы досрочно гасите ипотеку, вернуть часть страховой премии можно, но зависит это от условий конкретного полиса. Для имущества возврат менее вероятен, для личных полисов шансы выше. Подробнее о порядке возврата рассказано в статье как вернуть страховку по кредиту, а о том, как лучше погашать долг, - в материале про досрочное погашение кредита.
Страхование при рефинансировании
Если вы переходите в другой банк, полис придется переоформить в соответствии с требованиями нового кредитора: у каждого банка свой список страховщиков и условий. Заранее посмотрите, как изменится ставка и стоимость страховки, и сравните общую выгоду. Подробнее - в статье про рефинансирование ипотеки.
Как оформить полис и продлевать его каждый год
Обычно страхование оформляют до подписания кредитного договора или в течение срока, указанного в нем, нередко это 30 календарных дней. Если полис не заключен вовремя, банк вправе повысить ставку. Лучше выбрать компанию заранее, пока вы собираете документы на сделку.
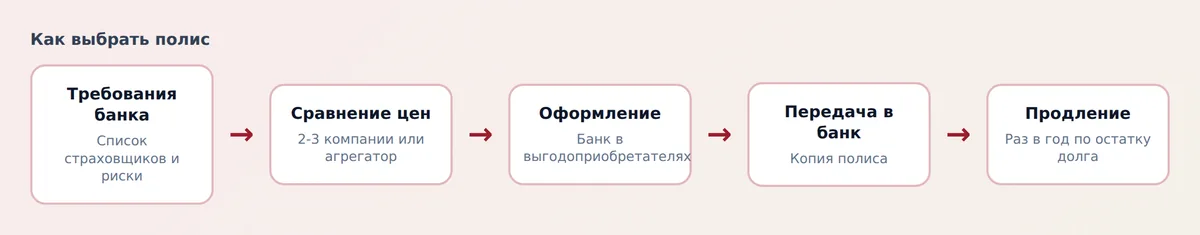
- Узнайте у банка требования к страховщику: список аккредитованных компаний, набор рисков, формулу страховой суммы, выгодоприобретателя (банк).
- Запросите расчет у двух-трех компаний и сравните цены, риски и франшизу.
- Оформите полис онлайн или в офисе: понадобятся паспорт, кредитный договор или его проект, данные по квартире (адрес, площадь, год постройки).
- Оплатите премию и получите полис с указанием банка выгодоприобретателем.
- Передайте копию полиса в банк через личный кабинет или офис и проверьте, что банк принял его.
- Каждый год за месяц до окончания полиса проверьте остаток долга, пересчитайте страховую сумму и продлите страхование.
При наступлении страхового случая, например пожара или затопления, сразу сообщите в страховую компанию и в банк, сохраните документы и фотографии, вызовите аварийную службу и получите акт. Страховое возмещение по имуществу в первую очередь направляется на погашение долга или на восстановление квартиры, согласно договору. Если страховая отказывает или занижает выплату, обратитесь с претензией, а затем к финансовому уполномоченному и в Банк России: порядок описан в статье как пожаловаться на банк в ЦБ.
Частые ошибки заемщиков
- Соглашаются на первый полис, предложенный в отделении банка, не сравнив цены и условия других компаний.
- Оформляют комплексный полис с лишними рисками, хотя банку нужен только конструктив.
- Не следят за страховой суммой и годами платят за завышенный полис.
- Забывают продлить полис и получают повышенную ставку или штраф.
- Отказываются от страхования жизни, не посчитав, во сколько обойдется надбавка к ставке.
- Не читают исключения: затопление по вине жильца, пожар от нарушения правил, износ коммуникаций могут не считаться страховым случаем.
Если вы только планируете ипотеку, заранее включите расходы на страхование в бюджет: это несколько десятков тысяч рублей в год. Узнать больше о том, как формируется ставка и платеж, можно в разделе кредиты и ипотека, а об устройстве страхового рынка - в разделе страхование. Если вам интересно, как страхуются имущественные риски вообще, прочитайте работу про страхование имущества.
Вопросы и ответы
Какое страхование обязательно при ипотеке?
По закону обязательно только страхование залогового имущества, то есть квартиры или дома, от утраты и повреждения. Страхование жизни, здоровья и титула добровольное.
Можно ли отказаться от страхования жизни при ипотеке?
Да, закон не обязывает вас его оформлять. Но банк может повысить ставку, поэтому сравните стоимость полиса и размер надбавки. Условия указаны в кредитном договоре.
Можно ли выбрать страховую компанию самостоятельно?
Да, если она соответствует требованиям банка: чаще всего это аккредитация и набор рисков в полисе. Банк не вправе обязывать вас покупать полис только у него. При продлении страховщика можно сменить.
Сколько стоит страхование ипотеки?
Страхование имущества обычно стоит десятые доли процента от страховой суммы в год, страхование жизни зависит от возраста и может быть заметно дороже. Тарифы разных компаний отличаются в разы, поэтому сравнивайте предложения.
Нужно ли продлевать страховку каждый год?
Да, пока действует ипотека. Если полис не продлить, банк может повысить ставку или применить штраф, а страховая защита квартиры прекратится. Продлевать полис нужно по новому остатку долга.
Вернут ли страховку при досрочном погашении ипотеки?
Зависит от условий полиса. Часть премии за неиспользованный период чаще возвращают по личному страхованию, по страхованию имущества возврат менее вероятен. Подайте заявление страховщику со справкой о погашении кредита.