Аннуитетный и дифференцированный платеж: формулы и сравнение
Аннуитетный платеж одинаков каждый месяц, дифференцированный постепенно уменьшается. Ниже даны формулы обеих схем, расчет на конкретных суммах, таблица сравнения переплаты и советы, какую схему выбрать под свой бюджет.
Содержание
Две схемы погашения кредита
Любой кредит с равномерным погашением состоит из двух частей: основного долга (суммы, которую вы взяли) и процентов (платы банку за пользование деньгами). Схема платежа определяет, как эти части распределяются во времени.
При аннуитетной схеме вы вносите каждый месяц одну и ту же сумму. В начале срока большую часть платежа занимают проценты, а долг уменьшается медленно. К концу картина меняется: проценты почти исчезают, и платеж идет в основном на погашение долга.
При дифференцированной схеме основной долг делится на равные части, и каждый месяц вы гасите одинаковую долю, а проценты начисляются на остаток. Так как остаток уменьшается, платеж снижается от месяца к месяцу: первый самый большой, последний самый маленький.
Годовая ставка и срок у обеих схем могут быть одинаковыми, но общая сумма выплат отличается. Дальше разберем, почему и насколько.
Формула аннуитетного платежа
Ежемесячный аннуитетный платеж считается по формуле:
A = S x r / (1 - (1 + r)^(-n))
Здесь S - сумма кредита, r - месячная процентная ставка (годовая ставка, деленная на 12 и на 100), n - число месяцев. Если ставка 12% годовых, то r = 12 / 12 / 100 = 0,01.
Пример расчета платежа
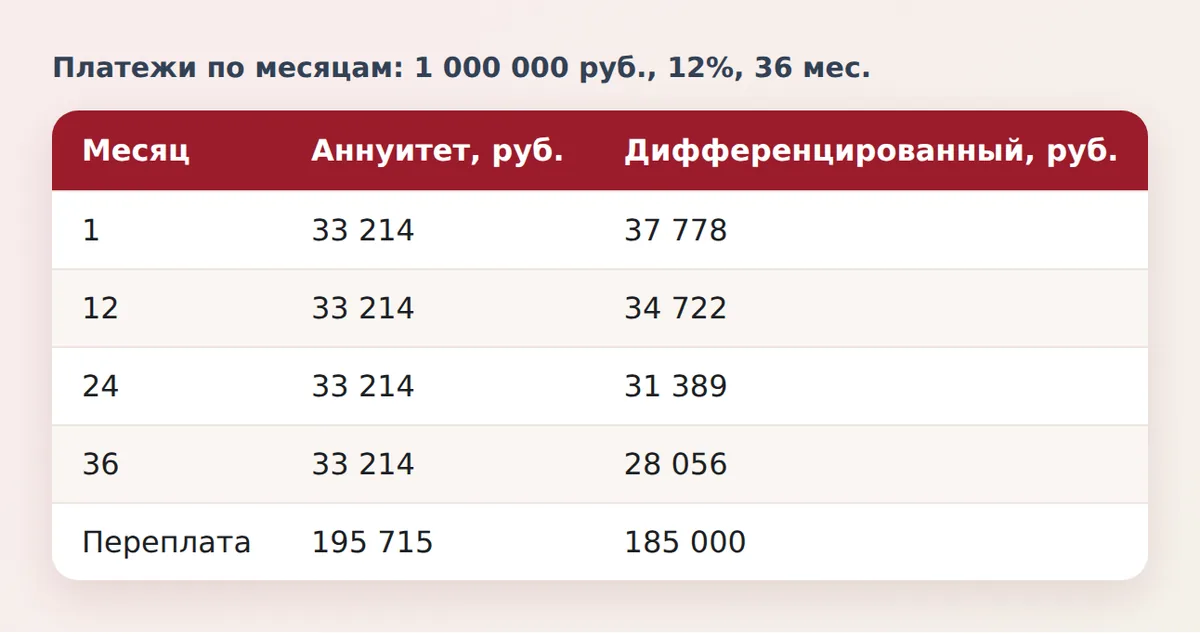
Кредит 1 000 000 рублей, ставка 12% годовых, срок 36 месяцев. Подставляем: A = 1 000 000 x 0,01 / (1 - 1,01^(-36)) = 33 214,31 рубля. Эту сумму вы платите каждый месяц.
Всего за три года вы вернете 33 214,31 x 36 = 1 195 715 рублей. Переплата составит 195 715 рублей. Формула общая: переплата = платеж x число месяцев - сумма кредита.
Как делится первый платеж
В первом месяце проценты начисляются на весь долг: 1 000 000 x 0,01 = 10 000 рублей. Значит, на погашение долга идет только 33 214,31 - 10 000 = 23 214,31 рубля. Во втором месяце проценты считаются уже на остаток 976 785,69 рубля и чуть меньше, а доля долга в платеже чуть больше. Так продолжается весь срок.
Эта особенность важна для досрочного погашения и рефинансирования: чем раньше вы вносите дополнительные деньги, тем больше процентов экономите. Подробный разбор есть в статье про досрочное погашение кредита.
Формула дифференцированного платежа
Платеж за месяц k при дифференцированной схеме состоит из двух слагаемых:
P(k) = S / n + (S - S x (k - 1) / n) x r
Первое слагаемое S / n - одинаковая часть основного долга. Второе - проценты на остаток долга, который каждый месяц уменьшается на S / n.
Пример: тот же кредит
Те же условия: 1 000 000 рублей, 12% годовых, 36 месяцев. Ежемесячная часть долга составляет 1 000 000 / 36 = 27 777,78 рубля.
- Первый месяц: 27 777,78 + 1 000 000 x 0,01 = 37 777,78 рубля.
- Двенадцатый месяц: 27 777,78 + 694 444,44 x 0,01 = 34 722,22 рубля.
- Двадцать четвертый месяц: 27 777,78 + 361 111,11 x 0,01 = 31 388,89 рубля.
- Последний, тридцать шестой месяц: 27 777,78 + 27 777,78 x 0,01 = 28 055,56 рубля.
Переплата считается проще, чем платежи: проценты начисляются на среднее значение остатка, поэтому переплата = S x r x (n + 1) / 2 = 1 000 000 x 0,01 x 37 / 2 = 185 000 рублей. Это на 10 715 рублей меньше, чем при аннуитете.
Сравнение схем на примере
Чтобы увидеть разницу, возьмем две суммы: небольшой потребительский кредит и крупный долг на длительный срок, например ипотеку. Ставка во всех случаях 12% годовых.
| Параметр | Аннуитет | Дифференцированный |
|---|---|---|
| Кредит 1 000 000 руб. на 36 мес.: платеж | 33 214 руб. каждый месяц | от 37 778 до 28 056 руб. |
| Кредит 1 000 000 руб. на 36 мес.: всего выплат | 1 195 715 руб. | 1 185 000 руб. |
| Кредит 1 000 000 руб. на 36 мес.: переплата | 195 715 руб. | 185 000 руб. |
| Кредит 3 000 000 руб. на 20 лет: платеж | 33 033 руб. каждый месяц | от 42 500 до 12 625 руб. |
| Кредит 3 000 000 руб. на 20 лет: переплата | 4 927 820 руб. | 3 615 000 руб. |
На коротком сроке разница в переплате составляет около 5%, на 20 годах - больше 1,3 млн рублей. Чем дольше срок и выше ставка, тем заметнее выигрыш дифференцированной схемы.
Но у дифференцированной схемы есть и обратная сторона. Первый платеж по ипотеке в 3 млн рублей получается 42 500 рублей против 33 033 при аннуитете: на 9 467 рублей выше. Для банка это означает более высокий показатель долговой нагрузки на старте, а для заемщика - более высокий требуемый доход при подаче заявки. Как банк считает нагрузку, разобрано в статье про показатель долговой нагрузки.
Плюсы и минусы каждой схемы
Выбор между схемами - это компромисс между размером платежа сейчас и общей переплатой. Ниже достоинства и недостатки каждой.
Аннуитетный платеж
- Плюс: предсказуемость. Одинаковая сумма проще вписывается в бюджет и дату зарплаты.
- Плюс: ниже первый платеж, значит, ниже требования к доходу и больше шансов на одобрение.
- Плюс: в начале срока можно взять больший кредит при том же доходе.
- Минус: выше переплата, особенно на длинных сроках.
- Минус: в первые годы большая часть платежа уходит на проценты, а долг почти не уменьшается. При продаже квартиры или рефинансировании на ранней стадии остаток может оказаться почти равен сумме кредита.
Дифференцированный платеж
- Плюс: меньше переплата за весь срок.
- Плюс: долг быстрее уменьшается, поэтому проще рефинансировать или продать залог.
- Плюс: платеж падает, и в конце срока нагрузка на бюджет заметно легче.
- Минус: высокие платежи в начале. Если доход нестабилен, первые годы могут оказаться трудными.
- Минус: схему предлагают реже, и выбрать ее удается далеко не по каждому продукту.
Банки чаще предлагают аннуитет, так как он выгоден им: проценты выплачиваются раньше, а большему числу людей удается подтвердить достаточный доход. Дифференцированный график иногда доступен по ипотеке, автокредиту или кредитам малому бизнесу. Узнайте об этом на этапе выбора банка, а не после одобрения.
Как выбрать схему под свой бюджет
Универсального ответа нет. Решение зависит от дохода, срока и ваших планов по погашению. Используйте такой порядок.
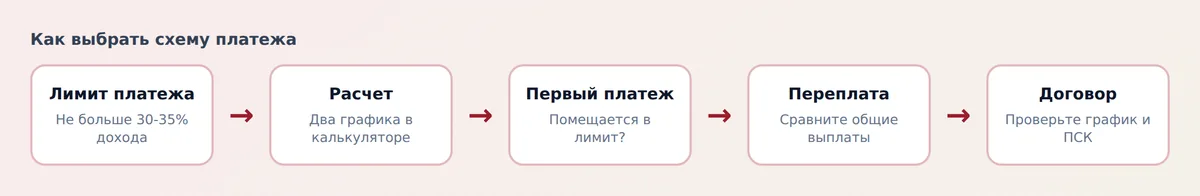
- Определите максимальный комфортный платеж. Ориентир - не более 30-35% дохода на все кредиты вместе.
- Посчитайте оба варианта в кредитном калькуляторе на сайте: он строит график платежей и показывает переплату по обеим схемам.
- Сравните первый платеж дифференцированной схемы с вашим лимитом. Если он не помещается, выбирайте аннуитет.
- Если помещается, оцените экономию на переплате. При сроке менее года разница ничтожна, при ипотеке она выражается сотнями тысяч рублей.
- Спланируйте досрочные платежи. Если вы собираетесь гасить кредит раньше срока, аннуитет с регулярными довнесениями может сравняться по выгоде с дифференцированным.
- Прочитайте график платежей в договоре и проверьте полную стоимость кредита (ПСК): банк обязан указать ее на первой странице договора.
Когда аннуитет разумнее
Выбирайте аннуитет, если нужна максимальная сумма при ограниченном доходе, если доход стабилен, но не растет, или если вы планируете гасить кредит досрочно и сможете довносить деньги в первые годы. Также аннуитет подходит для краткосрочных потребительских кредитов, где разница в переплате невелика.
Когда лучше дифференцированный
Такая схема оправдана, если доход высокий и вы уверены в нем на ближайшие 3-5 лет, если кредит долгий и крупный, а также если вы рассчитываете на повышение доходов. Дифференцированный платеж выгоден тем, кто хочет быстрее уменьшить основной долг и не переплачивать лишнего.
На что смотреть в графике платежей
Даже при выбранной схеме итоговая переплата зависит от деталей договора. Проверьте несколько пунктов.
- Дата платежа. Если она не совпадает с датой получения зарплаты, возможны просрочки. Многие банки позволяют перенести дату.
- Страховка и комиссии. Платная страховка, включенная в кредит, увеличивает его сумму и переплату. Подробнее о возврате страховки - в статье как вернуть страховку по кредиту.
- Ставка. Плавающая или меняющаяся при отказе от страховки ставка меняет график, и расчеты придется делать заново.
- Порядок досрочного погашения. В графике должно быть указано, на что пойдут дополнительные деньги: на уменьшение срока или платежа.
Проценты в обеих схемах считаются на фактический остаток долга за реальное число дней. Поэтому сумма платежа в первом и в последнем месяцах может немного отличаться от расчета по упрощенной формуле. Это нормально: банк пересчитывает проценты по календарю.
Почему расчеты у разных калькуляторов отличаются
Если вы сравните результат нашей формулы и банковский график, вы увидите небольшие расхождения в рублях. Причин обычно три.
- Округление. Банки округляют платеж до копеек, а последний платеж подгоняют так, чтобы закрыть остаток.
- Число дней в месяце. В упрощенной формуле месяц равен одной двенадцатой года. В реальном графике проценты считаются по дням, поэтому в феврале проценты чуть меньше, чем в марте.
- Первый период. Если выдача была не в день платежа, первый период короче или длиннее месяца, и банк пересчитывает проценты за него отдельно.
Для оценки решения этих расхождений достаточно: они не меняют вывода о том, какая схема дешевле. Окончательные цифры всегда смотрите в договоре.
Еще один практический совет: сравнивайте предложения разных банков по полной стоимости кредита, а не только по ставке. Две схемы с одинаковой ставкой могут иметь разную ПСК из-за комиссий и страховок. Общие вопросы выбора кредита разобраны в рубрике кредиты и ипотека.
Вопросы и ответы
Что такое аннуитетный платеж простыми словами?
Это равный ежемесячный платеж по кредиту на весь срок. В него входят проценты и часть основного долга, причем в начале срока доля процентов больше. Благодаря этому вы заранее знаете сумму, которую надо платить каждый месяц.
Какая формула у аннуитетного платежа?
A = S x r / (1 - (1 + r)^(-n)), где S - сумма кредита, r - месячная ставка в долях, n - число месяцев. Для кредита 1 млн рублей под 12% на 3 года получится 33 214 рублей в месяц.
Что выгоднее: аннуитетный или дифференцированный платеж?
По общей переплате выгоднее дифференцированный: на кредите 3 млн рублей на 20 лет при 12% экономия составляет 1,3 млн рублей. Но первые платежи у него выше, поэтому для многих заемщиков доступнее аннуитет.
Можно ли выбрать тип платежа при оформлении кредита?
Иногда да. Многие банки предлагают только аннуитет, а дифференцированную схему дают по ипотеке, автокредиту или бизнес-кредитам. Уточняйте возможность выбора до подачи заявки и просите банк показать оба графика.
Почему в начале срока платеж почти целиком уходит на проценты?
Проценты начисляются на остаток долга, а в начале срока он максимальный. В первом месяце кредита 1 млн рублей под 12% проценты составляют 10 000 из 33 214 рублей платежа. Со временем остаток уменьшается, и доля процентов падает.
Как перейти с аннуитетного платежа на дифференцированный?
Автоматически это не делается. Можно обратиться в банк с просьбой изменить график или рефинансировать кредит на условиях с другой схемой. Перед этим посчитайте расходы на перевод и сравните их с экономией.