Кредитные каникулы: кто может получить и как оформить
Кредитные каникулы позволяют на срок до шести месяцев приостановить платежи, если доход резко упал или случилась чрезвычайная ситуация. Вы узнаете, кто имеет право на отсрочку, какие лимиты действуют, как подать требование и во что обойдется пауза в платежах.
Содержание
- Что такое кредитные каникулы и чем они отличаются от реструктуризации
- Кто может получить кредитные каникулы
- Лимиты по кредитам и сроки
- Как оформить кредитные каникулы: пошаговая инструкция
- Что происходит с платежами, процентами и штрафами
- Влияние на кредитную историю и когда каникулы не подходят
- Типичные ошибки заемщиков
- Вопросы и ответы
Что такое кредитные каникулы и чем они отличаются от реструктуризации
Кредитные каникулы - это законное право заемщика на время приостановить выплаты по кредиту или займу, если его положение резко ухудшилось. Банк или МФО не вправе отказать, когда вы выполнили условия закона и подтвердили ситуацию документами. Долг при этом не списывается: он переносится на более поздний срок.
Главное отличие от реструктуризации в том, что каникулы - право, а реструктуризация - договоренность. Условия реструктуризации банк выбирает сам и может отказать, а в случае каникул он проверяет только формальные основания. Подробнее о втором варианте читайте в материале про реструктуризацию кредита.
Порядок описан в законе о потребительском кредите (займе), а для военнослужащих и мобилизованных действует отдельный закон. Банк России на странице о кредитных каникулах собрал основные правила для заемщиков, и именно по ней стоит сверять цифры перед обращением.
Кто может получить кредитные каникулы
Для обычных потребительских кредитов и займов закон называет два основания. Первое - снижение дохода: доход за два месяца, предшествующих месяцу обращения, стал минимум на 30% ниже среднемесячного дохода за предыдущие 12 месяцев. Пенсионеры подпадают под то же условие. Второе - проживание в зоне чрезвычайной ситуации и ущерб от нее.
Наличие просрочки не мешает обратиться. Но отказать банк вправе, если вы признаны банкротом, есть вступившее в силу решение суда по долгу либо у вас уже действуют каникулы по другому закону.
Участники СВО и члены их семей
Мобилизованные граждане и военнослужащие по контракту, участвующие в СВО, имеют право на каникулы по отдельному закону: без требования подтверждать падение дохода. Такое же право есть у членов семьи. Срок подачи требования по этому закону ограничен конкретной датой, поэтому проверьте ее на сайте Банка России. Банки принимают такие требования по своим правилам оформления, но основание у всех одно - закон.
Ипотечные каникулы
Для ипотеки действуют свои условия. Жилье должно быть единственным, а сумма кредита не больше 15 млн рублей. Основаниями служат потеря работы, потеря трудоспособности на два месяца и более, инвалидность I или II группы, снижение дохода более чем на 30% и появление новых иждивенцев.
Максимальный срок - 6 месяцев, платежи переносятся на конец срока, а проценты в период каникул продолжают начисляться. С 1 сентября 2026 года появилось дополнительное основание для семей: рождение или усыновление второго и последующих детей. Доход в этом случае подтверждать не нужно, достаточно свидетельства о рождении или усыновлении. Срок такой отсрочки - до 18 месяцев: платежи не вносятся, а проценты продолжают начисляться и включаются в график после окончания каникул. Основание распространяется и на ипотеку, заключенную до 1 сентября 2026 года. Заявление подают в пределах 180 дней со дня рождения или усыновления ребенка, условия уточните в банке и на cbr.ru.
Лимиты по кредитам и сроки
Обычные каникулы по потребительским кредитам ограничены размером долга. Лимиты по данным Банка России собраны в таблице.
| Вид кредита | Лимит | Срок каникул |
|---|---|---|
| Автокредит | до 1,6 млн рублей | до 6 месяцев |
| Другие потребительские кредиты и займы | до 450 тысяч рублей | до 6 месяцев |
| Кредитная карта | лимит не более 150 тысяч рублей | до 6 месяцев |
| Ипотека (единственное жилье) | до 15 млн рублей | до 6 месяцев, при рождении ребенка до 18 |
По основанию "снижение дохода" воспользоваться каникулами можно один раз, по основанию "чрезвычайная ситуация" - также один раз. Выйти из каникул досрочно можно в любой момент: достаточно уведомить кредитора.
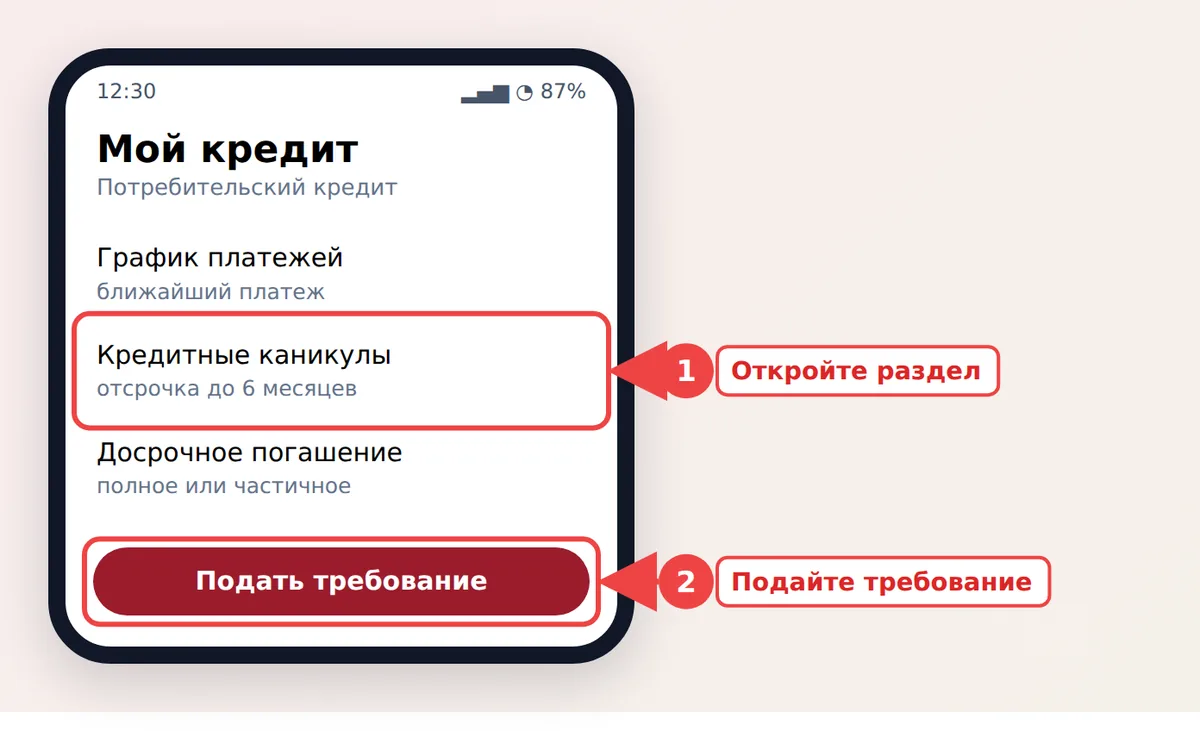
Как оформить кредитные каникулы: пошаговая инструкция
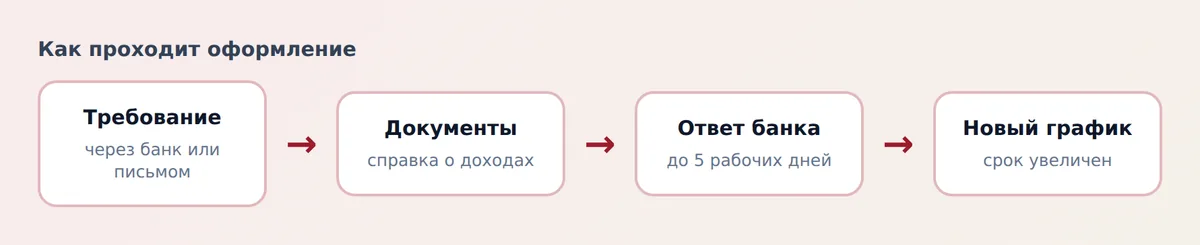
Единой кнопки на Госуслугах для обычных каникул нет: требование направляется вашему кредитору. Закон допускает несколько способов: так, как предусмотрено договором (чаще всего через приложение или личный кабинет банка), заказным письмом с уведомлением о вручении или вручением под расписку.
- Подготовьте подтверждение. При снижении дохода это справка 2-НДФЛ, справка о доходах по налогу на профессиональный доход (для самозанятых) или книга учета доходов и расходов (для ИП). При ЧС - документы местной администрации.
- Откройте приложение или личный кабинет банка и найдите раздел по кредиту. Название раздела отличается: "Кредитные каникулы", "Отсрочка платежа" или "Помощь с платежами".
- Заполните требование: укажите основание и приложите документы. Если приложения нет, направьте письмо в отделение или заказным письмом на юридический адрес кредитора.
- Дождитесь решения. Кредитор обязан в течение пяти рабочих дней уведомить вас о предоставлении каникул или об отказе с указанием причины.
- Получите новый график. До конца каникул банк присылает обновленный график платежей, где срок кредита увеличен не менее чем на период отсрочки.
При чрезвычайной ситуации требование подается в течение 60 календарных дней с момента, когда установлены соответствующие факты. Сохраните копию требования и подтверждение отправки: при споре они понадобятся.
Что происходит с платежами, процентами и штрафами
Проценты в период каникул начисляются по ставке договора. Размер ежемесячного платежа после каникул остается прежним, но платить вы будете дольше: срок возврата увеличивается не менее чем на период отсрочки. Поэтому переплата растет, и каникулы нельзя считать бесплатной услугой.
Просроченная задолженность, неустойка и штрафы на время каникул не растут, но после их окончания придется все погасить. Если вы начнете платить в период каникул и суммы догонят обычный график, отсрочка прекратится, а новый график придет в течение трех рабочих дней.
Оцените, как изменится нагрузка, на кредитном калькуляторе: добавьте месяцы отсрочки и посмотрите итоговую переплату. Банк может учитывать закредитованность при будущих заявках, поэтому ориентируйтесь и на показатель долговой нагрузки.
Влияние на кредитную историю и когда каникулы не подходят
Кредитор передает в бюро сведения о том, что платежи приостановлены на законных основаниях. Сама по себе отсрочка просрочкой не считается, но при новой заявке банк увидит пометку и может учесть ее при оценке. Подробнее о проверке отчета - в статье как проверить кредитную историю.
Каникулы не подойдут, если долг превышает лимит, доход падает надолго или платеж и так неподъемен. В такой ситуации ищите другие инструменты:
- реструктуризацию с уменьшением платежа и увеличением срока;
- рефинансирование под более низкую ставку;
- при безнадежной задолженности - внесудебное банкротство через МФЦ.
Типичные ошибки заемщиков
- Ждать решения и не платить по графику. Пока кредитор не подтвердил каникулы, платеж остается обязательным.
- Не прикладывать документы. Без справки о доходах банк вправе отказать.
- Не следить за новым графиком и пропустить первый платеж после окончания каникул.
- Путать каникулы с рефинансированием. Отсрочка не снижает ставку.
- Направлять требование по неверному каналу. Используйте способ, указанный в договоре, или заказное письмо.
Если банк отказал без объяснений, запросите письменный ответ и подайте жалобу в Банк России через его интернет-приемную. Другие разделы о долгах и платежах собраны в рубрике кредиты и ипотека.
Вопросы и ответы
Можно ли взять кредитные каникулы, если есть просрочка?
Да, наличие просрочки не мешает обратиться. Отказать могут при банкротстве, при вступившем в силу решении суда или если у вас уже действуют каникулы по другому закону. Просроченные суммы и штрафы после каникул придется погасить.
На какой срок дают кредитные каникулы?
До шести месяцев. По основанию снижения дохода и по основанию чрезвычайной ситуации каникулами можно воспользоваться по одному разу. Для ипотечных семей с рождением второго и последующих детей с 1 сентября 2026 года срок отсрочки до 18 месяцев.
Начисляются ли проценты во время каникул?
Да, по ставке договора. Размер платежа не меняется, но срок кредита удлиняется не менее чем на период каникул, поэтому итоговая переплата растет.
Как быстро банк рассматривает требование?
Кредитор должен уведомить о решении в течение пяти рабочих дней после получения требования. При отказе он обязан указать причины в уведомлении.
Какие документы нужны для кредитных каникул?
При снижении дохода: справка 2-НДФЛ, справка о доходах по налогу на профессиональный доход или книга учета доходов и расходов ИП. При чрезвычайной ситуации - документы органов местного самоуправления.
Портят ли кредитные каникулы кредитную историю?
Сама отсрочка не считается просрочкой, но банк передает в бюро пометку о приостановке платежей. Новые кредиторы могут учесть ее при оценке заявки.