Налог на проценты по вкладам: как считается и когда платить
Налог на проценты по вкладам платят все, чей процентный доход за год превысил необлагаемую сумму. Разберем формулу лимита, ставки НДФЛ 13% и 15%, примеры расчета за 2025 и 2026 годы и сроки уплаты, чтобы вы заранее знали, сколько придется заплатить.
Содержание
Какие проценты по вкладам облагаются налогом
Налог на проценты по вкладам - это обычный НДФЛ, только база считается особым образом. Облагается не сумма на счете и не сам вклад, а процентный доход, который банк начислил и выплатил вам за календарный год. Если вы вложили 1 000 000 рублей и получили 100 000 рублей процентов, налог считают со ста тысяч, а не с миллиона.
Правило действует с 2021 года и распространяется на проценты по вкладам и остаткам на счетах в российских банках. Доходы суммируются по всем банкам сразу: три вклада в трех банках для налоговой считаются одним процентным доходом. Банки сами передают в ФНС сведения о выплаченных процентах, подавать декларацию 3-НДФЛ из-за вкладов не нужно.
Под налог попадают проценты не только по классическим срочным вкладам. В базу входят проценты по накопительным счетам, по вкладам с капитализацией и по рублевым остаткам на дебетовых картах, если ставка по ним выше 1% годовых. Подробнее о том, чем накопительный счет отличается от вклада, рассказано в материале про вклад и накопительный счет.
Необлагаемая сумма: формула и как она меняется
Часть процентов налогом не облагается. Необлагаемый доход за год считается по формуле:
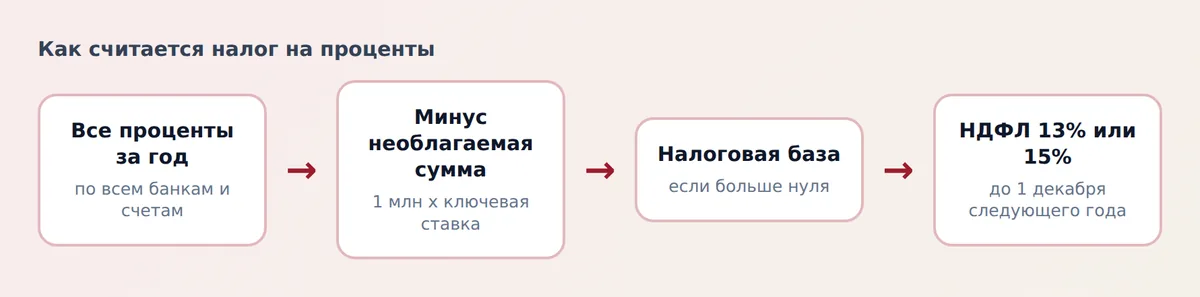
- необлагаемая сумма = 1 000 000 рублей x максимальная ключевая ставка Банка России, действовавшая на первое число любого месяца этого года;
- налоговая база = все полученные проценты за год - необлагаемая сумма;
- если результат отрицательный или нулевой, налога нет.
Лимит привязан к ключевой ставке, поэтому он каждый год разный. Чем выше ставка, тем больше процентов вы можете получить без налога. Как устроена сама ставка и почему она меняется, объясняет статья про ключевую ставку ЦБ.
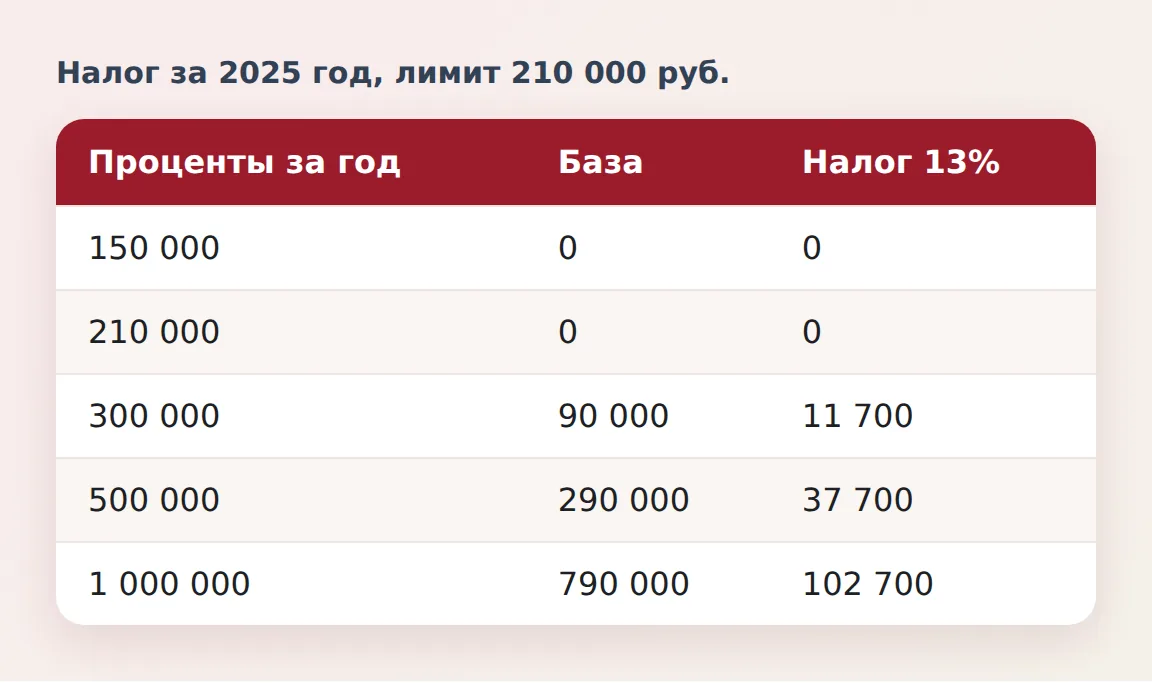
Налоговая служба приводит такой пример расчета: на 1 января 2025 года ключевая ставка равнялась 21%, значит, необлагаемая сумма для процентов, полученных в 2025 году, составила 210 000 рублей. Для процентов, полученных в 2026 году, на 1 января действовала ставка 16%, то есть минимальный лимит равен 160 000 рублям. Итоговая цифра за 2026 год станет окончательной только по результатам года: если ставка на первое число какого-то месяца окажется выше, лимит вырастет, а снизиться ниже уже определенного значения он не может.
Ставки НДФЛ: 13% и 15%
С 2025 года в России действует прогрессивная шкала НДФЛ. Налоговая база по процентам по вкладам облагается по тем же ставкам, что и остальные доходы:
- 13% - с части базы до 2 400 000 рублей за год;
- 15% - с части, которая превышает 2 400 000 рублей;
- для очень крупных доходов предусмотрены более высокие ставки, но на практике обычные вкладчики до них не доходят.
Порог в 2,4 млн рублей считается по всей совокупности ваших доходов за год, в том числе по другим доходам, облагаемым по этой шкале: например, от продажи имущества. Поэтому человек с небольшими процентами, но с крупной продажей квартиры в том же году может заплатить налог по повышенной ставке с части базы.
Ставки 13% и 15% относятся к налоговым резидентам. Для нерезидентов ставка другая, поэтому если вы большую часть года жили за пределами России, уточните свой статус в налоговой.
Примеры расчета за 2025 и 2026 годы
Проще всего понять правило на цифрах. Возьмем несколько условных ситуаций. Все суммы округлены и даны для примера.
| Ситуация | Проценты за год | Необлагаемая сумма | База | Налог |
|---|---|---|---|---|
| Небольшой вклад, 2025 год | 150 000 руб. | 210 000 руб. | 0 руб. | 0 руб. |
| Средний доход, 2025 год | 300 000 руб. | 210 000 руб. | 90 000 руб. | 11 700 руб. |
| Тот же доход, 2026 год (при лимите 160 000 руб.) | 300 000 руб. | 160 000 руб. | 140 000 руб. | 18 200 руб. |
| Очень крупный доход, база 3 млн руб. | - | - | 3 000 000 руб. | 402 000 руб. |
Как получены цифры. Во втором случае: 300 000 - 210 000 = 90 000, умножаем на 13% и получаем 11 700 рублей. В третьем: 300 000 - 160 000 = 140 000, налог 18 200 рублей. В четвертой строке до порога 2 400 000 налог 13%, то есть 312 000 рублей, а с оставшихся 600 000 рублей по ставке 15% еще 90 000 рублей, всего 402 000 рублей.
Обратите внимание на разницу между вторым и третьим случаем. Доход одинаковый, но лимит в 2026 году ниже, потому что ставка на начало года была ниже, и налог выше. С падением ключевой ставки необлагаемая часть сжимается, а доходность вкладов тоже снижается, поэтому доля налога в итоговом доходе растет.
Свой доход можно прикинуть в калькуляторе вклада: он учитывает капитализацию и налог на проценты.
Какие вклады и счета налогом не облагаются
Есть доходы, которые в расчет не включаются совсем. Налог не начисляют на:
- проценты по рублевым вкладам и счетам, ставка по которым в течение всего года не превышала 1% годовых: обычно это зарплатные счета и счета до востребования;
- доходы по счетам эскроу, которые открывают при покупке жилья в новостройке.
Подробнее об эскроу рассказано в статье про эскроу-счет при покупке новостройки. Если ставка по счету хотя бы часть года была выше 1%, все начисленные за год проценты по нему попадают в расчет.
Отдельный вопрос - валютные вклады. По ним тоже начисляется налог, а суммы пересчитывают в рубли по курсу Банка России на дату получения дохода. Как именно банк отразил проценты, видно в сведениях, которые он передал налоговой.
Как и когда платить налог
Платить самому ничего считать не нужно: налоговая рассчитывает НДФЛ по данным банков и присылает уведомление. Порядок обычно такой:
- В течение года банки передают в ФНС сведения о выплаченных процентах, итоговые данные поступают не позднее 1 февраля следующего года.
- ФНС считает налог и формирует налоговое уведомление, его вы увидите в личном кабинете налогоплательщика на сайте nalog.gov.ru, в приложении или на Госуслугах.
- Оплатить налог нужно не позднее 1 декабря года, следующего за тем, в котором вы получили проценты.
- Если уведомление не пришло, а проценты были выше необлагаемой суммы, сообщите об этом в налоговую самостоятельно.
Налог с процентов, полученных в 2025 году, нужно заплатить до 1 декабря 2026 года. Налог с процентов 2026 года платят до 1 декабря 2027 года. Просрочка приводит к пене, поэтому лучше не откладывать оплату на последний день.
Налог можно оплатить в личном кабинете, через банковское приложение или на Госуслугах. Банк удерживать налог с вас автоматически не будет: он только передает сведения в налоговую.
Как законно снизить налог на проценты
Платить налог нужно, но сумму можно сделать меньше, если спланировать вложения заранее. Вот что работает без нарушений:
- Сравнивайте доходность вкладов после налога, а не только ставку. Для крупных сумм налог заметно съедает разницу между близкими ставками, поэтому считайте итог в рублях.
- Следите, в каком году вы получаете проценты. По вкладу с выплатой в конце срока доход обычно попадает в год выплаты, и налог относится именно к нему. Как банк отнесет доход, смотрите в личном кабинете налогоплательщика.
- Проверьте, нет ли у вас счетов со ставкой выше 1%, о которых вы забыли: проценты по дебетовой карте и накопительному счету суммируются со вкладами.
- Если вы пользуетесь налоговыми льготами по другим инструментам, например индивидуальным инвестиционным счетом, изучите условия: подробности есть в статье про ИИС.
Как выбрать вклад с учетом ставки, срока и надежности банка, подробно разобрано в статье про выбор вклада. А насколько защищены ваши деньги, если у банка отзовут лицензию, показывает материал про страхование вкладов.
Частые ошибки и спорные ситуации
Несколько вопросов возникают у вкладчиков чаще остальных. Вот на что стоит обратить внимание.
- Путают сумму вклада с доходом. Налог платят не с тела вклада, а только с процентов сверх необлагаемой суммы.
- Считают лимит по каждому банку отдельно. Лимит общий на все банки, поэтому 210 000 рублей нельзя использовать несколько раз.
- Ждут, что банк удержит налог. Банк не удерживает НДФЛ с процентов по вкладам, а передает данные в ФНС.
- Игнорируют уведомление. Если оно пришло не на ту сумму, обратитесь в налоговую через личный кабинет и приложите справки банков.
- Не учитывают проценты по картам. Остаток на дебетовой карте с процентом выше 1% тоже входит в базу.
Если налог посчитан неверно, например в нем учтен счет, который вы закрыли раньше, или не учтена ставка 1% и ниже, подайте в личном кабинете обращение с пояснением. Налоговая пересчитает сумму или направит ответ с обоснованием.
Вопросы и ответы
Какой налог на проценты по вкладам в 2026 году?
Налог составляет 13% с процентов, превысивших необлагаемую сумму, и 15% с той части налоговой базы, которая выше 2 400 000 рублей за год. Необлагаемая сумма равна 1 млн рублей, умноженному на максимальную ключевую ставку на первое число месяцев года. На 1 января 2026 года ставка была 16%, значит, лимит не меньше 160 000 рублей.
С какой суммы вклада платится налог?
Налог не зависит от суммы вклада, он зависит от полученных процентов. При ставке 10% годовых проценты за год превысят 210 000 рублей примерно с вклада 2,1 млн рублей, а при ставке 20% - с вклада около 1,05 млн рублей. Суммировать нужно все вклады и счета во всех банках.
Нужно ли подавать декларацию по процентам вкладов?
Нет, декларация 3-НДФЛ из-за процентов по вкладам не нужна. Банки передают сведения в налоговую, она сама считает налог и присылает уведомление в личный кабинет. Если уведомление не пришло, а проценты были выше необлагаемой суммы, сообщите об этом в ФНС самостоятельно.
До какого числа платить налог с процентов за 2025 год?
Налог с процентов, полученных в 2025 году, нужно заплатить не позднее 1 декабря 2026 года. Оплатить можно в личном кабинете налогоплательщика, на Госуслугах или в банковском приложении. За просрочку начисляют пеню.
Платят ли пенсионеры налог на проценты по вкладам?
Да, возраст не освобождает от налога: пенсионеры платят НДФЛ на общих основаниях, если проценты превысили необлагаемую сумму. Сама пенсия при этом налогом не облагается и в базу по вкладам не входит.
Облагаются ли налогом проценты по накопительному счету и карте?
Да, если ставка по ним в течение года была выше 1% годовых. Проценты по накопительным счетам и остаткам на картах суммируются с доходом по вкладам, а необлагаемая сумма общая. Проценты по счетам со ставкой не выше 1% не учитываются.