Эскроу-счет при покупке новостройки: как работает
Эскроу-счет - специальный счет в банке, где деньги покупателя лежат до тех пор, пока застройщик не сдаст дом. С 2019 года по такой схеме продаются квартиры в новостройках по договору долевого участия. Разберем, как проходит сделка, кто и когда получает деньги, что с процентами и страхованием АСВ.
Содержание
- Что такое эскроу-счет простыми словами
- Как проходит покупка квартиры через эскроу-счет
- Когда деньги со счета получает застройщик
- Страхование эскроу-счета: застрахованы ли деньги АСВ
- Проценты по эскроу-счету и налоги
- Плюсы, минусы и риски эскроу для покупателя
- Как проверить застройщика и счет перед покупкой
- Вопросы и ответы
Что такое эскроу-счет простыми словами
Эскроу - счет, на котором банк хранит деньги до выполнения условий сделки. Банк называется эскроу-агентом, покупатель - депонентом, а тот, кто получит деньги, - бенефициаром. В долевом строительстве бенефициар - застройщик.
Идея простая: деньги покупателя не уходят застройщику сразу, а ждут на защищенном счете. Застройщик не может потратить их на стройку или на другие проекты, пока дом не введен в эксплуатацию. Если проект сорвался, покупатель получает деньги обратно, а не становится участником долгого спора с банкротом.
До 2019 года застройщики сразу тратили взносы дольщиков на строительство, и часть домов становилась проблемными. Поэтому в закон об участии в долевом строительстве (214-ФЗ) ввели обязательное финансирование проектов через счета эскроу: с 1 июля 2019 года такой порядок действует для большинства новых проектов.
Есть и вторая разновидность эскроу: в Гражданском кодексе предусмотрены счета для расчетов по сделкам купли-продажи недвижимости на вторичном рынке. Там деньги получает продавец после регистрации перехода права собственности. Дальше речь пойдет в основном о новостройках по 214-ФЗ.
Как проходит покупка квартиры через эскроу-счет
Порядок действий покупателя выглядит так.
- Выберите квартиру и проверьте застройщика и проект: разрешение на строительство, проектную декларацию, наличие эскроу в договоре.
- Подпишите договор участия в долевом строительстве (ДДУ) и зарегистрируйте его в Росреестре. Эскроу-счет открывается только после регистрации договора.
- В банке застройщика подпишите трехсторонний договор счета эскроу: покупатель, застройщик и банк. Банк выбирает застройщик, а не покупатель.
- Внесите деньги на счет. Если покупаете с ипотекой, банк перечислит кредитную часть, а собственные средства вы вносите отдельно.
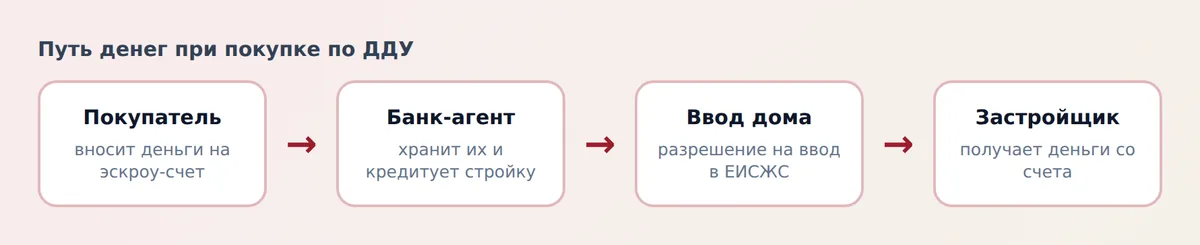
- Дождитесь ввода дома в эксплуатацию. После выдачи разрешения на ввод и сообщения об этом в единую информационную систему жилищного строительства банк перечисляет деньги застройщику.
- Подпишите с застройщиком акт приема-передачи и зарегистрируйте право собственности на квартиру.
Все это время вы сами не распоряжаетесь деньгами на счете: нельзя ни снять, ни перевести. Исключения предусмотрены только на случай расторжения ДДУ по закону или при истечении срока депонирования без передачи объекта.
Что нужно для открытия счета
Банку потребуются паспорт, зарегистрированный ДДУ и заявление на открытие счета. Если покупка идет в ипотеку, добавится кредитный договор. Для физических лиц открытие и ведение счета обычно бесплатно, а условия указаны в договоре.
Какой срок депонирования указывают в договоре
В ДДУ и договоре эскроу указывается срок, на который деньги блокируются. Он выбирается с запасом после планового срока ввода дома. Если строительство затянулось, срок продлевается на основании уведомления банка и фиксируется в дополнительных документах. Покупателю нужно следить за датами и не пропускать письма от банка и застройщика.
Когда деньги со счета получает застройщик
Раскрытие счета эскроу - передача денег застройщику. Основание названо в 214-ФЗ: банк получает от застройщика разрешение на ввод объекта в эксплуатацию либо сведения о его размещении в ЕИСЖС. До этого момента застройщик получает финансирование не от покупателей, а по кредиту банка.
Банк, где открыт эскроу-счет, часто сам кредитует строительство. Это называется проектным финансированием. Деньги покупателей на счетах служат обеспечением и снижают процентную ставку по кредиту для застройщика. Чем больше накоплено на эскроу, тем меньше платить по проектному кредиту, поэтому ставка по нему зависит и от ключевой ставки Банка России: подробности в статье о ключевой ставке.
Если дом сдан и ввод оформлен, покупатель получает право требовать передачи квартиры. Если срок передачи нарушен, действуют обычные правила закона: неустойка за просрочку и право расторгнуть договор при существенной задержке.
Что происходит при задержке или банкротстве застройщика
Пока деньги остаются на эскроу, они защищены от долгов застройщика и не включаются в его конкурсную массу. Если ДДУ расторгнут по закону или по соглашению, банк возвращает деньги покупателю со счета. Если банкротство застройщика сопровождается спорами, права покупателей подтверждает суд и реестр требований, но сам счет эскроу остается инструментом защиты.
Если же что-то случится с банком, поможет страхование вкладов и счетов эскроу: о нем в следующем разделе.
Страхование эскроу-счета: застрахованы ли деньги АСВ
Да, деньги на счете эскроу страхует Агентство по страхованию вкладов (АСВ). Страховой случай - отзыв лицензии у банка или введение моратория на удовлетворение требований кредиторов. Тогда АСВ выплачивает возмещение за счет фонда обязательного страхования.
Лимит страхования эскроу отделен от страхования вкладов. По вкладам и обычным счетам возмещение ограничено суммой 1,4 млн рублей на человека в одном банке, а по счетам эскроу действует отдельный лимит: до 10 млн рублей на один счет, и для эскроу по ДДУ, и для эскроу по сделкам купли-продажи недвижимости. Возмещение выплачивается в размере 100% суммы на счете на день страхового случая, но не больше лимита. Выплату АСВ производит в установленные сроки, о которых сообщает после наступления случая.
| Тип счета | Лимит страхового возмещения | Кто платит |
|---|---|---|
| Вклады и обычные счета | до 1,4 млн руб. на человека в одном банке | АСВ |
| Эскроу по ДДУ | до 10 млн руб. на один счет | АСВ |
| Эскроу по купле-продаже недвижимости | до 10 млн руб. на один счет | АСВ |
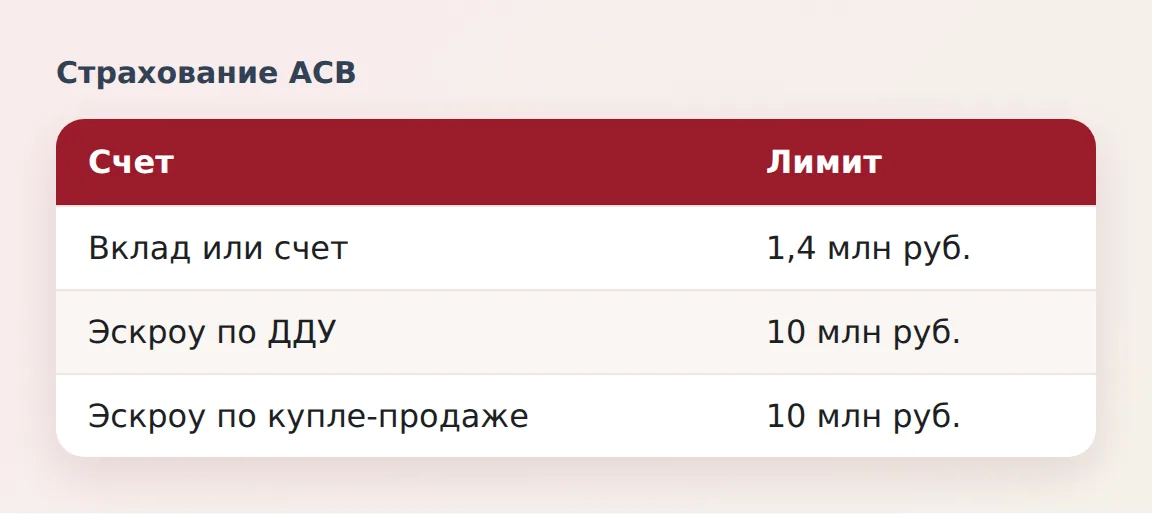
В ноябре 2026 года Госдума приняла закон, по которому лимит по эскроу для сделок с недвижимостью вырастет с 10 до 30 млн рублей: по сообщениям СМИ, он начнет действовать с 1 января 2027 года. До этой даты опирайтесь на действующую норму в 10 млн рублей, а актуальные сведения ищите на сайте Агентства по страхованию вкладов.
Если квартира дороже лимита, часть денег может оказаться незащищенной на случай краха банка. В такой ситуации можно рассмотреть оформление нескольких счетов в разных банках по частям договора, но это решает застройщик. Общие принципы защиты вкладов разобраны в статье о страховании вкладов.
Проценты по эскроу-счету и налоги
Запросы "доходы по счетам эскроу" и "процентные доходы по счетам эскроу облагаются налогом" связаны с распространенным заблуждением. Обычно на деньги, внесенные на эскроу по ДДУ, банк проценты не начисляет, а за ведение счета для покупателя плату не берет. Это означает, что на эскроу покупатель не зарабатывает.
Если проценты все же начислены по договору, НДФЛ с них не удерживается: из правила о налогообложении процентов по вкладам исключены счета эскроу. Поэтому декларировать такие доходы не нужно.
Отдельный вопрос - налоговый вычет. Право на имущественный вычет возникает после оформления права собственности на квартиру, а не в момент внесения денег на эскроу. Подробно о вычетах при покупке с ипотекой рассказано в статье о налоговом вычете по ипотеке.
Плюсы, минусы и риски эскроу для покупателя
Схема защищает покупателя, но не делает покупку безрисковой.
Плюсы
- Деньги не попадают к застройщику до ввода дома, что снижает риск остаться без квартиры и денег.
- Деньги застрахованы АСВ в пределах лимита, который выше лимита по вкладам.
- Проект проверяет банк: застройщика, смету, разрешения и график строительства.
- Счет обычно бесплатный для покупателя.
Минусы и риски
- Деньги заморожены до ввода дома и на проценты рассчитывать нельзя.
- Банк выбирает застройщик, а не покупатель, а условия счета зависят от этого банка.
- Если банк обанкротится, возмещение ограничено лимитом, и придется ждать выплат.
- Из-за эскроу и проектного финансирования цена нового жилья может быть выше, чем при прямой оплате застройщику, а ставки по ипотеке и ключевая ставка влияют на спрос и цены.
- Покупатель по-прежнему должен проверять застройщика, сроки и качество строительства: эскроу не гарантирует, что дом построят в срок.
Как проверить застройщика и счет перед покупкой
Перед подписанием договора выполните несколько проверок. Они занимают пару часов, но экономят нервы и деньги.
- Убедитесь, что договор заключается по 214-ФЗ с обязательным эскроу и регистрируется в Росреестре. Договор вида "предварительный договор" или "вексель" не дает защиты.
- Проверьте разрешение на строительство и проектную декларацию, а также статус дома в системе ЕИСЖС.
- Узнайте у банка, как будет проходить раскрытие счета и какие документы потребуются.
- Уточните лимит страхования и сумму вашей сделки: если она больше лимита, оцените этот риск.
- Сверьте срок депонирования с плановым сроком ввода дома. Он должен быть длиннее срока строительства.
- Если покупаете с ипотекой, учтите условия кредита и страхования: какие полисы обязательны при ипотеке.
Ипотека, которая оформляется на новостройку, имеет свои нюансы по ставке и страхованию. Для оценки платежа воспользуйтесь кредитным калькулятором, а если ставка потом снизится, поможет рефинансирование ипотеки. Об общих вопросах ипотечного кредитования читайте в работе об ипотечном кредитовании и путях его развития и рубрике кредиты и ипотека.
Вопросы и ответы
Что такое эскроу-счет простыми словами?
Это счет в банке, где деньги покупателя лежат до выполнения условий сделки. При покупке новостройки застройщик получает их только после ввода дома в эксплуатацию. До этого времени ни покупатель, ни застройщик не могут ими распорядиться.
Застрахованы ли деньги на эскроу-счете?
Да, их страхует АСВ. Лимит возмещения по счету эскроу составляет 10 млн рублей, он отделен от лимита по вкладам в 1,4 млн рублей. С 1 января 2027 года лимит по эскроу для сделок с недвижимостью должен вырасти до 30 млн рублей, сверьте статус закона на asv.org.ru.
Начисляются ли проценты на эскроу-счет?
Как правило, проценты на деньги по ДДУ не начисляются, а за ведение счета покупатель не платит. Если проценты все же начислены, они не облагаются НДФЛ, так как счета эскроу исключены из налогообложения процентов по вкладам.
Когда деньги с эскроу-счета получает застройщик?
После ввода дома в эксплуатацию: банк получает разрешение на ввод или сведения о его размещении в ЕИСЖС и перечисляет деньги застройщику. До этого момента деньги лежат на счете.
Кто выбирает банк для эскроу-счета?
Банк выбирает застройщик. Как правило, он же финансирует строительство. Покупатель открывает счет в том банке, который указан в ДДУ и в договоре эскроу.
Можно ли вернуть деньги с эскроу-счета?
Да, при расторжении ДДУ по закону или по соглашению, а также если срок депонирования истек, а квартира не передана. Деньги возвращает банк на основании документов, подтверждающих основание расторжения.