Как выбрать вклад: ставка, капитализация, надежность банка
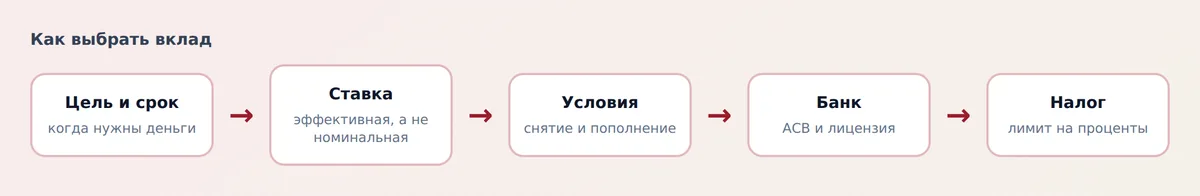
Чтобы выбрать вклад, нужно сравнить не только ставку в рекламе, но и капитализацию, срок, условия снятия и пополнения, налог и надежность банка. Ниже порядок выбора шаг за шагом, расчет на примере и список проверок перед открытием.
Содержание
- Шаг 1. Определите цель и срок
- Шаг 2. Сравнивайте эффективную ставку, а не номинальную
- Шаг 3. Решите, нужна ли капитализация
- Шаг 4. Изучите условия снятия и пополнения
- Шаг 5. Проверьте надежность банка
- Шаг 6. Учтите налог на проценты
- Как ключевая ставка влияет на выбор срока
- Типичные ошибки при выборе вклада
- Чек-лист перед открытием вклада
- Вопросы и ответы
Шаг 1. Определите цель и срок
Прежде чем сравнивать предложения, ответьте на два вопроса: на что копите и когда понадобятся деньги. От этого зависит все остальное. Деньги на отпуск через полгода и взнос за квартиру через три года требуют разных продуктов.
- Деньги нужны в любой момент: подойдет накопительный счет, а не вклад. Сравнение продуктов дано в статье вклад или накопительный счет: что выгоднее.
- Срок известен: подходит срочный вклад на этот срок или чуть короче.
- Нужно регулярно докладывать деньги: ищите вклад с пополнением.
- Нужны регулярные выплаты, например дополнение к пенсии: выбирайте вклад с ежемесячной выплатой процентов.
Не открывайте вклад на деньги, которые могут понадобиться раньше срока. Досрочное закрытие обычно лишает вас почти всех процентов.
Шаг 2. Сравнивайте эффективную ставку, а не номинальную
Номинальная ставка - это цифра в рекламе. Она не показывает, сколько вы получите на руки, потому что не учитывает частоту выплат и капитализацию. Эффективная ставка пересчитывает доход в годовую доходность с учетом присоединения процентов.
Если проценты капитализируются, начисленный доход сам приносит доход, и эффективная ставка получается выше номинальной. Чем чаще капитализация, тем сильнее эффект, и тем он заметнее на длинных сроках.
Расчет на примере
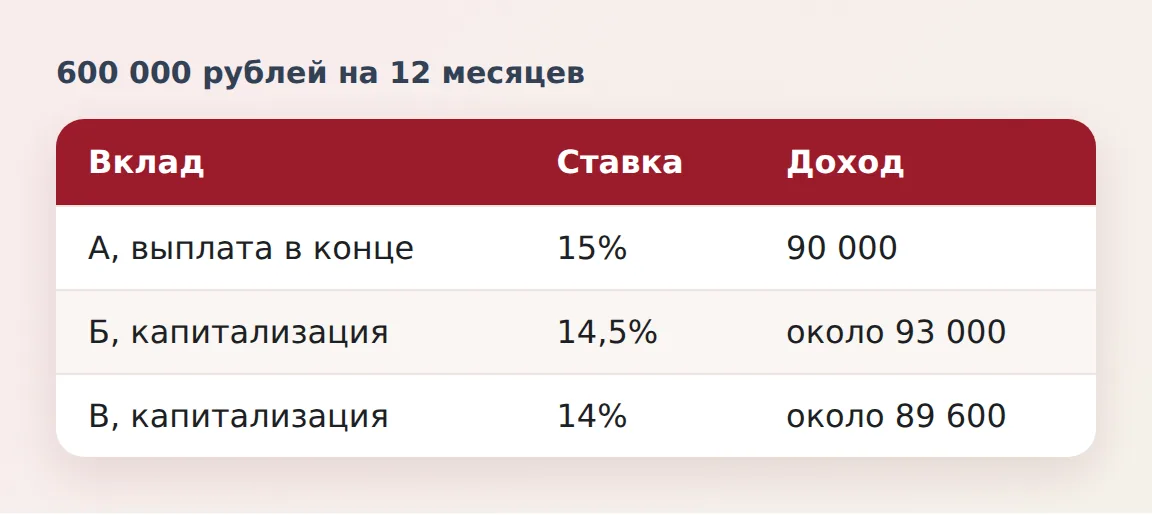
Положим 600 000 рублей на 12 месяцев. Ставки условные, для демонстрации логики.
| Вклад | Номинальная ставка | Выплата процентов | Доход за год | Эффективная ставка |
|---|---|---|---|---|
| А | 15% | В конце срока | 90 000 рублей | 15,0% |
| Б | 14,5% | Ежемесячная капитализация | около 93 000 рублей | около 15,5% |
| В | 14% | Ежемесячная капитализация | около 89 600 рублей | около 14,9% |
Вклад Б с меньшей номинальной ставкой, чем у А, приносит больше на 3 000 рублей за год благодаря капитализации. А вклад В со ставкой на один пункт ниже проигрывает А, хотя капитализация у него тоже есть. Отсюда правило: сравнивайте итоговую сумму в конце срока, а не проценты в заголовке.
Подставить свои значения и учесть налог можно в калькуляторе вклада с капитализацией и налогом на проценты.
Шаг 3. Решите, нужна ли капитализация
Капитализация - присоединение начисленных процентов к сумме вклада, после чего проценты начисляются на увеличенную сумму. Это выгодно, если вы не планируете забирать проценты до конца срока.
Если проценты нужны на текущие расходы, выбирайте ежемесячную выплату на карту или счет. Доход при этом немного ниже, чем при капитализации, но вы получаете деньги регулярно. На сроке до полугода разница мала, на сроке в несколько лет заметна.
Не забывайте: капитализация не освобождает от налога. Проценты облагаются НДФЛ независимо от способа выплаты.
Шаг 4. Изучите условия снятия и пополнения
Именно здесь скрыта большая часть разочарований. Перед подписью найдите в условиях четыре пункта.
- Можно ли пополнять вклад и до какого срока. Вклады с пополнением обычно дают более низкую ставку, чем без него.
- Можно ли снимать часть суммы без потери процентов. Часто разрешено только до неснижаемого остатка.
- Какая ставка применяется при досрочном закрытии: ставка до востребования или пересчет по сниженной ставке за фактический срок.
- Что произойдет в конце срока: автоматическая пролонгация на тех же условиях или на новых. Ставка при продлении может быть ниже.
Если вы сомневаетесь, понадобятся ли деньги, берите вклад на более короткий срок или разделите сумму на несколько вкладов, чтобы досрочно закрыть только один из них.
Шаг 5. Проверьте надежность банка
Вклады в российских банках застрахованы Агентством по страхованию вкладов. АСВ возмещает до 1,4 млн рублей на одного вкладчика в одном банке, включая проценты на дату страхового случая. Лимит общий для всех вкладов и счетов в этом банке, подробности собраны в статье страхование вкладов: какая сумма защищена и как получить выплату.
Последовательность проверки такая:
- Откройте перечень банков - участников системы страхования вкладов на сайте АСВ и убедитесь, что нужный банк в нем есть.
- Проверьте, что у банка действующая лицензия, на странице проверки участников финансового рынка на сайте Банка России.
- Убедитесь, что вклад оформлен именно в банке, а не в страховой компании, брокере или кредитном кооперативе: деньги в них АСВ не страхует.
- Если сумма превышает 1,4 млн рублей, разделите ее между банками.
Слишком высокая ставка по сравнению с рынком - повод насторожиться. Чаще всего за ней стоят условия, которые легко пропустить: повышенный процент на первые месяцы, только для новых клиентов или при тратах по карте. Читайте мелкий шрифт: сколько месяцев действует повышенная ставка и что будет после.
Если сумма больше страхового лимита
Распределяйте деньги по нескольким банкам так, чтобы в каждом вместе с процентами оставалось не больше 1,4 млн рублей. Для нескольких миллионов можно рассмотреть и другие инструменты, например государственные облигации, которые разобраны в статье облигации ОФЗ: виды, доходность и как купить.
Шаг 6. Учтите налог на проценты
Проценты по вкладам облагаются НДФЛ, если суммарный доход за год превысил необлагаемый лимит. Он равен 1 млн рублей, умноженному на максимальную ключевую ставку на первое число месяцев года. За 2025 год лимит составляет 210 000 рублей, за 2026 год ориентир - 160 000 рублей, потому что на 1 января 2026 года ключевая ставка была 16%.
Ставка налога 13% с дохода до 2,4 млн рублей в год и 15% с части выше. Налог платят по уведомлению ФНС до 1 декабря следующего года. В примере выше все три вклада приносят меньше 100 000 рублей и под налог не попадают. Но при нескольких вкладах доходы складываются, поэтому считайте по всем. Правила разобраны в статье налог на проценты по вкладам.
Как ключевая ставка влияет на выбор срока
Ставки по вкладам следуют за ключевой ставкой Банка России. Когда ее снижают, банки постепенно снижают и ставки по новым вкладам. Если вы ожидаете дальнейшего снижения, вклад на длинный срок с фиксированной ставкой позволяет закрепить доход. Если ждете роста ставок, лучше короткие вклады или накопительный счет, чтобы вскоре переоткрыть деньги на более выгодных условиях.
Не пытайтесь угадывать точно. Следите за решениями регулятора и читайте материал про ключевую ставку ЦБ, чтобы понимать, что стоит за изменением предложений банков.
Типичные ошибки при выборе вклада
Большинство потерь связано не с банком, а с невнимательностью к условиям. Вот ошибки, которые встречаются чаще всего.
- Выбирать по самой высокой ставке в рекламе. Она может действовать только на первые месяцы, для новых клиентов или при условии оборота по карте.
- Открывать вклад на все деньги сразу. Лучше оставить часть на накопительном счете для срочных трат.
- Забывать про автоматическое продление. По окончании срока вклад часто продлевают на текущих условиях, а ставка к тому моменту может быть ниже.
- Не учитывать налог, когда вкладов несколько, а доход приближается к необлагаемому лимиту.
- Не сохранять договор и условия. Через год вы не вспомните, что обещали при открытии, а проверить это можно только по документу.
- Хранить в одном банке больше страхового лимита, не считая начисленных процентов.
Если вклад уже открыт, а условия оказались хуже ожидаемых, обратитесь в банк с претензией. При нарушении ваших прав можно пожаловаться регулятору, порядок описан в статье как пожаловаться на банк в Центробанк.
Чек-лист перед открытием вклада
- Цель и срок определены, деньги не понадобятся раньше срока.
- Сравнена эффективная ставка и итоговая сумма, а не только номинальная ставка.
- Понятно, нужна ли капитализация или ежемесячные выплаты.
- Прочитаны условия пополнения, частичного снятия и досрочного закрытия.
- Банк есть в перечне АСВ, лицензия действует.
- Сумма в одном банке вместе с процентами не больше 1,4 млн рублей.
- Учтен налог на проценты.
- Известно, что будет при окончании срока: продление или возврат на счет.
Если нужно понять общую картину рынка и роль банков, загляните в раздел банки и банковская система.
Вопросы и ответы
Как выбрать выгодный вклад?
Сравнивайте итоговую сумму в конце срока и эффективную ставку, а не только цифру в рекламе. Учитывайте капитализацию, условия досрочного закрытия и налог. Выгодным будет тот вклад, который подходит вашему сроку и не заставит терять проценты.
Как выбрать надежный банк для вклада?
Проверьте, что банк входит в систему страхования вкладов на сайте АСВ и имеет действующую лицензию на сайте Банка России. Не держите в одном банке больше 1,4 млн рублей вместе с процентами и не ориентируйтесь на ставку, которая сильно выше рынка.
Что лучше: вклад с капитализацией или с выплатой процентов?
Капитализация дает больше дохода, если проценты не нужны до конца срока. Ежемесячная выплата подходит, если проценты идут на расходы. На сроках до полугода разница небольшая.
На какой срок выбрать вклад?
Выбирайте срок, до которого деньги точно не понадобятся. Если ожидаете снижения ставок, можно взять длинный вклад с фиксированной ставкой. Если нужна гибкость, откройте несколько коротких вкладов или накопительный счет.
Что будет, если закрыть вклад досрочно?
Обычно банк пересчитывает проценты по сниженной ставке или по ставке до востребования, и доход почти пропадает. Тело вклада возвращается полностью. Точные условия указаны в договоре.
Платится ли налог с процентов по вкладу?
Да, но только с дохода сверх необлагаемого лимита. За 2025 год он составляет 210 000 рублей, за 2026 год ориентир 160 000 рублей. Ставка налога 13%, а с части выше 2,4 млн рублей общего дохода в год - 15%.