Индивидуальный инвестиционный счет (ИИС): типы и налоговые вычеты
Индивидуальный инвестиционный счет (ИИС) - особый брокерский счет, на который государство дает налоговые льготы за долгосрочные инвестиции. С 2024 года открываются только счета нового типа - ИИС-3, а прежние ИИС типа А и Б продолжают действовать. Разберем, как они устроены, какие вычеты можно получить и что произойдет, если закрыть счет раньше срока.
Содержание
Что такое индивидуальный инвестиционный счет и как он работает
ИИС - это отдельный счет у брокера или управляющей компании, на котором вы покупаете ценные бумаги: акции, облигации, паи фондов. Отличие от обычного брокерского счета только в налоговых льготах. Взамен государство просит соблюдать условия: держать счет не меньше минимального срока и не выводить деньги без последствий.
Открыть ИИС могут налоговые резиденты России, то есть люди, которые находятся в стране не менее 183 дней в году. Нужны паспорт, ИНН и договор с брокером. Деньги вносятся в рублях, а затем на них покупаются бумаги на бирже. Основные операции те же, что и на обычном брокерском счете: купить акции, облигации (например, облигации ОФЗ), фонды или получить купон и дивиденды.
Чтобы понять место ИИС среди инструментов рынка, полезно посмотреть работы про фондовые биржи и доверительное управление: брокер может купить бумаги по вашим заявкам, а управляющая компания - самостоятельно, в рамках договора.
Для чего нужен ИИС
- Получить налоговый вычет с суммы взноса и вернуть часть уплаченного НДФЛ.
- Не платить налог на доход от инвестиций в пределах установленного лимита при закрытии счета.
- Приучить себя к долгосрочным накоплениям: льготы действуют только при длительном владении.
Типы ИИС: старые типы А и Б и новый ИИС-3
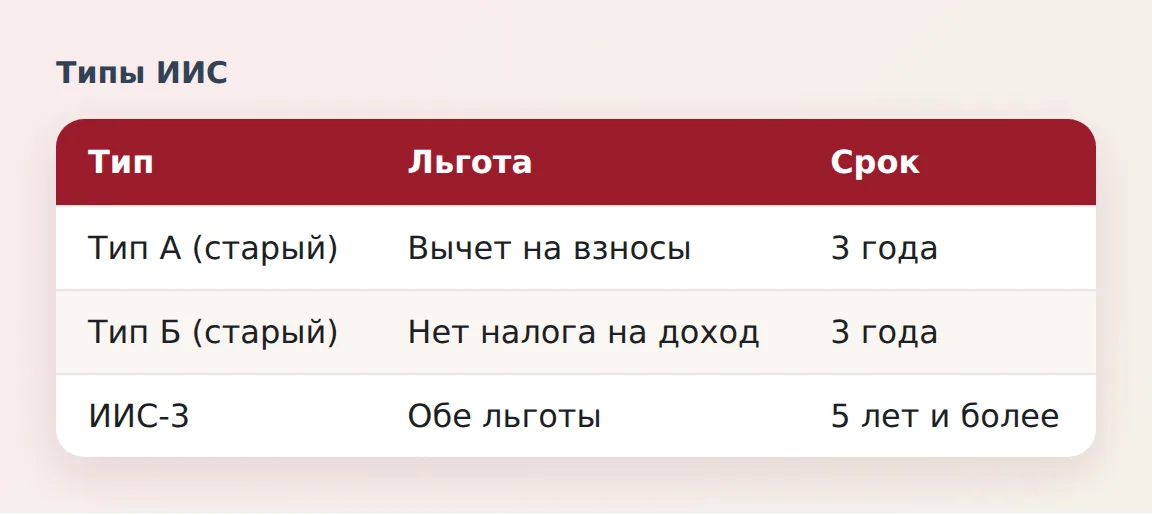
До 2024 года действовали два типа счетов. По типу А государство возвращало часть налога с суммы взносов, по типу Б освобождало от налога доход от инвестиций, но не оба сразу. С 1 января 2024 года вместо них введен ИИС-3, который объединяет оба льготных режима. Новые счета старых типов не открываются, а уже открытые продолжают работать до закрытия или переводятся в ИИС-3.
| Параметр | ИИС типа А | ИИС типа Б | ИИС-3 |
|---|---|---|---|
| Открытие новых счетов | Не открывается с 2024 года | Не открывается с 2024 года | Открывается с 2024 года |
| Вычет на взносы | Да, до 400 тыс. рублей в год | Нет | Да, до 400 тыс. рублей в год |
| Освобождение от налога на доход | Нет | Да | Да, в пределах 30 млн рублей дохода за год закрытия |
| Минимальный срок | 3 года | 3 года | 5 лет для счетов 2024-2026 годов, дальше срок растет |
| Возможность совмещать оба вычета | Нет | Нет | Да, на одном счете |
Старые ИИС типа А и Б
Если вы открыли счет до 2024 года, он остается таким, каким был. Для типа А вы по-прежнему получаете вычет на взносы, а для типа Б - освобождение от налога на доход после трех лет владения. Лимит вычета на взносы общий и составляет 400 тысяч рублей в год на все счета. Вы можете оставить счет как есть, закрыть его после трех лет или перевести в ИИС-3.
ИИС-3: что изменилось
Главное изменение - объединение льгот. На одном счете можно и получать вычет с взносов, и освобождаться от налога на доход. Взамен срок удлинен до пяти лет для счетов, открытых в 2024-2026 годах, а для счетов, открытых позже, он постепенно растет. Лимит дохода, который не облагается налогом, - 30 млн рублей, и он действует суммарно на все счета, закрытые в одном налоговом году. Перед открытием проверьте у брокера, как рассчитывается срок для вашего года.
Для счетов, переведенных из старых типов в ИИС-3, налоговая считает срок по правилам, которые устанавливает закон, а дата перевода в течение года значения не имеет. Если вы планируете трансформацию, уточните порядок у брокера и в налоговой службе.
Налоговый вычет на взносы
Вычет на взносы дает возможность вернуть часть уплаченного НДФЛ. Он считается с суммы, которую вы внесли на счет за год, но не больше 400 тысяч рублей. Размер возврата зависит от вашей ставки налога: при 13% - до 52 тысяч рублей, при 15% - до 60 тысяч. С 2025 года действует прогрессивная шкала НДФЛ, поэтому ставка зависит от дохода за год.
Главное ограничение: вернуть можно только тот налог, который вы реально заплатили. Если работодатель удержал за год 30 тысяч рублей, вернут именно 30 тысяч, даже если вы внесли на ИИС 400 тысяч. Вычет не получат люди без дохода, облагаемого по ставке 13% и выше: неработающие, самозанятые на налоге на профессиональный доход и те, у кого доходы не облагаются НДФЛ. Остаток невозвращенной суммы на следующие годы не переносится, поэтому планируйте взносы с учетом налога.
Пример расчета
Допустим, ваша зарплата - 100 тысяч рублей в месяц, ставка 13%. За год вы заплатите НДФЛ 156 тысяч рублей. Вы вносите на ИИС 400 тысяч рублей. Вычет составит 400 000 x 13% = 52 000 рублей, и налоговая вернет их, так как заплаченный налог больше. Если вы внесете только 200 тысяч рублей, вернут 26 тысяч. Деньги по вычету можно вложить в бумаги заново, получая эффект сложного процента.
Вычет за взнос и имущественный вычет - разные льготы, и они не отменяют друг друга. Например, вычет за квартиру с ипотекой описан в статье про налоговый вычет по ипотеке, и он считается отдельно от вычета по ИИС.
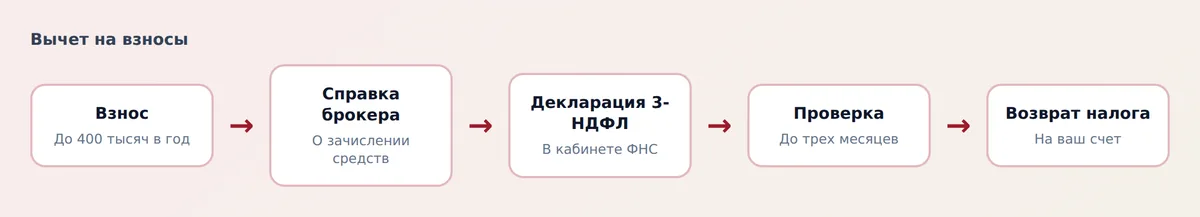
Как получить вычет
- Дождитесь окончания календарного года, в котором вы вносили деньги на ИИС.
- Запросите у брокера документ, подтверждающий взносы: справку или выписку о зачислении средств на ИИС.
- Заполните декларацию 3-НДФЛ в личном кабинете налогоплательщика на сайте ФНС и приложите подтверждающий документ. Часть данных может подтянуться из сведений налоговой автоматически.
- Дождитесь проверки: обычно камеральная проверка занимает до трех месяцев, затем деньги приходят на указанный счет.
- Повторяйте процедуру каждый год, если продолжаете вносить взносы.
Освобождение от налога на инвестиционный доход
Второй вид льготы - освобождение от налога на доход по операциям на ИИС. Если вы покупаете и продаете бумаги и получаете прибыль, налог с нее обычно платится. На ИИС, при соблюдении срока, налог с дохода при закрытии счета не удерживается. Для ИИС-3 льгота действует в пределах 30 миллионов рублей дохода по всем счетам, которые закрываются в одном налоговом периоде. С суммы выше лимита налог платится только с превышения.
Когда вы закрываете ИИС, брокер выводит деньги и не удерживает НДФЛ с прибыли в пределах льготы. Для старых ИИС типа Б работает такая же логика, а размер освобождения у них определялся иначе, поэтому смотрите условия вашего договора.
Пример выгоды
Предположим, вы держали ИИС-3 пять лет и заработали 600 тысяч рублей дохода. При обычном брокерском счете налог составил бы 78 тысяч рублей (13%). На ИИС при закрытии счета в срок вы не платите эти 78 тысяч. Это экономия, но только при условии, что вы дождались конца минимального срока и не вывели деньги раньше.
Сроки, лимиты и закрытие ИИС
Минимальный срок - главное условие льгот. Для ИИС-3, открытых в 2024-2026 годах, он равен пяти годам, для счетов, открытых позже, увеличивается: для 2027 года - шесть лет, и далее срок удлиняется. Для старых типов срок составляет три года. Срок отсчитывается с даты заключения договора, а не с первого зачисления денег.
- Взносы. Для ИИС-3 законодательное ограничение на сумму пополнения за год снято, но вычет рассчитывается только с 400 тысяч рублей в год.
- Вычет на доход. Не больше 30 млн рублей дохода суммарно по закрываемым в одном году счетам.
- Вывод денег. Частично выводить средства до окончания срока нельзя без потери льгот. Поэтому ИИС подходит для денег, которые не понадобятся в ближайшие годы.
- Закрытие и перевод. Счет можно закрыть, перевести к другому брокеру или превратить из старого типа в ИИС-3. Условия переноса зависят от брокера и от даты открытия счета.
Что будет при досрочном закрытии
Если вы закроете счет раньше минимального срока, льготы теряются. Налоговая вправе потребовать вернуть полученные вычеты на взносы, а с дохода по операциям придется заплатить налог на общих основаниях. Точный порядок, сроки возврата и возможные штрафы зависят от типа счета и года открытия, поэтому перед закрытием обязательно уточните условия у брокера и налоговой. Исключения из правил могут быть, но надеяться на них не стоит.
Защита средств на ИИС
С 1 января 2026 года средства на ИИС-3 страхуются на случай банкротства брокера или управляющей компании: максимальная выплата составляет 1,4 млн рублей, а участие брокеров в системе добровольное. Это отличается от страхования вкладов, поэтому уточните у брокера условия и порядок получения выплаты. Рыночные потери при падении цен на бумаги ни государством, ни страховкой не покрываются.
Кому подходит ИИС и как выбрать брокера
ИИС выгоден тем, кто платит НДФЛ и готов не трогать вложенные деньги минимум пять лет. Если вы планируете потратить накопления через два-три года, обычный брокерский счет, вклад или накопительный счет окажутся удобнее: сравнить их можно в статье вклад или накопительный счет.
- Проверьте лицензию брокера на сайте Банка России и репутацию компании.
- Сравните тарифы: комиссию за сделки, плату за обслуживание счета, плату за депозитарий.
- Узнайте, как брокер отражает данные в налоговой: многие компании передают сведения о взносах автоматически.
- Убедитесь, что вы понимаете, во что инвестируете: бумаги на ИИС несут рыночный риск, как и на обычном счете.
- Не рассчитывайте на гарантированный доход: налоговые льготы не защищают от убытков.
Если вы раздумываете между разными инструментами, учитывайте и налог на проценты по банковским продуктам. О нем рассказано в статье налог на проценты по вкладам.
Типичные ошибки владельцев ИИС
- Закрывают счет раньше срока и теряют вычет и льготу на доход.
- Вносят на счет больше, чем может вернуть налоговая, и не используют вычет полностью.
- Забывают подать декларацию за год и теряют возможность получить деньги вовремя.
- Путают лимит вычета на взнос (400 тысяч в год) с лимитом дохода, освобожденного от налога (30 млн).
- Не проверяют условия трансформации старого ИИС в ИИС-3 и случайно теряют накопленные годы владения.
Вопросы и ответы
Что такое ИИС-3 и чем он отличается от старых счетов?
ИИС-3 открывается с 2024 года и объединяет два вида льгот: вычет на взносы и освобождение от налога на доход. Минимальный срок для счетов 2024-2026 годов - пять лет, у старых счетов типа А и Б срок был три года.
Сколько денег вернут по налоговому вычету на ИИС?
Вычет считается с суммы взносов до 400 тысяч рублей в год. При ставке НДФЛ 13% это до 52 тысяч рублей, при 15% - до 60 тысяч. Вернуть можно не больше налога, который вы заплатили за год.
Можно ли снять деньги с ИИС до окончания срока?
Технически да, но досрочное закрытие или вывод денег приведут к потере налоговых льгот. Налоговая может потребовать вернуть полученные вычеты на взносы, а налог с дохода придется заплатить по общим правилам.
Можно ли открыть новый ИИС типа А или Б?
Нет, с 2024 года новые счета старых типов не открываются. Уже действующие ИИС продолжают работать, их можно закрыть после трех лет или перевести в ИИС-3.
Какой лимит дохода освобожден от налога на ИИС-3?
До 30 млн рублей дохода суммарно по всем ИИС, закрытым в одном налоговом году. Если доход выше, налог платится только с суммы превышения. Лимит не нужно путать с лимитом вычета на взносы.
Нужно ли платить налог при закрытии ИИС после срока?
В пределах льготы брокер не удерживает НДФЛ с дохода по операциям на счете. Если доход превысил лимит, налог платится с превышения. Условия зависят от типа счета, поэтому уточняйте их у брокера.