Страхование вкладов: какая сумма защищена и как получить выплату
Страхование вкладов защищает деньги на счетах, если у банка отозвали лицензию. Расскажем, какая сумма застрахована, при каких условиях возмещение достигает 10 млн рублей, какие средства в систему не входят и как получить выплату от Агентства по страхованию вкладов.
Содержание
Как работает система страхования вкладов
Система страхования вкладов - это государственная гарантия возврата денег, если у банка отозвали лицензию. Работает она автоматически: никакой договор со страховой компанией заключать не нужно, а взносы платит сам банк. Вкладчик ничего не оплачивает и не оформляет, защита действует с момента открытия вклада или счета.
Управляет системой Агентство по страхованию вкладов (АСВ) - государственная корпорация. Деньги на выплаты берутся из Фонда обязательного страхования вкладов, который пополняется за счет регулярных взносов банков. Вкладчики получают возмещение, а потом АСВ взыскивает деньги с самого банка в ходе ликвидации.
Система распространяется на банки, которые входят в реестр банков-участников. Работать с вкладами физических лиц без членства в системе банк не вправе, поэтому практически все банки с универсальной лицензией в ней состоят. Перед открытием вклада проверьте банк по списку на сайте asv.org.ru, это занимает минуту.
Страховые случаи: когда выплачивают возмещение
Выплата положена не при любых проблемах с банком, а только при страховом случае. Таких случаев два:
- у банка отозвана или аннулирована лицензия на привлечение вкладов;
- Банк России ввел мораторий на удовлетворение требований кредиторов банка.
Банк может задерживать платежи, менять условия обслуживания или временно блокировать приложение, но пока нет решения Банка России об отзыве лицензии или моратории, страхового случая нет. О решении регулятор объявляет публично, информация размещается на сайте cbr.ru, а затем на сайте АСВ.
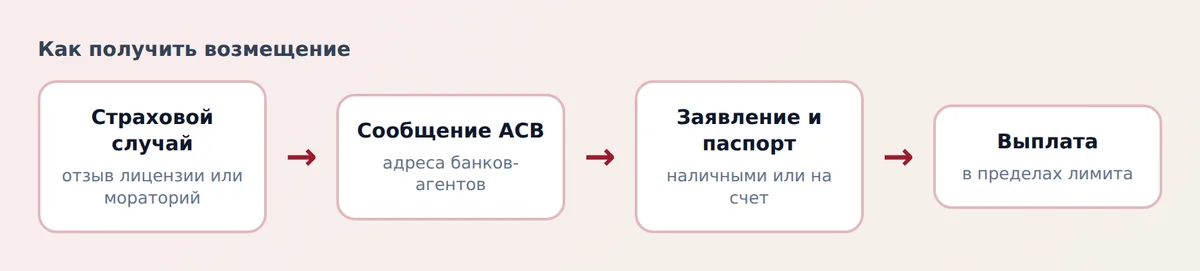
После наступления страхового случая АСВ публикует сообщение: где и как получить выплату, какие документы взять с собой, в каких банках-агентах принимают заявления. Возмещение начинают выплачивать в течение нескольких дней, обычно не позднее двух недель после наступления страхового случая. Заявление можно подать на протяжении всего срока ликвидации банка, а не только в первые дни.
Какая сумма защищена
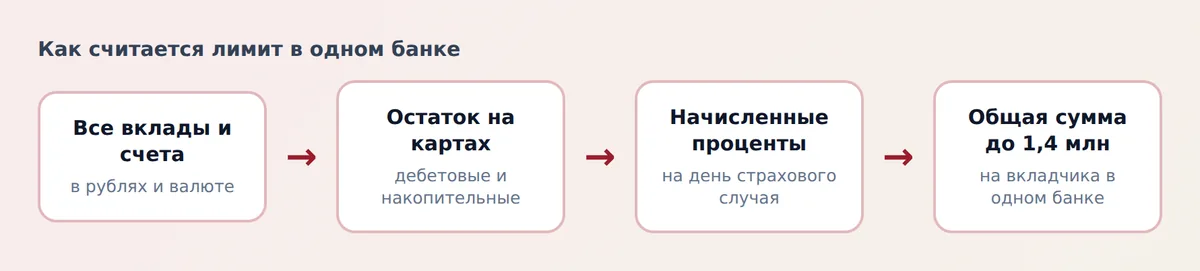
Базовый лимит возмещения составляет 1,4 млн рублей. Важны детали, которые чаще всего упускают.
- Лимит считается на одного вкладчика в одном банке, а не на один вклад. Если в банке три вклада и счет, они суммируются.
- В расчет входят остаток по вкладам и счетам и проценты, начисленные на день страхового случая.
- Если у банка несколько брендов или он присоединил другой банк, лимит все равно считается по одной лицензии, а не по названиям в приложении.
- В разных банках лимиты независимы: два банка защитят до 2,8 млн рублей суммарно, три - до 4,2 млн рублей.
- Валютные вклады страхуются в рублевом эквиваленте по курсу Банка России на дату страхового случая.
Совместные счета делят между владельцами поровну, если иное не указано в договоре. Поэтому муж и жена с общим счетом в одном банке могут рассчитывать на возмещение на каждого. Страхуются и вклады индивидуальных предпринимателей, а с 2019 года - и средства малых предприятий в рамках отдельных правил. Условия по организациям проверяйте на сайте АСВ.
Если сумма вклада больше лимита, лишние деньги не пропадают. Вы можете включить их в реестр требований кредиторов банка и получить часть при ликвидации. Но срок такого возврата большой, а сумма заранее неизвестна, поэтому крупные накопления разумнее распределять по нескольким банкам. Как выбирать банк и срок, подробно описано в статье про выбор вклада.
Повышенное возмещение до 10 млн рублей
Для особых ситуаций предусмотрен повышенный лимит - до 10 млн рублей. Он действует, если крупная сумма поступила на счет недавно и связана с определенными событиями в жизни человека. Право на повышенное возмещение возникает, если деньги поступили на счет не раньше чем за три месяца до страхового случая.
В число таких оснований входят:
- продажа жилого помещения или земельного участка;
- получение наследства;
- социальные выплаты и компенсация вреда здоровью;
- средства на счетах эскроу при покупке жилья в новостройке;
- деньги на специальных счетах фондов капитального ремонта.
Повышенное возмещение включает в себя базовые 1,4 млн рублей. Например, вы продали квартиру за 6 млн рублей и деньги поступили на счет в банке, а через два месяца у банка отозвали лицензию. Вам вернут эти 6 млн рублей, так как они не превышают общий лимит в 10 млн рублей. Для получения такой выплаты нужно подать в АСВ отдельное заявление и подтвердить основание документами: договором купли-продажи, свидетельством о праве на наследство и подобными бумагами.
Условия по отдельным видам вкладов, например долгосрочным, могут быть особыми. Перед размещением крупной суммы уточните их в банке и на сайте АСВ, а не по пересказам в интернете: нормы периодически меняют.
Что не застраховано
Не все деньги, которые вы держите в банке, защищены системой. Вот что в нее не входит.
| Что | Застраховано? | Комментарий |
|---|---|---|
| Рублевые и валютные вклады и счета физлиц | Да | В пределах лимита |
| Остаток на дебетовой карте | Да | Суммируется с вкладами в этом же банке |
| Накопительный счет | Да | Как и вклад |
| Именные сберегательные сертификаты | Да | Если выпущены банком-участником |
| Сертификаты на предъявителя | Нет | Не покрываются системой |
| Обезличенные металлические счета | Нет | Не считаются вкладом |
| Облигации, акции, паи фондов | Нет | Это не вклады, даже если куплены через банк |
| Деньги в доверительном управлении | Нет | Риск несет инвестор |
| Деньги в МФО и кредитных кооперативах | Нет | Это не банки, вкладов в понимании закона у них нет |
| Электронные деньги в кошельках | Нет | Отдельный режим защиты |
Особое внимание стоит обратить на продукты, которые банки продают рядом со вкладами: структурные продукты, брокерские счета, облигации. У них другая природа и другие риски. Подробнее о бумагах и их защите можно прочитать в разделе о ценных бумагах и биржах, а о способах вложения денег под процент - в статье про вклад или накопительный счет.
Как получить выплату, если банк лишился лицензии
Если страховой случай наступил, действуйте по простой схеме.
- Найдите сообщение АСВ о страховом случае на сайте asv.org.ru: там указано, какие банки-агенты принимают заявления и в каких отделениях.
- Подготовьте паспорт и реквизиты счета для перевода: деньги можно получить наличными или на счет в другом банке.
- Подайте заявление о выплате возмещения и приложите документы. Для повышенного возмещения нужно отдельное заявление и подтверждающие бумаги.
- Дождитесь выплаты. Возмещение переводят или выдают наличными в сроки, которые указаны в сообщении АСВ.
- Если у вас был кредит в этом же банке, АСВ может зачесть долг при расчете возмещения: к выплате пойдет разница.
Если вы не согласны с суммой, которую посчитало АСВ, обращайтесь в агентство и при необходимости в суд. Иногда споры возникают из-за процентов или из-за статуса средств при повышенном возмещении. Если вопрос касается действий самого банка до отзыва лицензии, можно подать жалобу, об этом рассказано в статье как пожаловаться на банк в Центробанк.
Как защитить накопления заранее
Страхование вкладов - не повод относиться к выбору банка безразлично. Выплата идет не мгновенно, и некоторое время деньги будут недоступны. Поэтому до открытия вклада стоит выполнить несколько простых шагов.
- Проверьте, что банк входит в реестр системы страхования вкладов на сайте АСВ.
- Не держите в одном банке больше 1,4 млн рублей, если нет оснований для повышенного лимита.
- Отслеживайте общую сумму вкладов, счетов и карт в одном банке: проценты тоже входят в лимит.
- Храните копии договоров и выписки, они понадобятся при выплате.
- Выберите разные банки для крупных сумм. Не гонитесь за самой высокой ставкой: необычно высокая доходность часто означает повышенный риск.
Если часть вкладов вы закрываете, делайте это без долгов перед банком: инструкция по закрытию счета поможет не оставить хвостов. Общую картину устройства банковской системы и надзора можно изучить в рубрике Банки и банковская система. А налог на проценты по вкладу объясняет материал про НДФЛ с процентов.
Вопросы и ответы
Какая сумма вкладов застрахована в 2026 году?
Базовый лимит возмещения составляет 1,4 млн рублей на одного вкладчика в одном банке, включая начисленные проценты. Для особых случаев, например при продаже жилья или получении наследства, предусмотрено повышенное возмещение до 10 млн рублей. Условия отдельных видов вкладов лучше проверять на сайте АСВ.
Застрахованы ли деньги на карте и накопительном счете?
Да, остатки на дебетовых картах и накопительных счетах страхуются так же, как вклады. Все деньги в одном банке суммируются и защищены в пределах общего лимита. Кредитные средства банка на карте вкладчику не принадлежат и в страховку не входят.
Как проверить, входит ли банк в систему страхования вкладов?
Откройте на сайте asv.org.ru реестр банков-участников системы и введите название банка или номер лицензии. Номер лицензии указан в нижней части сайта банка и в договоре. Банк, которого нет в реестре, не может привлекать вклады физических лиц.
Когда после отзыва лицензии выплатят деньги?
АСВ начинает выплаты в течение двух недель после наступления страхового случая. Точный график публикуется в сообщении о страховом случае на сайте агентства. Подать заявление можно в течение всего срока ликвидации банка, а не только в первые дни.
Что делать, если вклад больше страховой суммы?
Деньги сверх лимита не пропадают: их можно включить в реестр требований кредиторов банка и получить часть при ликвидации. Срок возврата большой, а сумма заранее неизвестна. Крупные накопления надежнее разделить между несколькими банками.
Страхуются ли вклады индивидуальных предпринимателей?
Да, вклады ИП страхуются в общем порядке. С 2019 года защита распространяется и на малые предприятия по отдельным правилам. Условия для организаций и размер возмещения уточните на сайте АСВ перед размещением средств.