Вклад или накопительный счет: что выгоднее
Вклад или накопительный счет - выбор между более высоким доходом на фиксированный срок и свободным доступом к деньгам. Ниже сравнение по ставке, налогу, защите средств и гибкости, расчет на примере и подсказка, когда подойдет каждый вариант.
Содержание
В чем разница между вкладом и накопительным счетом
Оба продукта хранят деньги в банке и начисляют на них проценты. Оба входят в систему страхования вкладов, и оба облагаются налогом на доход. Отличается механика: вклад открывают на определенный срок и с условиями по снятию и пополнению, накопительный счет работает бессрочно, и деньги можно двигать в любой момент.
Накопительный счет часто путают с обычным карточным счетом. Разница в процентах: на карточном остатке банки начисляют их редко и мало, а накопительный создан именно для накопления и платит заметно больше. Подробнее о ставках и накопительных продуктах пишут в разделе про банки и банковскую систему.
| Параметр | Вклад | Накопительный счет |
|---|---|---|
| Срок | Фиксированный: от месяца до нескольких лет | Бессрочный |
| Ставка | Чаще фиксированная на весь срок | Плавающая, банк может менять ее |
| Уровень ставки | Обычно выше при том же остатке | Обычно ниже, но близка к вкладам |
| Снятие денег | Ограничено, досрочно - с потерей процентов | В любой момент, проценты сохраняются |
| Пополнение | Зависит от вида вклада | Свободно |
| Выплата процентов | В конце срока, ежемесячно или с капитализацией | Обычно ежемесячно на счет |
| Страхование АСВ | Да, до 1,4 млн рублей на банк | Да, общий лимит с вкладами |
Накопительный счет не является вкладом в строгом юридическом смысле: это банковский счет. Но защита государства на него распространяется так же, как на вклад.
Ставка и доход: расчет на примере
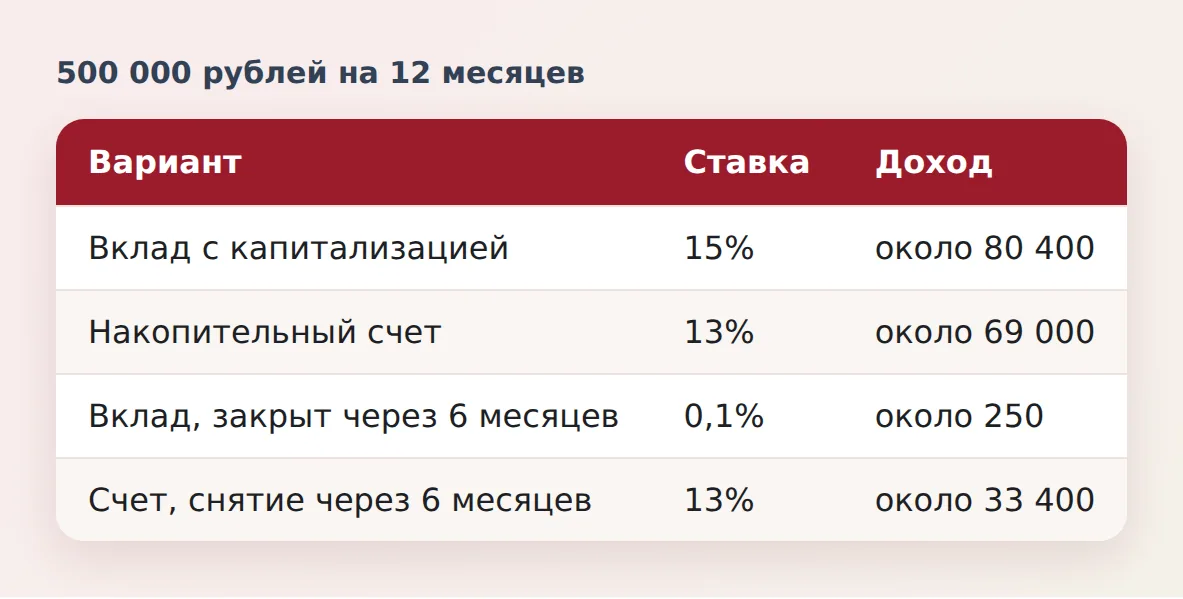
Возьмем 500 000 рублей на 12 месяцев. Ставки условные, для сравнения механики: вклад на 15% годовых с ежемесячной капитализацией и накопительный счет на 13% годовых с ежемесячным начислением процентов на остаток.
| Вариант | Доход за 12 месяцев | Итоговая сумма |
|---|---|---|
| Вклад, 15%, капитализация ежемесячно | около 80 400 рублей | около 580 400 рублей |
| Накопительный счет, 13%, проценты присоединяются каждый месяц | около 69 000 рублей | около 569 000 рублей |
| Разница | около 11 400 рублей | в пользу вклада |
Эффективная ставка вклада в этом примере равна 16,1% годовых, накопительного счета - 13,8%. Разницу создает как номинальная ставка, так и частота капитализации. Если проценты по счету вы забираете на карту, а не присоединяете, результат будет еще ниже.
Что произойдет, если деньги понадобятся раньше срока
Допустим, через 6 месяцев вам срочно нужна вся сумма. На накопительном счете за полгода начислено около 33 400 рублей, и вы сохраняете их полностью. Вклад при досрочном закрытии обычно пересчитывают по ставке до востребования, чаще всего это доли процента: при 0,1% годовых вы получите около 250 рублей вместо 33 400 рублей.
Поэтому вывод зависит не от одной цифры в рекламе, а от вероятности, что деньги понадобятся. Если вы уверены, что не тронете сумму до конца срока, вклад выгоднее. Если нет, накопительный счет страхует от потери процентов.
Свои цифры для вклада с разной капитализацией и налогом можно проверить в калькуляторе:
Что надежнее: защита и риски
По страхованию разницы нет. Агентство по страхованию вкладов возмещает до 1,4 млн рублей на одного вкладчика в одном банке, включая начисленные проценты на дату страхового случая. Лимит общий для всех вкладов, накопительных счетов и карточных счетов в этом банке. Подробности про выплату описаны в статье страхование вкладов: какая сумма защищена и как получить выплату.
Пример: вклад 900 000 рублей, накопительный счет 450 000 рублей и 80 000 рублей начисленных процентов дают 1 430 000 рублей. АСВ выплатит 1 400 000, остальные 30 000 придется получать в рамках ликвидации банка. Поэтому крупные суммы распределяют по нескольким банкам.
Есть оговорки. Для долгосрочных вкладов (свыше трех лет) законодатели обсуждают повышенный лимит, но на обычные вклады и накопительные счета он не распространяется: актуальные данные смотрите на asv.org.ru. Банк должен входить в систему страхования: проверить его можно на сайте АСВ.
Риск изменения ставки
У накопительного счета ставка плавающая: банк может снизить ее без вашего согласия, когда падает ключевая ставка ЦБ или условия акции заканчиваются. Вклад фиксирует ставку на весь срок. Если вы ожидаете снижения ставок, вклад на длинный срок позволяет зафиксировать доход. Как ключевая ставка влияет на проценты, объясняет статья про ключевую ставку ЦБ.
Условия начисления процентов на накопительном счете
Банки считают проценты по-разному: на ежедневный остаток или на минимальный остаток за месяц. При втором варианте снятие денег посреди месяца снижает базу для расчета. Кроме того, повышенная ставка часто действует только до определенной суммы, а на остаток выше обычно начисляют меньше. Читайте тарифы, а не заголовок рекламы.
Налог на проценты: одинаково для обоих продуктов
Проценты по вкладам и накопительным счетам облагаются НДФЛ. Налог платят с дохода, который превышает необлагаемый лимит. Лимит считается как 1 млн рублей, умноженный на максимальную ключевую ставку на первое число каждого месяца года.
- За 2025 год необлагаемый доход составляет 210 000 рублей. Налог за этот период нужно уплатить до 1 декабря 2026 года, декларацию подавать не нужно: ФНС считает налог сама по данным банков.
- За 2026 год ориентир по необлагаемой сумме - 160 000 рублей: ключевая ставка на 1 января 2026 года составляла 16%. Окончательный лимит определится по максимальной ставке в течение года.
- Ставка налога 13% на доход до 2,4 млн рублей в год и 15% на часть выше этой суммы с учетом всех облагаемых доходов.
В нашем примере доход 80 400 рублей по вкладу меньше лимита, поэтому налога не будет. Но если у вас вклады в разных банках и накопительные счета, все проценты суммируются. Подробный расчет и сроки приведены в статье налог на проценты по вкладам. Проверять официальные данные удобнее на сайте ФНС России.
Когда что выбрать
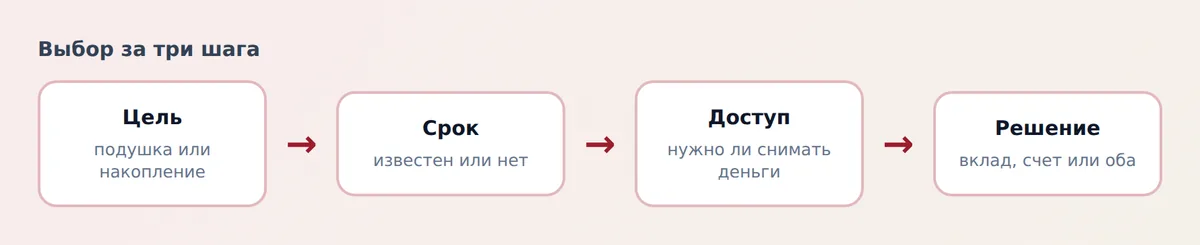
Выбор определяют три вопроса: на какой срок вы откладываете, как вероятна срочная трата и нужна ли вам фиксированная ставка.
Вклад подойдет, если
- сумма точно не понадобится в ближайшие месяцы;
- вы хотите зафиксировать ставку на срок;
- нужен предсказуемый доход и вы готовы не пополнять и не снимать деньги;
- вы копите на цель с известной датой: первый взнос, обучение, покупка через год.
Накопительный счет подойдет, если
- это финансовая подушка на непредвиденные расходы;
- вы регулярно пополняете счет: зарплата, часть дохода каждый месяц;
- срок неизвестен и деньги могут понадобиться в любой день;
- нужно хранить деньги между крупными тратами.
Смешанная стратегия
Часто лучший вариант - разделить деньги. Например, из 500 000 рублей 150 000 держать на накопительном счете как подушку на несколько месяцев расходов, а 350 000 положить на вклад на год. По нашим условным ставкам доход составит около 56 300 рублей по вкладу и около 20 700 рублей по счету, всего около 77 000 рублей. Это на 3 400 рублей меньше, чем при вкладе на всю сумму, зато вы не рискуете потерять проценты при срочной трате.
Если вы вкладываете деньги не только на депозит, но и на длительный срок, сравните доходность вкладов с облигациями: в статье про облигации ОФЗ разобраны виды и доходность.
Частые ошибки при выборе
- Сравнивать только номинальные ставки. Учитывайте капитализацию, налог и условия снятия.
- Не читать тарифы накопительного счета: повышенная ставка бывает временной или действует только на часть суммы.
- Держать в одном банке больше 1,4 млн рублей вместе с процентами.
- Класть на вклад деньги, которые могут понадобиться через пару месяцев.
- Забывать, что ставка на счете плавающая, и не пересматривать условия раз в несколько месяцев.
Вопросы и ответы
Что лучше: вклад или накопительный счет?
Если деньги не понадобятся до конца срока, вклад обычно приносит больше за счет более высокой и фиксированной ставки. Если срок неизвестен или нужна подушка безопасности, лучше накопительный счет: проценты не пропадают при снятии.
Накопительный счет это вклад или нет?
Юридически это счет, а не вклад. Но в системе страхования вкладов он учитывается так же: деньги защищены до 1,4 млн рублей в одном банке вместе с другими вкладами и счетами.
Что надежнее: вклад или накопительный счет?
Надежность одинакова, так как защита АСВ распространяется на оба продукта. Зависит скорее от банка: проверьте его лицензию и участие в системе страхования и не держите в одном банке больше 1,4 млн рублей.
Облагаются ли налогом проценты по накопительному счету?
Да, так же, как и по вкладу. Налог берется с дохода выше необлагаемого лимита: 210 000 рублей за 2025 год и около 160 000 рублей как ориентир за 2026 год. Ставка 13%, а выше 2,4 млн рублей общего дохода в год - 15%.
Теряются ли проценты, если снять деньги с накопительного счета?
Нет, начисленные проценты сохраняются. Но следите за способом расчета: если банк считает проценты на минимальный остаток за месяц, снятие денег в середине месяца уменьшит доход за этот месяц.
Можно ли открыть и вклад, и накопительный счет в одном банке?
Можно. Но лимит страхования АСВ действует один на всех: 1,4 млн рублей на вкладчика в банке. Если вы храните больше, часть денег безопаснее разместить в другом банке.