Кредит под залог недвижимости: условия и риски заемщика
Кредит под залог недвижимости выдают на любые цели, кроме бизнеса, и сумма зависит от оценки квартиры, дома или земельного участка. Ниже разобрано, как банки определяют лимит, во что обходится такой заем, какие документы нужны и чем вы рискуете при просрочке.
Содержание
Что такое кредит под залог недвижимости
Это нецелевой кредит: деньги можно потратить на ремонт, лечение, учебу, закрытие других долгов или крупную покупку, но не на предпринимательскую деятельность. В обеспечение вы передаете банку имеющуюся недвижимость. Остается ваша собственность, вы в ней живете, но у банка появляется право продать ее, если долг не будет возвращен.
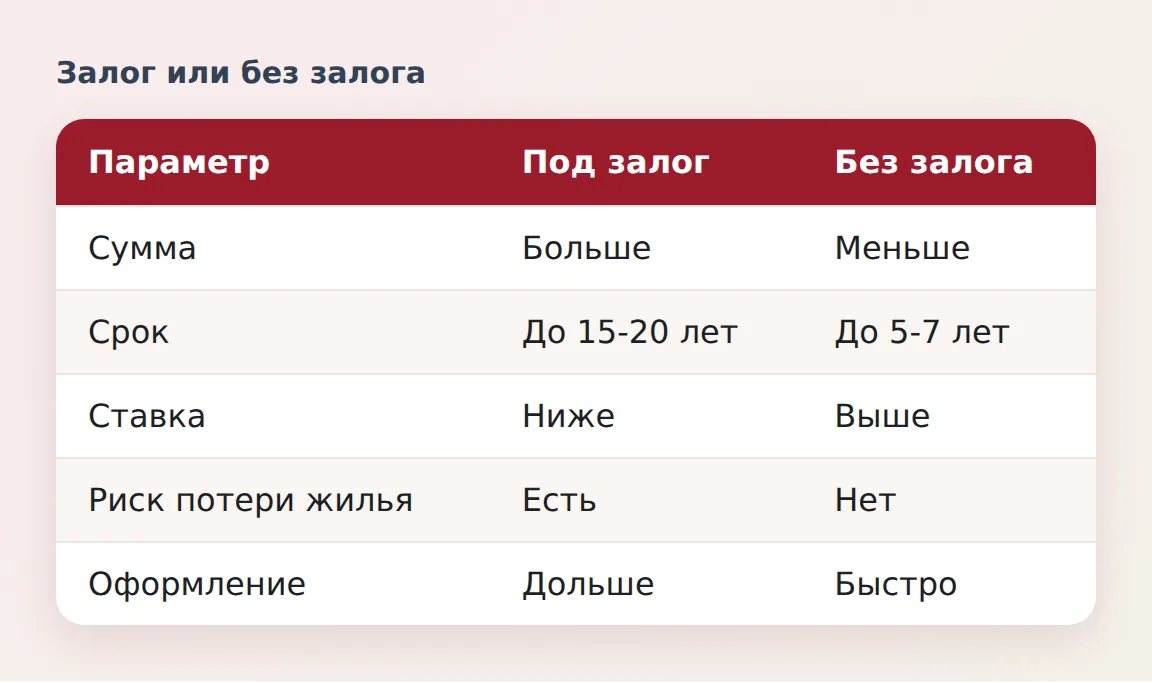
Залог оформляется как ипотека по закону об ипотеке. Обременение регистрируется в Росреестре, и до погашения кредита вы не можете свободно продать, подарить или заложить этот объект повторно. Для банка залог снижает риск, поэтому ставка ниже, чем у необеспеченного потребительского кредита, а сумма и срок больше.
Не путайте такой заем с ипотекой на покупку жилья. При обычной ипотеке банк кредитует приобретение квартиры, а здесь залогом служит жилье, которое у вас уже есть. Про сам механизм обеспечения кредита подробно написано в работе Залог как форма обеспечения кредита.
Основные условия
Конкретные цифры у каждого банка свои и меняются вместе с ключевой ставкой, поэтому сверяйтесь с тарифами на сайте банка. Общий набор параметров выглядит так.
| Параметр | Как обычно устроено |
|---|---|
| Сумма | От сотен тысяч рублей до десятков миллионов, но не больше лимита от оценки залога |
| Доля от оценки | Чаще до 50-70% оценочной стоимости, для квартиры больше, чем для дома или коммерческого объекта |
| Срок | От 3 до 15-20 лет, у разных банков по-разному |
| Ставка | Ниже, чем у кредита наличными, но обычно выше, чем у ипотеки на покупку |
| Страхование залога | Обязательно для недвижимого имущества: страхуется объект от гибели и повреждения |
| Цель | Любая, кроме предпринимательской |
Страхование жизни и титульное страхование (защита от потери права собственности) добровольные, но банк может взять за отказ от них надбавку к ставке. Сравнивайте предложения по полной стоимости кредита, а не по ставке в рекламе.
Как банк считает сумму: оценка и доля
Сначала независимый оценщик определяет рыночную стоимость объекта, обычно за счет заемщика. Затем банк применяет коэффициент залога. Пример: квартира оценена в 8 000 000 рублей, банк дает до 60% оценки, то есть лимит составляет 4 800 000 рублей. При этом итоговая сумма может оказаться ниже, если не хватит дохода.
Доход проверяют по показателю долговой нагрузки. Если ежемесячные платежи по всем кредитам превышают разумную долю дохода, банк уменьшит сумму или откажет. Как это считается, объяснено в статье про показатель долговой нагрузки (ПДН).
Сколько стоит кредит: расчет на примере
Возьмем 3 000 000 рублей под условные 20% годовых с аннуитетными платежами. Цифры взяты для расчета и не относятся ни к одному банку.
| Срок | Платеж в месяц | Переплата |
|---|---|---|
| 5 лет (60 месяцев) | около 79 500 рублей | около 1 770 000 рублей |
| 10 лет (120 месяцев) | около 58 000 рублей | около 3 960 000 рублей |
Растягивание срока вдвое снижает платеж почти на 21 500 рублей, но переплата растет больше чем в два раза. Если вы возьмете 10 лет, а потом начнете гасить досрочно, можно сократить переплату. Как это сделать, читайте в материале про досрочное погашение кредита.
Свои сумму, ставку и срок можно проверить в калькуляторе ниже.
Заранее посчитайте, какую часть дохода займет платеж. При доходе семьи 150 000 рублей платеж в 79 500 рублей на пятилетнем сроке составит 53% дохода. Для кредита под залог единственного жилья такая нагрузка слишком высока.
Документы и порядок оформления
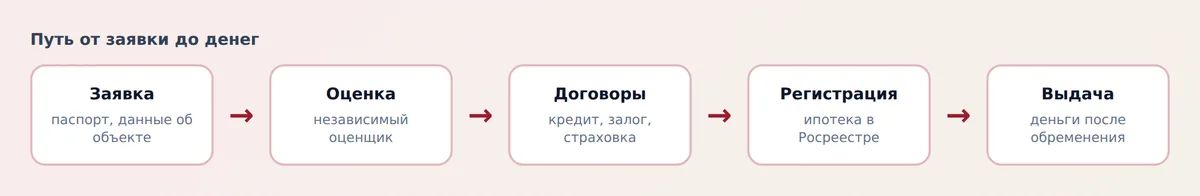
Перечень зависит от банка, но обычно нужны паспорт, документы на недвижимость, подтверждение дохода или справка о нем и документы на оценку. Если квартира куплена в браке, нужно согласие супруга, заверенное нотариально, даже когда собственником записан один из вас.
- Подайте заявку, приложив паспорт и данные об объекте. Банк предварительно оценит вашу кредитную историю.
- Закажите оценку недвижимости у оценщика из списка банка.
- Предоставьте выписку из ЕГРН и документы-основания: договор купли-продажи, свидетельство о наследстве и другие.
- Подпишите кредитный договор и договор залога, оформите страховой полис на объект.
- Зарегистрируйте ипотеку в Росреестре. Обычно это делает банк вместе с вами, в том числе электронно.
- Получите деньги. Банк выдает их после регистрации обременения.
К объекту предъявляют требования: он должен быть пригоден для жилья, без арестов и без неузаконенной перепланировки, а все собственники подписывают договор. Если в квартире прописаны несовершеннолетние или собственник - ребенок, потребуется разрешение органов опеки.
Главные риски заемщика
Дешевая на вид ставка скрывает основной риск: при просрочке вы теряете не только деньги, но и сам объект.
Потеря заложенного жилья
Банк может обратить взыскание на заложенную квартиру, если вы не платите. По закону взыскание на предмет залога не допускается, если нарушение незначительно: долг меньше 5% оценки предмета залога по договору, а просрочка короче трех месяцев. При систематических просрочках (более трех раз за 12 месяцев) взыскание допускается и без этого. Но надеяться на это нельзя: регулярные просрочки быстро выходят за эти пределы.
Исполнительский иммунитет, который защищает единственное жилье от приставов по обычным долгам, на предмет ипотеки не распространяется. Поэтому заложенная единственная квартира может быть продана с торгов, а вас могут выселить. Если после продажи остаток долга не покрыт, банк вправе требовать его с вас дальше.
Продажа ниже рынка
Реализация залога идет через торги, и цена часто оказывается ниже рыночной. Вы можете получить за квартиру меньше, чем она реально стоит, а остаток долга по кредиту останется.
Рост долговой нагрузки
Крупная сумма мотивирует тратить ее быстро. Если деньги ушли на потребление, а не на что-то, что дает доход, платежи придется покрывать из текущего бюджета еще годы. Особенно опасны плавающие условия и надбавки к ставке за отказ от страховки.
Ограничения на распоряжение недвижимостью
Пока действует залог, продать, подарить или обменять объект можно только с согласия банка. Чтобы продать квартиру, придется сначала погасить кредит либо перевести долг на покупателя по согласованной схеме.
Кредит под залог с плохой кредитной историей
Залог повышает шансы получить деньги, но не отменяет проверку. Банки смотрят на текущие просрочки, суды и долги, а также на доход. При действующих просрочках отказ вероятен, при закрытых старых нарушениях шанс выше, но ставка может быть повышена.
Перед подачей заявок проверьте свою кредитную историю и исправьте ошибки. Как это сделать бесплатно, описано в статье как проверить кредитную историю бесплатно, а влияние истории на условия объясняет материал про кредитный рейтинг. Не обращайтесь к посредникам, которые обещают одобрение под предоплату: это типичная схема мошенников.
Есть ли альтернативы
Перед тем как закладывать жилье, сравните варианты.
- Потребительский кредит без залога. Дороже по ставке, но риск потерять жилье отсутствует.
- Рефинансирование действующих долгов. Если кредит нужен, чтобы закрыть другие займы, возможно, поможет рефинансирование или переговоры о реструктуризации кредита.
- Накопления или продажа лишнего имущества.
- Кредитная карта с льготным периодом на небольшие суммы, если вы успеваете погашать долг в срок.
Если хотите снизить ставку по существующей ипотеке на покупку, материал рефинансирование ипотеки объясняет, как считать выгоду.
Что проверить перед подписанием
- Полную стоимость кредита и эффективную ставку с учетом страховки.
- Условие о надбавках к ставке при отказе от страхования или смене залога.
- Возможность досрочного погашения без штрафов и порядок снятия обременения: после выплаты банк подает заявление о погашении записи об ипотеке в Росреестр.
- Размер неустойки за просрочку и порядок обращения взыскания.
- Запас по бюджету: платеж не должен превышать комфортной доли дохода даже при его временном снижении.
Дополнительные сведения о рисках и защите прав заемщика можно найти на сайте Банка России в разделе о защите прав потребителей.
Вопросы и ответы
Какой кредит можно взять под залог недвижимости?
Нецелевой потребительский заем на любые цели, кроме предпринимательских. Сумма зависит от оценки объекта и вашего дохода, обычно банк дает до 50-70% оценочной стоимости. Срок достигает 15-20 лет.
Можно ли взять кредит под залог недвижимости, если она единственная?
Можно, но риск высокий: исполнительский иммунитет на заложенное жилье не распространяется. При длительной просрочке банк вправе обратить взыскание, а вас могут выселить.
Обязательно ли страховать заложенную квартиру?
Да, страхование самого объекта от гибели и повреждения обязательно по закону об ипотеке, если договором не предусмотрено иное. Страхование жизни и титула добровольное, но отказ может повысить ставку.
Что будет, если не платить кредит под залог квартиры?
Банк начислит неустойку, направит требование и подаст в суд. Если просрочка длится больше трех месяцев, а долг превышает 5% оценки, возможна продажа квартиры с торгов. Остаток долга после продажи остается за вами.
Дадут ли кредит под залог недвижимости с плохой кредитной историей?
Шансы выше, чем без залога, но решение зависит от доходов и просрочек. При действующих просрочках банки обычно отказывают, при закрытых нарушениях ставка может оказаться выше.
Как снять залог после погашения кредита?
После полного погашения банк подает заявление о погашении записи об ипотеке в Росреестр, и обременение снимается. Проверьте это через выписку из ЕГРН и сохраните справку банка об отсутствии долга.