Как закрыть счет в банке и не оставить долгов
Закрыть счет в банке можно в любой момент без объяснения причин, но если сделать это второпях, на карте останется забытая комиссия или овердрафт. Ниже - порядок действий для приложения и отделения, проверки перед закрытием и способы убедиться, что банк действительно ничего не требует.
Содержание
- Можно ли закрыть счет в банке и на каком основании
- Что проверить до закрытия счета
- Как закрыть счет через мобильное приложение
- Как закрыть счет в отделении или по заявлению
- Как закрыть разные виды счетов
- Как не остаться с долгами: справка и проверка после закрытия
- Когда банк закрывает счет сам
- Частые ошибки при закрытии счета
- Вопросы и ответы
Можно ли закрыть счет в банке и на каком основании
Да. По статье 859 Гражданского кодекса договор банковского счета расторгается по заявлению клиента в любое время. Объяснять причину не нужно, а банк не вправе требовать за закрытие отдельную плату, если это не прописано в договоре и тарифах. Практика судов это подтверждает: внутренние правила банка не могут лишить клиента права расторгнуть договор.
Закрытие счета и закрытие карты - разные операции. Карта - это инструмент доступа к счету, поэтому, если просто выбросить пластик, счет останется открытым и по нему могут продолжать начисляться комиссии за обслуживание. Закрывать нужно именно договор или счет, к которому привязана карта.
Закрыть можно любой счет физического лица: текущий счет дебетовой карты, накопительный счет, валютный счет, счет кредитной карты (после погашения долга), брокерский счет в банке. Для вкладов действуют свои правила: при досрочном закрытии вклада проценты обычно пересчитываются по ставке "до востребования", подробнее в статье про вклад и накопительный счет.
Что проверить до закрытия счета
Главная причина долгов после закрытия - забытые списания. Банк может списать комиссию за прошлый месяц уже после того, как вы нажали кнопку, и счет уйдет в минус. Поэтому за несколько дней до закрытия пройдитесь по списку.
- Остаток и минус. Откройте выписку: нужно, чтобы на счете было либо ноль, либо положительная сумма, которую вы заберете. Отрицательный остаток, в том числе технический овердрафт, нужно сначала погасить.
- Автоплатежи и подписки. Отключите регулярные списания: мобильная связь, ЖКХ, стриминги, такси, страховки. Иначе после закрытия счета они вернутся уведомлением о неоплате.
- Зарплата и пенсия. Сообщите работодателю или в фонд новые реквизиты до закрытия, чтобы выплата не вернулась и не потерялась.
- Привязанные продукты. Кредит, ипотека, кредитная карта, вклад, брокерский счет могут быть привязаны к этому счету для автоплатежа. Смените счет списания.
- Кэшбэк, бонусы, накопленные баллы. Потратьте или выведите: после закрытия они обычно сгорают.
- Ограничения. Если на деньги наложен арест, блокировка по решению суда, налоговой или судебных приставов, банк не закроет счет, пока ограничение не снято.
Отдельно посмотрите уведомления банка и последние операции: иногда ночью списывается комиссия за SMS-информирование или годовое обслуживание. Если вы сомневаетесь в сумме, спросите в чате банка точный остаток обязательств на сегодня.
Как закрыть счет через мобильное приложение
Большинство банков позволяют закрыть счет и карту в приложении или интернет-банке, если нет долгов и ограничений. Названия разделов у банков отличаются, но логика одна: найти нужный счет, открыть его настройки и выбрать закрытие. Ниже общий порядок, а на макете показано, как это выглядит на экране телефона.
- Откройте приложение банка и войдите по коду или биометрии.
- Перейдите в раздел со счетами и картами и выберите нужный счет. Если пункта не видно, воспользуйтесь поиском по приложению и введите "закрыть счет".
- Откройте настройки счета (значок с тремя точками или шестеренкой) и найдите пункт "Закрыть счет" или "Закрыть карту". В некоторых банках он спрятан в подробной информации о продукте.
- Если остаток больше нуля, выберите, куда его перевести: на другой ваш счет, на карту другого банка по номеру или через СБП. Проверьте реквизиты и сумму.
- Подтвердите закрытие кодом из СМС или пуш-уведомления. Приложение покажет номер обращения или сообщение, что заявка принята.
- Сохраните скриншот с номером обращения и дождитесь статуса "Закрыт" в списке продуктов. Если статус не изменился через несколько дней, обратитесь в поддержку банка.
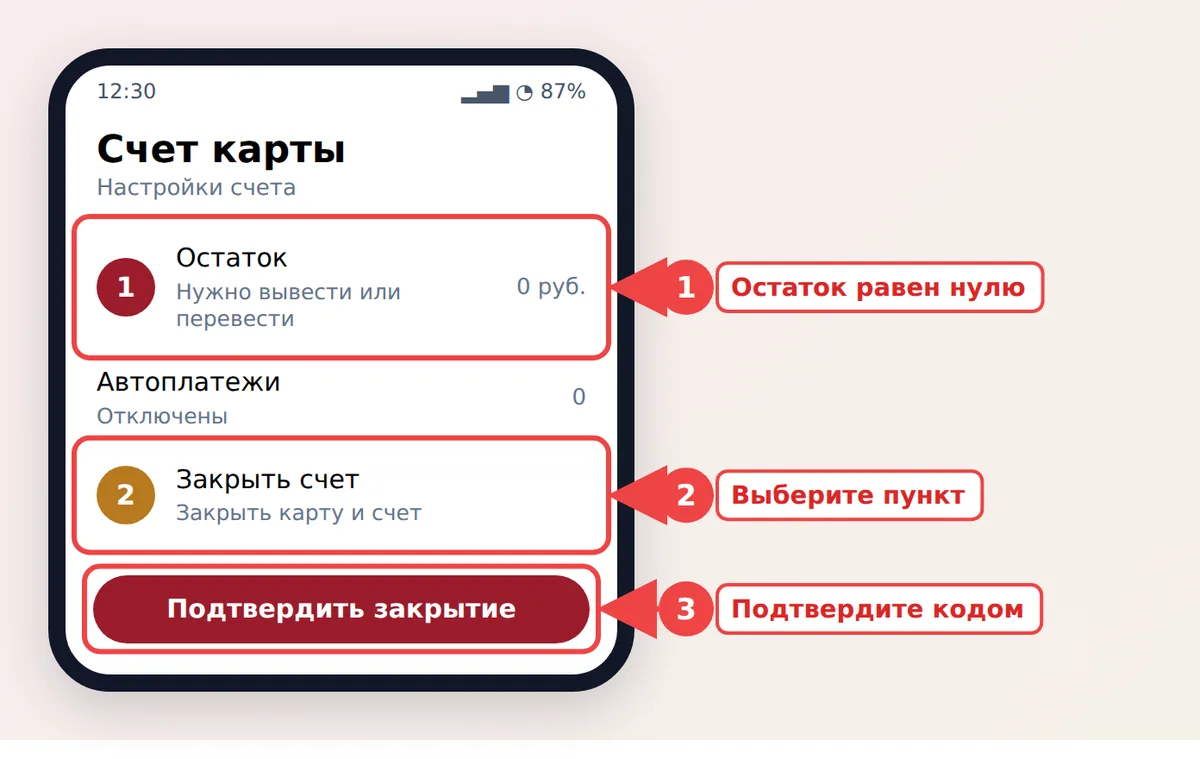
Если нужного пункта нет, значит, банк не закрывает этот тип продукта онлайн: например, когда на счете есть остаток в иностранной валюте, кредитный продукт или ограничение. Тогда остается чат поддержки, звонок на горячую линию или поход в отделение.
Как закрыть счет в отделении или по заявлению
Очный способ нужен, если приложение не дает закрыть счет, у вас нет доступа к онлайн-банку или счет открыт на другом основании (например, как специальный). В отделении все занимает 10-20 минут, а результат вы получаете на бумаге.
- Возьмите паспорт и, если помните, номер счета или карты. Номер счета есть в договоре и в приложении.
- Попросите у сотрудника бланк заявления о расторжении договора банковского счета. Многие банки принимают только свой бланк, универсальный образец из интернета может не подойти.
- Укажите в заявлении, куда вернуть остаток: наличными в кассе, на счет в этом же банке или на реквизиты в другом банке. Для перевода в другой банк нужны БИК, номер счета и имя получателя.
- Попросите отметку о принятии заявления на вашем экземпляре или номер обращения. Это ваша защита, если банк затянет закрытие.
- Через пару дней проверьте приложение или позвоните на горячую линию: счет должен получить статус закрытого.
- Запросите справку о закрытии счета и об отсутствии задолженности. Подробнее о ней ниже.
Для счетов ИП и организаций порядок свой: нужно подать заявление, предоставить документы о представителе и подтвердить отсутствие обязательных платежей, если это предусмотрено договором. Эта статья посвящена счетам физических лиц.
Как закрыть разные виды счетов
Порядок зависит от того, что именно вы закрываете. Таблица помогает понять, что сделать перед заявлением и на что обратить внимание.
| Продукт | Что сделать до закрытия | На что обратить внимание |
|---|---|---|
| Дебетовая карта и ее счет | Вывести остаток, отключить автоплатежи, отвязать карту от сервисов | Закрывайте счет, а не только карту; проверьте, не остался ли овердрафт |
| Накопительный счет | Перевести остаток и накопленные проценты | Проценты за последний период могут начислиться после закрытия, уточните дату выплаты |
| Кредитная карта | Погасить весь долг, включая проценты и годовое обслуживание | Сначала нужно получить нулевую задолженность, потом подавать заявление; см. льготный период кредитной карты |
| Валютный счет | Конвертировать или вывести остаток в валюте | Условия вывода и конвертации зависят от банка и от вида валюты |
| Брокерский счет и ИИС | Продать бумаги, вывести деньги, закрыть счет у брокера | Закрытие ИИС до срока лишает налоговых льгот, см. статью об ИИС |
| Счет с кредитом или ипотекой | Оформить новый счет для платежей и перенести автоплатеж | Платеж по кредиту не должен пропасть, иначе возникнет просрочка |
Если на счете арест или блокировка
Арест накладывается на деньги, а не на сам счет. Если арестована только часть суммы, остальным можно пользоваться. Но закрыть счет банк, как правило, не сможет, пока ограничение не снято: деньги должны остаться на месте до решения вопроса с приставами или судом. Сначала выясните основание ареста и погасите долг. Если блокировка связана с подозрением в сомнительных операциях, см. материал про блокировку карты по 115-ФЗ.
Если на карте минус или овердрафт
Минус на счете - это долг перед банком. Закрыть счет с ним не получится, а если банк и закроет, он будет требовать вернуть сумму отдельно, иногда с процентами или штрафами. Пополните счет на сумму долга с запасом на комиссию, дождитесь списания и только после этого подавайте заявление. Если сумма долга вам непонятна, запросите расшифровку в письменном виде.
Как не остаться с долгами: справка и проверка после закрытия
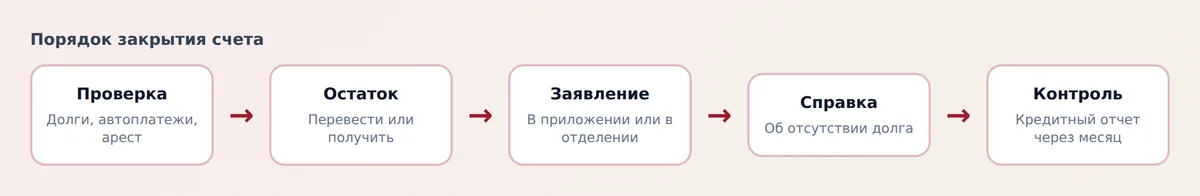
Закрытый счет - не гарантия того, что банк ничего не должен и не требует с вас. Подтверждением служит справка о закрытии счета и об отсутствии задолженности. Банк выдает ее по запросу: в отделении, в чате приложения или в личном кабинете. Сроки у банков разные, от нескольких дней до нескольких недель, а закрытие счета карты иногда занимает до полутора месяцев, пока банк дожидается завершения всех операций по карте.
Справку стоит хранить минимум три года, пока не истекло время, в течение которого банк может предъявить требования по основному долгу (общий срок исковой давности). Особенно это важно, если вы закрывали кредитную карту или счет с овердрафтом.
Через месяц после закрытия сделайте две проверки. Первая - посмотрите, нет ли в приложении или СМС новых списаний или уведомлений от банка. Вторая - запросите кредитный отчет и убедитесь, что закрытый продукт показан как закрытый, а долга нет. Как это сделать бесплатно, описано в статье как проверить кредитную историю.
Что делать, если банк не закрывает счет
Банк не имеет права отказать в расторжении договора по заявлению клиента, если нет долгов и ограничений. Если вам отвечают отказом или затягивают, действуйте по шагам.
- Подайте письменное заявление в отделении или заказным письмом и сохраните отметку о получении.
- Попросите письменный ответ с причиной отказа. Часто причина оказывается технической: долг в 1 рубль, арест, незавершенная операция.
- Если причины нет или она неубедительна, направьте жалобу на горячую линию и в службу по работе с обращениями банка.
- Не получили ответ в срок - подайте обращение в Банк России, как это сделать, описано в статье как пожаловаться на банк в ЦБ.
Когда банк закрывает счет сам
Банк тоже может расторгнуть договор. По закону это допускается, если на счете нет денег и нет операций в течение длительного времени (по общему правилу - два года), причем банк обязан заранее предупредить клиента. Уведомление приходит письмом, СМС или в приложении, и у клиента есть срок, чтобы возразить или совершить операцию. Точные условия указаны в договоре, поэтому прочитайте уведомление до конца.
Если на счете есть деньги, банк не вправе просто присвоить остаток: при расторжении по инициативе банка деньги выдаются клиенту или переводятся по его указанию. Банк может расторгнуть договор и в других случаях, например при подозрении в сомнительных операциях. Порядок выплаты остатка тогда определяют закон и договор, а при споре помогает письменное обращение в банк.
Забытые счета удобно искать так: вспомните банки, где вы получали зарплату, стипендию или оформляли карту, проверьте почту и СМС на уведомления, а кредитные продукты видны в кредитном отчете. Закрывайте то, чем вы не пользуетесь: каждый открытый счет - это лишний риск мошенничества и комиссий.
Частые ошибки при закрытии счета
- Закрыли карту, но не закрыли счет, и комиссия за обслуживание продолжает списываться.
- Не отключили автоплатежи и подписки, из-за чего возникла просрочка у поставщика услуг.
- Перевели остаток не туда: неверные реквизиты, чужая карта, неправильный БИК. Проверяйте каждую цифру.
- Закрыли счет, на который приходит зарплата, не предупредив работодателя.
- Не взяли справку об отсутствии долга и через год не смогли доказать, что счет был закрыт без задолженности.
- Закрыли единственный счет в банке, не открыв другой, и остались без счета для оплаты кредита.
- Забыли, что после закрытия счета приходит бумажное или электронное уведомление, и оставили его без внимания.
Если вы не уверены, нужно ли закрывать счет, учтите, что бесплатный счет без остатка и без комиссий почти ничем не опасен. Наоборот, лишний счет полезен, если вы пользуетесь вкладами и накоплениями в банке: на деньги, размещенные там, распространяется страхование вкладов на сумму до установленного лимита.
Вопросы и ответы
Можно ли закрыть счет в банке без объяснения причин?
Да. Клиент вправе расторгнуть договор банковского счета в любой момент, причину называть не нужно. Достаточно подать заявление и убедиться, что на счете нет долгов и ограничений.
Как закрыть счет в банке онлайн?
В приложении или интернет-банке найдите нужный счет, откройте его настройки и выберите пункт о закрытии счета или карты. Укажите, куда перевести остаток, и подтвердите кодом из СМС. Если пункта нет, значит, банк закрывает такой продукт только по обращению в чат или отделение.
Что будет с деньгами на счете при закрытии?
Остаток нужно забрать: перевести на другой счет, на карту другого банка или получить наличными. Банк обязан выдать деньги по вашему указанию. Бонусы и кэшбэк обычно сгорают, поэтому потратьте их заранее.
Можно ли закрыть счет, если есть задолженность или овердрафт?
Нет, сначала долг нужно погасить. Если банк и закроет такой счет, он продолжит требовать деньги отдельно. Запросите расшифровку долга и пополните счет с небольшим запасом на комиссии.
Нужна ли справка о закрытии счета?
Желательно. Она подтверждает, что договор расторгнут, а долгов перед банком нет. Храните ее несколько лет, особенно если закрывали кредитную карту или счет с овердрафтом.
Что делать, если банк не закрывает счет?
Подайте письменное заявление и сохраните отметку о приеме. Попросите письменный ответ с причиной отказа. Если ответа нет или он необоснован, направьте жалобу в банк, а затем обращение в Банк России.