Льготный период кредитной карты: как пользоваться без процентов
Льготный период кредитной карты - время, в течение которого банк не начисляет проценты на потраченные деньги, если вы вернули их вовремя. Разберем, из чего складываются 55 или 120 дней, покажем расчет на календаре, расскажем про снятие наличных и ошибки, из-за которых льгота сгорает.
Содержание
- Как работает льготный период по кредитной карте
- Схемы расчета льготного периода
- Пример расчета льготного периода по календарю
- Что входит в льготный период, а что нет
- Льготный период при снятии наличных и переводах
- Минимальный платеж и потеря льготы
- Как выбрать кредитную карту с длинным льготным периодом
- Как пользоваться кредиткой без процентов: практические правила
- Вопросы и ответы
Как работает льготный период по кредитной карте
Льготный период (грейс-период) - срок, в который можно пользоваться деньгами банка бесплатно. Если вы вернули всю потраченную сумму до установленной даты, проценты за покупки не начисляются. Платите только то, что потратили, плюс возможную плату за обслуживание карты.
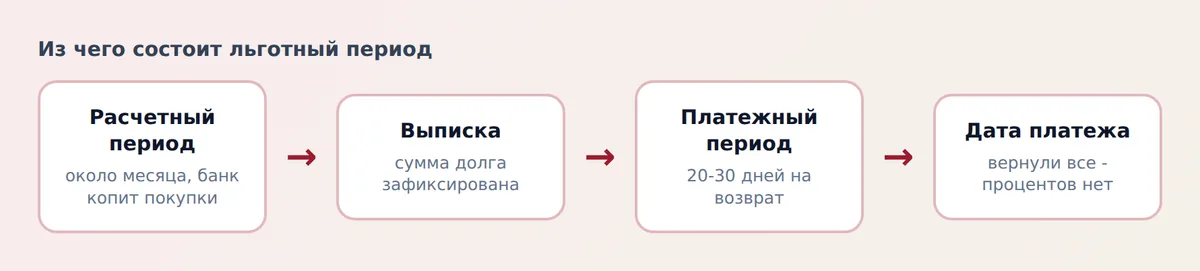
Льготный период состоит из двух частей. Первая - расчетный период: банк собирает ваши операции за определенный отрезок времени, обычно около месяца. В его конце формируется выписка, где указана сумма задолженности. Вторая часть - платежный период: срок, в который нужно внести деньги, чтобы не платить проценты. Обычно он составляет от 20 до 30 дней.
Реклама банков называет максимальные цифры: "до 55 дней", "до 120 дней". Но эти сроки получает не каждая покупка. Максимум действует для операции, сделанной в первый день расчетного периода, а для покупки в последний день остается только платежный период.
Условия льготного периода прописаны в тарифах и общих условиях договора. Главное правило: льгота действует на покупки, а наличные, переводы и ряд других операций банк обычно в нее не включает.
Схемы расчета льготного периода
У разных банков действуют разные схемы, и от них зависит, сколько дней вы реально получите. Условно можно выделить три типа.
Фиксированный расчетный период
Расчетный период начинается в одну и ту же дату каждого месяца: например, с первого числа или с даты активации карты. Все покупки месяца попадают в одну выписку, платить нужно в один срок. Это самая распространенная схема: у покупки, сделанной в начале периода, льгота длинная, у покупки в конце - короткая.
Скользящий период для каждой покупки
Некоторые банки считают льготу отдельно для каждой операции: например, 60 дней с даты покупки. Такая схема понятнее, но встречается реже. Для каждой покупки срок свой, и для контроля нужно смотреть график в приложении.
Период от даты выписки
В третьем варианте льготный период привязан к выписке: после нее стартует платежный период, а новые траты идут в следующий расчетный период. Формально это тот же фиксированный период, но с индивидуальной датой выписки, которую клиент может выбрать или изменить.
| Схема | От чего считают | Главная особенность |
|---|---|---|
| Фиксированный расчетный период | От начала расчетного периода | Крупные покупки выгодно делать сразу после выписки |
| Скользящий период | От даты каждой покупки | У всех покупок одинаковый срок |
| От даты выписки | От выписки до даты платежа | Дата выписки зависит от банка и клиента |
Пример расчета льготного периода по календарю
Возьмем условный пример. Расчетный период длится с 1 по последнее число каждого месяца, выписка формируется в последний день месяца, а платить нужно до 25 числа следующего месяца. Условия у реальных банков отличаются, но логика расчета та же.
| Дата покупки | Попадает в выписку | Срок погашения без процентов | Дней льготы |
|---|---|---|---|
| 1 марта | 31 марта | 25 апреля | 55 |
| 15 марта | 31 марта | 25 апреля | 41 |
| 31 марта | 31 марта | 25 апреля | 25 |
Три покупки сделаны в разные дни, а вернуть деньги нужно в одну дату: 25 апреля. Поэтому покупка в начале расчетного периода дает вдвое больше времени, чем покупка в конце. Отсюда практическое правило: крупные траты выгоднее переносить на первые числа расчетного периода.
Что будет, если не успеть
Допустим, вы потратили 50 000 рублей, а вернули деньги не до 25 апреля, а позже. При ставке 30% годовых и задержке в 40 дней банк может начислить 50 000 x 0,30 x 40 / 365 = около 1 644 рублей. Часто проценты начисляют сразу с даты покупки, а не с даты просрочки, и тогда сумма будет выше.
Поэтому пользуйтесь такой памяткой: дату платежа ставьте в календарь, а на карте настройте автоплатеж на полную сумму задолженности. Так вы не зависите от забывчивости.
Что входит в льготный период, а что нет
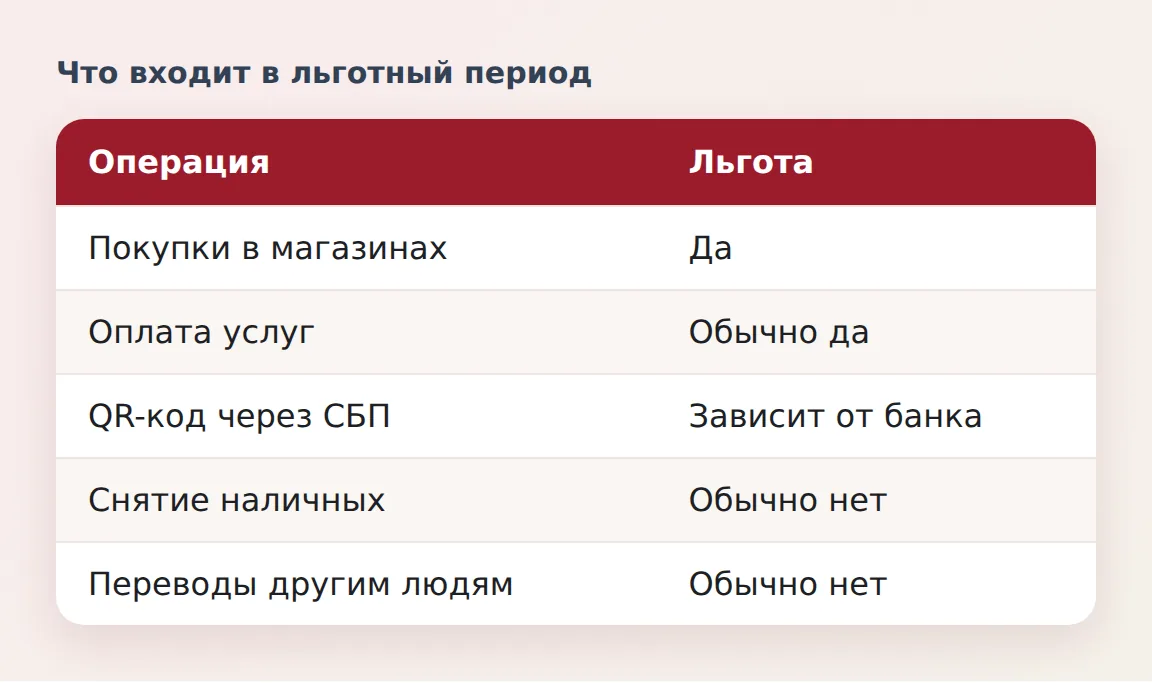
Банки по-разному распространяют льготу на разные операции. Ниже типичная картина, но точные условия смотрите в тарифе вашего банка.
- Покупки в магазинах и интернете - входят в льготный период почти всегда.
- Оплата услуг, коммунальных платежей, налогов - чаще всего входит, но иногда исключается.
- Оплата по QR-коду через СБП - зависит от банка: в отдельных банках с 2026 года такие операции вывели из льготного периода, поэтому проверьте условия.
- Снятие наличных в банкомате - как правило, льготы нет, проценты и комиссия начисляются сразу.
- Переводы на карты других банков и людям - как правило, льготы нет, часто это приравнивают к снятию наличных.
- Покупки электронных денег, пополнение кошельков, ставки и квази-кэш операции - обычно без льготы.
Если в приложении банка есть раздел "Условия карты" или "Льготный период", в нем указаны точные категории. Условия меняются: в 2026 году ряд банков сократил льготные сроки, ограничил льготу для переводов и начал брать плату за ее продление.
Льготный период при снятии наличных и переводах
Запрос "кредитная карта со снятием наличных льготный период" популярен, но ответ чаще отрицательный. Банк рассматривает снятие наличных как рискованную операцию и тарифицирует ее иначе: проценты начисляются с первого дня, а сверху берется комиссия.
Посчитаем на условном примере. Вы снимаете 10 000 рублей. Комиссия - 2,9% плюс 290 рублей, то есть 580 рублей. Ставка за наличные - 40% годовых. За 30 дней проценты составят 10 000 x 0,40 x 30 / 365 = около 329 рублей. Итого за месяц около 909 рублей, то есть почти 9% от суммы.
Если наличные нужны срочно, дешевле воспользоваться дебетовой картой или оформить потребительский кредит с известной ставкой. Сравнивайте полную стоимость, а не только процентную ставку: подробнее в материале о кредитном рейтинге и на кредитном калькуляторе.
Есть исключения: у отдельных карт льготный период распространяется на снятие и переводы, иногда за дополнительную плату. Банки вводят такие услуги и меняют их условия, поэтому перед оформлением внимательно читайте тариф. В отдельных банках с августа 2026 года появилась платная услуга, сохраняющая льготу на снятие и переводы, комиссия за нее от 10 до 50 рублей, но подобные условия лучше уточнять у банка.
Минимальный платеж и потеря льготы
Минимальный платеж - сумма, которую нужно вносить каждый месяц, чтобы не попасть в просрочку. Обычно он составляет несколько процентов от долга. Но минимальный платеж не сохраняет льготный период: чтобы проценты не начислялись, нужно закрыть всю задолженность по выписке до даты платежа.
Если вы внесли только минимум, проценты банк начисляет на остаток, а во многих банках и за весь расчетный период с даты покупок. После этого льгота возобновляется не сразу: чаще всего ее нужно "вернуть", полностью погасив долг и пропустив один-два расчетных периода без процентов.
Отдельная опасность - просрочка. Пропуск даты платежа дает штраф или неустойку, ухудшает кредитную историю и может привести к потере льготы на следующие периоды. Загляните в статью о кредитном рейтинге: просрочки по карте влияют на него так же, как просрочки по кредитам.
Как проверить свою дату платежа
Откройте приложение банка, выберите кредитную карту и перейдите в раздел с информацией. Там указаны сумма задолженности, минимальный платеж, дата платежа и остаток беспроцентного периода. Сохраните эту дату в календаре и поставьте напоминание за три дня.
Как выбрать кредитную карту с длинным льготным периодом
Длинный грейс - не единственное, на что стоит смотреть. Важна общая стоимость карты и условия после льготы.
- Сравните реальную длину льготы по вашей схеме: для фиксированного периода среднее значение близко к половине максимального.
- Проверьте, какие операции входят в льготу, и сопоставьте с вашими обычными тратами.
- Узнайте стоимость обслуживания и условия ее отмены. Бесплатная карта с короткой льготой часто выгоднее платной с длинной.
- Оцените ставку после льготы: ориентиром служит ключевая ставка, подробнее в статье о ключевой ставке.
- Уточните, платное ли продление льготы и можно ли отключить подписки и допуслуги.
- Посмотрите на лимит. Банки в 2026 году снижали средние лимиты по картам, а крупные покупки на малый лимит не поместятся.
Не берите несколько карт ради набора льготных дней, если не можете контролировать даты платежей: проще и безопаснее одна карта с автоплатежом. К тому же новые кредиты и кредитные лимиты учитываются в показателе долговой нагрузки: читайте в статье о ПДН.
Как пользоваться кредиткой без процентов: практические правила
- Платите картой только то, что вы смогли бы оплатить деньгами со счета. Кредитка - инструмент отсрочки, а не дополнительный доход.
- Погашайте всю сумму по выписке, а не минимальный платеж. Автоплатеж на полную сумму исключает забывчивость.
- Не снимайте наличные и не переводите деньги с кредитки без проверки условий.
- Крупные покупки делайте в начале расчетного периода, если банк использует фиксированную схему.
- Следите за уведомлениями банка об изменении тарифов: их присылают заранее.
- Держите свободный запас на счете для погашения в день платежа.
Общие вопросы работы с банковскими картами рассмотрены в рубрике расчеты, карты и валюта. Если вы планируете гасить долг по карте переводом из другого банка, учитывайте срок зачисления: подробнее о переводах по СБП. Учебное описание карточных продуктов банка есть в работе о банковских пластиковых карточках.
Вопросы и ответы
Что такое льготный период по кредитной карте простыми словами?
Это срок, когда банк не берет проценты за использование кредитных денег, если вы вернули всю сумму вовремя. Он состоит из расчетного периода, когда банк собирает операции, и платежного периода, когда нужно внести деньги.
Почему реальный льготный период короче рекламного?
Реклама называет максимум. Его получает покупка, сделанная в первый день расчетного периода. Покупка в конце периода получает только платежный период, а это обычно 20-30 дней.
Есть ли льготный период на снятие наличных?
Как правило, нет: проценты начинают начисляться со дня снятия, и банк берет комиссию. У отдельных карт льгота на наличные и переводы есть, но ее условия и стоимость нужно смотреть в тарифе.
Сохраняется ли льготный период, если внести только минимальный платеж?
Обычно нет. Минимальный платеж спасает от просрочки, но льготный период сохраняется, только если закрыть всю задолженность по выписке до даты платежа. Иначе банк начисляет проценты, часто с даты покупки.
Как узнать дату платежа по кредитной карте?
В приложении банка в разделе кредитной карты. Там показаны сумма долга, минимальный платеж и дата окончания беспроцентного периода. Также эту информацию присылают в выписке и в уведомлениях.
Можно ли продлить льготный период?
В некоторых банках можно, но часто за плату, например в процентах от кредитного лимита. Перед подключением посчитайте стоимость и сравните с процентами, которые вы заплатили бы без продления.