Банкротство через МФЦ: условия и порядок
Внесудебное банкротство через МФЦ позволяет бесплатно списать долги от 25 тысяч до 1 миллиона рублей за шесть месяцев, если взыскать с вас нечего. Разберем условия по закону 127-ФЗ, порядок подачи заявления, список документов, последствия и случаи, когда процедура не подходит.
Содержание
Что такое внесудебное банкротство
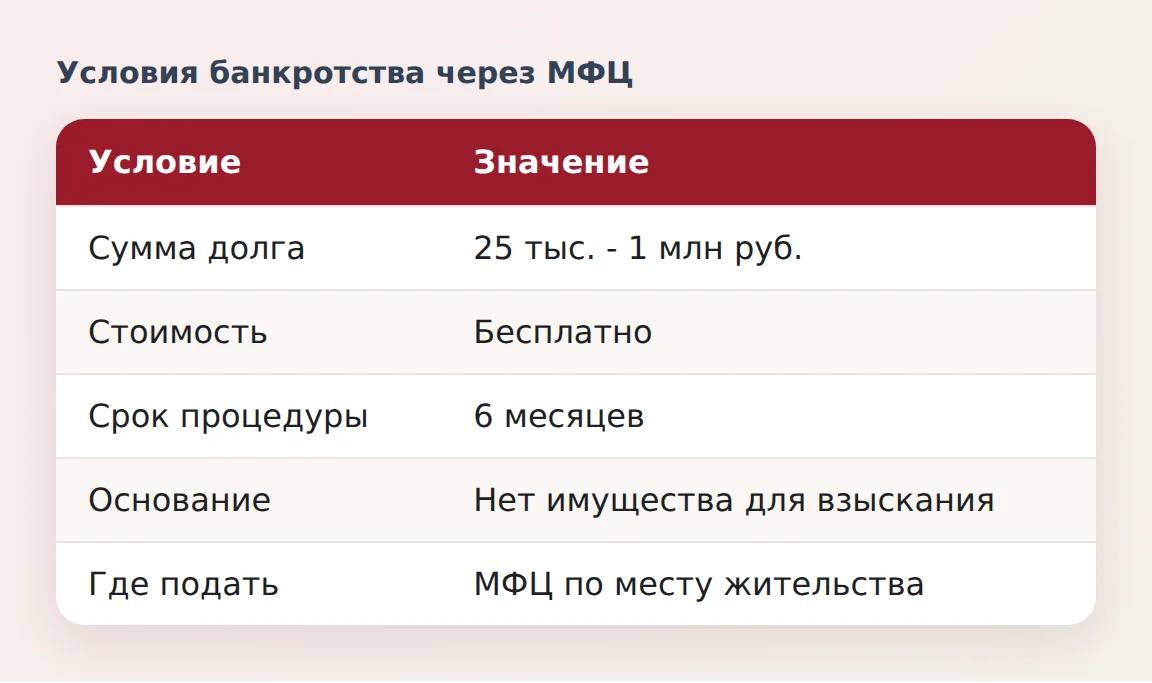
Внесудебное банкротство физических лиц - упрощенная процедура списания долгов без суда и без финансового управляющего. Она закреплена в статье 223.2 закона 127-ФЗ "О несостоятельности (банкротстве)" и работает с сентября 2020 года. Заявление принимает многофункциональный центр, сведения публикуются в Едином федеральном реестре сведений о банкротстве (Федресурс).
Процедура бесплатна. Это главное ее преимущество: судебное банкротство обычно стоит от нескольких десятков тысяч рублей, так как нужно вносить депозит на вознаграждение финансового управляющего и оплачивать публикации.
Через шесть месяцев после начала процедуры вы освобождаетесь от долгов, указанных в заявлении. Если у вас есть алименты, долги по возмещению вреда жизни и здоровью и некоторые иные обязательства, они не списываются.
Условия: кто может подать заявление
С 3 ноября 2023 года действует расширенный порядок (закон 474-ФЗ). Основные условия:
- Размер долга. От 25 000 до 1 000 000 рублей. В сумму входят долги по кредитам и займам, обязательные платежи (налоги, штрафы), долги по коммуналке и другим обязательствам. До изменений границы были другими: от 50 000 до 500 000 рублей.
- Исполнительное производство. Должно быть окончено по основанию "невозможно взыскать": у вас нет имущества и доходов, с которых можно погасить долг (пункт 4 части 1 статьи 46 закона об исполнительном производстве), и новое производство не возбуждено.
- Пенсионеры и получатели пособий. Для пенсионеров, получателей ежемесячного пособия на ребенка и граждан без имущества с доходом ниже прожиточного минимума закон разрешает пройти процедуру, если взыскатель получил исполнительный лист и предъявил его к исполнению более года назад. Подтверждают это справками ФССП, Социального фонда, банков или работодателя.
- Отсутствие ограничений. Нельзя подавать заявление, если ранее вы уже проходили внесудебную процедуру в течение установленного срока, а также если против вас идет дело о банкротстве в суде.
Порог в 1 000 000 рублей действует и в 2026 году. Но закон о банкротстве правят часто, поэтому перед подачей проверьте актуальную редакцию на consultant.ru или garant.ru и спросите в МФЦ.
| Параметр | Внесудебное (МФЦ) | Судебное |
|---|---|---|
| Размер долга | 25 тыс. - 1 млн руб. | Любой, обязанность подать при долге от 500 тыс. руб. и просрочке |
| Стоимость | Бесплатно | Депозит 25 тыс. руб. и расходы на управляющего |
| Срок | 6 месяцев | От 6 месяцев и обычно больше |
| Суд | Не требуется | Арбитражный суд |
| Имущество | Нет имущества для взыскания | Может быть реализовано |
Какие документы нужны
Чем полнее пакет, тем меньше шансов на отказ. Подготовьте:
- паспорт и СНИЛС;
- постановление судебного пристава об окончании исполнительного производства (для общего основания);
- справки из ФССП о том, что производство окончено, и справки о том, что исполнительный лист предъявлен более года назад (для пенсионеров и получателей пособий);
- список кредиторов с суммами и адресами: кредитные договоры, судебные приказы, налоговые уведомления;
- справку о доходах, сведения о счетах, наличии имущества;
- заявление по утвержденной форме (бланк выдает МФЦ).
Список кредиторов проверьте по кредитной истории: бесплатно получить ее можно по шагам из материала как проверить кредитную историю бесплатно. Пропущенный кредитор при списании долга может остаться при своих требованиях.
Порядок банкротства через МФЦ пошагово
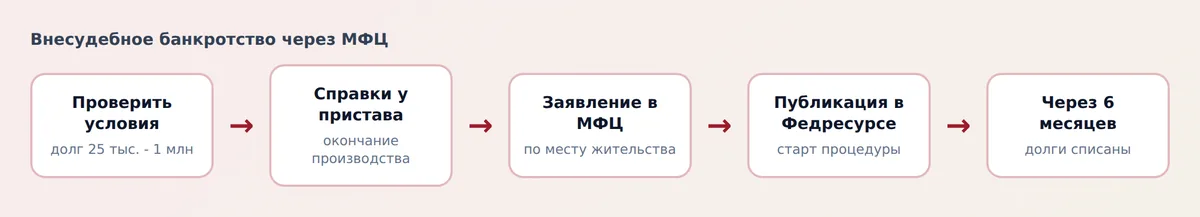
- Проверьте условия. Определите сумму всех долгов и убедитесь, что она в пределах от 25 000 до 1 000 000 рублей.
- Получите документы у пристава. Закажите постановление об окончании исполнительного производства или справку, подтверждающую срок взыскания.
- Подготовьте заявление. Вносите данные о кредиторах точно, как в документах.
- Подайте заявление в МФЦ. Подавайте по месту жительства или пребывания. Сотрудник проверит комплект и примет заявление.
- Проверка и публикация. В течение нескольких рабочих дней МФЦ вносит данные в Федресурс. С этого дня начинается процедура.
- Шесть месяцев ожидания. В этот период нельзя брать кредиты и займы без сообщения кредитору о банкротстве, а взыскание по указанным долгам прекращается. Следите за публикациями в Федресурсе.
- Освобождение от долгов. Через шесть месяцев сведения об освобождении также публикуются, а долги, названные в заявлении, считаются безнадежными.
Если в течение шести месяцев у вас появилось имущество или доход, на которые можно обратить взыскание, процедура может быть прекращена, и долги останутся. Не продавайте имущество в этот период и не скрывайте новые доходы.
Последствия банкротства
Освобождение от долгов имеет цену. Проверьте до подачи:
- Кредитная история. Сведения о банкротстве попадают в бюро кредитных историй и публикуются в Федресурсе. Банки учитывают это при оценке заемщика, и получить кредит в ближайшие годы будет сложнее. Как формируется оценка, объясняет статья кредитный рейтинг.
- Повторная процедура. Повторно воспользоваться внесудебным порядком можно через пять лет, раньше было десять.
- Поручители и созаемщики. Освобождение касается только вас. Требования к поручителям и созаемщикам остаются, и банк может взыскать долг с них. Подробнее о рисках - в статье поручитель по кредиту.
- Некоторые обязательства сохраняются. Алименты и возмещение вреда жизни и здоровью не списываются.
Внесудебная процедура рассчитана на тех, у кого нет имущества для взыскания. Если оно есть, потребуется судебное банкротство.
Когда процедура не подходит
МФЦ вернет заявление или процедура будет прекращена, если:
- сумма долга меньше 25 000 или больше 1 000 000 рублей;
- исполнительное производство окончено по другому основанию, например по причине фактического исполнения;
- у вас есть имущество или доход, достаточные для частичного погашения;
- вы уже проходили процедуру в течение срока, не истекшего с прошлого раза;
- идет судебное дело о вашем банкротстве.
Если долги выше миллиона, обязанность обратиться в суд появляется при просрочке и сумме от 500 тысяч рублей. Решение зависит от вашей ситуации, и лучше сначала проконсультироваться в бесплатной юридической помощи при МФЦ или у юриста.
Какие есть альтернативы
Банкротство - крайняя мера. Прежде чем идти в МФЦ, сравните варианты:
- Реструктуризация кредита - если доход есть, но платеж непосилен.
- Кредитные каникулы - если трудности временные.
- Рефинансирование - если нет просрочек и можно снизить платеж.
- Мировое соглашение в суде, которое снижает неустойки и отсрочивает платеж.
Остерегайтесь посредников, которые обещают "списать долги за 100%" за предоплату. Через МФЦ вы подаете документы самостоятельно и бесплатно. Информацию о процедуре и публикациях проверяйте в Федресурсе. Остальные материалы по теме - в рубрике кредиты и ипотека.
Вопросы и ответы
От какой суммы долга можно подать на банкротство через МФЦ?
От 25 000 рублей до 1 000 000 рублей включительно. В расчет входят все денежные обязательства и обязательные платежи, а не только кредиты.
Сколько стоит банкротство через МФЦ?
Процедура бесплатная: госпошлины и вознаграждения управляющему нет. Отдельные справки и копии документов могут оформляться платно, но за саму процедуру платить не нужно.
Сколько длится банкротство через МФЦ?
Шесть месяцев с момента внесения сведений в Федресурс. Если за это время у вас не появится имущество или доход, долги списываются, а сведения об этом публикуются.
Что нужно, чтобы подать заявление через МФЦ?
Паспорт, СНИЛС, постановление пристава об окончании исполнительного производства или справки о сроке взыскания, список кредиторов и сумм и заявление по форме, которую выдает МФЦ.
Спишутся ли алименты и долги перед поручителем?
Алименты и возмещение вреда жизни и здоровью не списываются. Поручители и созаемщики остаются обязанными перед банком, а вы после освобождения не отвечаете перед банком по этим долгам.
Могут ли отказать в банкротстве через МФЦ?
Да, если не выполнены условия: долг вне пределов от 25 тысяч до 1 миллиона рублей, исполнительное производство окончено по другому основанию, нет нужных справок. В этом случае пересоберите документы или обратитесь в суд.