Поручитель по кредиту: права, обязанности и риски
Поручитель по кредиту - это человек, который письменно обещает банку погасить долг заемщика, если тот перестанет платить. Ниже разобрано, за что именно вы отвечаете, какие права у вас остаются, чем рискуете и когда поручительство заканчивается.
Содержание
Кто такой поручитель и что он подписывает
Поручитель заключает с банком отдельный договор поручительства. Он составляется письменно и существует рядом с кредитным договором: заемщик отвечает по кредиту, поручитель - за то, что заемщик свое обязательство выполнит. Правила поручительства собраны в статьях 361-367 Гражданского кодекса РФ.
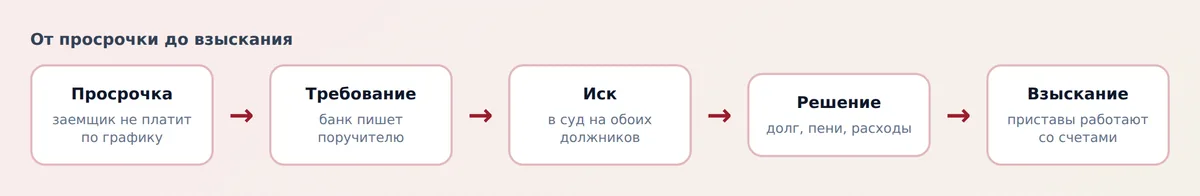
Простыми словами, банк получает второго должника. Если платежи идут по графику, поручитель ничего не платит и никому не нужен. Но стоит появиться просрочке, и банк вправе обратиться напрямую к вам.
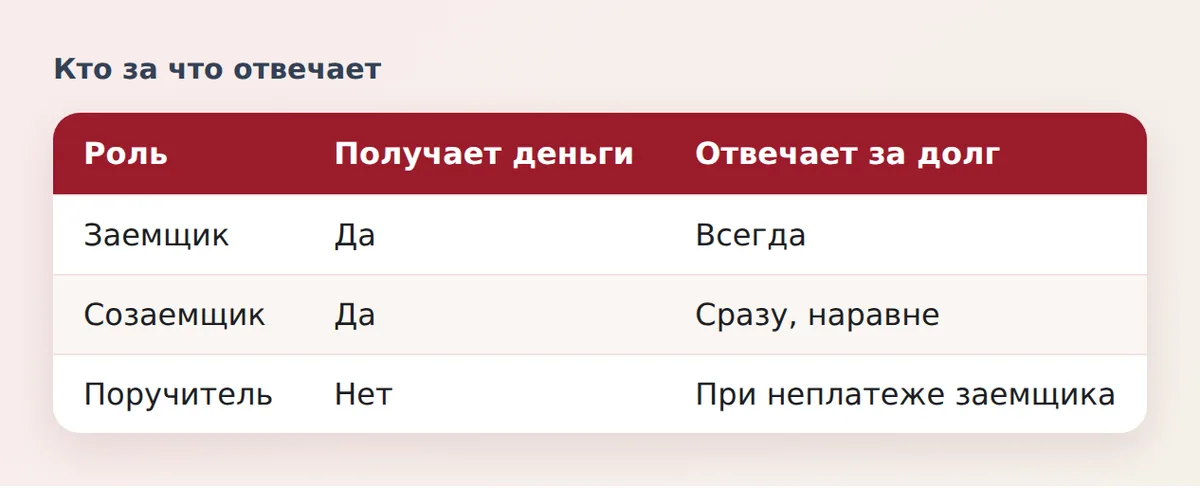
Поручитель и созаемщик - разные роли. Созаемщик получает кредит вместе с основным заемщиком и сразу отвечает за него наравне, часто его доход учитывается при расчете суммы. Поручитель деньги не получает, но берет на себя риск чужого долга.
Обязанности поручителя: за что и в каком объеме он отвечает
По умолчанию ответственность поручителя и заемщика солидарная (пункт 1 статьи 363 ГК РФ). Это значит, что банк сам выбирает, к кому предъявить требование: к заемщику, к поручителю или сразу к обоим. Требовать, чтобы банк сначала взыскал долг с заемщика, нельзя, если договор не говорит иного.
Объем ответственности зависит от текста договора. Обычно поручитель отвечает так же, как и заемщик: за основной долг, проценты, неустойки за просрочку, судебные расходы и расходы банка на взыскание. Если в договоре указана предельная сумма, выше нее банк с вас получить не сможет.
| Ситуация | Что это значит для поручителя |
|---|---|
| Заемщик платит вовремя | Платить ничего не нужно, но обязательство по договору остается |
| Появилась просрочка | Банк может направить поручителю требование и начислять неустойку |
| Банк потребовал вернуть кредит досрочно | Поручитель отвечает за всю сумму долга, а не только за пропущенный платеж |
| Иск в суд | Банк вправе заявить иск к заемщику и поручителю одновременно |
| Решение суда вступило в силу | Приставы могут взыскивать долг с имущества, счетов и доходов поручителя |
Закон обязывает поручителя исполнить долг, но не меняет условий самого кредита. Платить поручитель может в рамках графика, а может и погасить долг целиком, чтобы остановить начисление пени.
Пример: во что обходится чужой кредит
Заемщик взял 1 000 000 рублей на 36 месяцев под 18% годовых с аннуитетными платежами. Платеж составляет около 36 150 рублей в месяц, за весь срок будет выплачено около 1 301 500 рублей. Если заемщик перестал платить на середине срока, банк может потребовать остаток долга и проценты именно с поручителя.
Проверить свой график и посмотреть, как меняется остаток долга по месяцам, можно в кредитном калькуляторе с графиком платежей. Разницу между схемами платежей объясняет статья про аннуитетный и дифференцированный платеж.
Права поручителя
У поручителя есть не только обязанности. Закон дает ему несколько инструментов защиты, и о них стоит знать заранее.
- Право на информацию. Вы можете запросить у банка справку о текущем остатке долга, графике платежей и наличии просрочек. Банк обязан предоставить сведения по кредиту, под который выдано поручительство.
- Право на возражения. Поручитель вправе выдвигать против требований банка те же возражения, что и заемщик: например, что долг уже погашен или неустойка рассчитана неверно (статья 364 ГК РФ).
- Право перехода требований. Если вы исполнили обязательство за заемщика, к вам переходят права банка в том объеме, в каком вы заплатили (статья 365 ГК РФ).
- Право требовать документы. После полной выплаты банк обязан передать вам документы, подтверждающие долг, и права по обеспечению, например по залогу.
Если банк предъявил к вам требование, заемщика нужно известить об этом. Он, в свою очередь, обязан сообщить вам обо всех возражениях против требования банка (статья 366 ГК РФ). Иначе в части возражений, о которых вы не узнали, заемщик может лишиться права на защиту от ваших требований.
Как вернуть деньги с заемщика после выплаты
Выплатив долг банку, поручитель становится кредитором заемщика. Можно требовать фактически уплаченную сумму, проценты за пользование чужими деньгами и убытки, которые возникли из-за вашего исполнения. Неустойку, которую вы заплатили банку за собственное нарушение договора поручительства, с заемщика взыскать нельзя.
На практике возврат часто оказывается самой трудной частью: заемщик, который не платил банку, редко платит и поручителю. Подавать иск придется самому, а срок давности по таким требованиям общий, три года.
Риски поручителя
Главный риск прост: вы отвечаете за решения и доходы другого человека, не управляя ими. Банк оценивает вашу платежеспособность при заключении договора, но дальше следить за заемщиком вы должны сами.
Взыскание с имущества и доходов
После решения суда приставы могут арестовать счета, наложить взыскание на зарплату, пенсию в пределах закона, автомобиль, недвижимость, кроме единственного жилья, на которое действует исполнительский иммунитет. Но иммунитет не защищает жилье, если оно само находится в залоге у банка.
Кредитная история и собственные кредиты
Договор поручительства учитывается при оценке вашей долговой нагрузки: банки при рассмотрении вашей заявки видят, что вы поручились за чужой кредит, и могут снизить доступную сумму или отказать. Просрочка заемщика ухудшает положение и вас. Как банки считают нагрузку, показывает материал про показатель долговой нагрузки (ПДН).
Банкротство заемщика или поручителя
Если заемщик объявлен банкротом, это не освобождает поручителя автоматически: банк может требовать долг с вас. Верховный суд также разъяснил, что наличие залога по тому же кредиту не мешает банку добиваться банкротства поручителя. Свое банкротство вы можете пройти по общим правилам, но тогда придется иметь дело с последствиями процедуры, подробнее о ней в статье про банкротство через МФЦ.
Смерть заемщика
Смерть заемщика сама по себе поручительство не прекращает. Долг умершего переходит к наследникам в пределах принятого наследства, а поручитель продолжает отвечать по договору поручительства, если его условия не говорят иного. Страховка заемщика, если она была, может покрыть остаток долга, и тогда требований к вам не будет. Поэтому узнайте, есть ли у кредита страхование жизни.
Изменение условий кредита без вашего согласия
Если банк и заемщик изменили кредитный договор так, что ответственность поручителя выросла (например, подняли ставку или увеличили сумму), без вашего согласия поручительство прекращается в части изменений. Если вы согласились подписать допсоглашение, ответственность вернется в полном объеме. Читайте любые документы, которые банк присылает по такому кредиту. Если заемщик договаривается о реструктуризации кредита, спросите, нужна ли ваша подпись.
Когда поручительство прекращается
Поручительство - не вечное. Его прекращают несколько обстоятельств, и главное из них - срок (статья 367 ГК РФ).
- Кредит погашен полностью. Обеспеченное обязательство исполнено, поручительство заканчивается вместе с ним.
- Истек срок поручительства, который указан в договоре. Банк должен успеть предъявить иск в этот срок.
- Срок в договоре не указан. Тогда поручительство прекращается, если банк не подал иск к поручителю в течение года после наступления срока исполнения основного обязательства. Это подтвердил Конституционный суд в постановлении от 26.02.2024 № 8-П.
- Срок исполнения основного долга не определен или определен моментом востребования. Здесь действует двухлетний срок со дня заключения договора поручительства.
- Долг переведен на другого человека, а вы не согласились отвечать за нового должника.
Для потребительских кредитов с графиком платежей срок исполнения обычно определен датой последнего платежа. Но в договорах банков часто прописывают срок поручительства прямо: например, до даты окончания кредита плюс несколько лет. Найдите это условие в своем экземпляре договора.
Обратите внимание: закон связывает прекращение поручительства с предъявлением требования в суд, поэтому банку недостаточно просто направить вам письмо. По позиции Конституционного суда (постановление № 8-П) в годичный срок засчитывается и обращение за судебным приказом, даже если приказ потом отменили.
Требования банков к поручителю
Единых требований нет, каждый банк устанавливает свои. Но набор обычно похож.
- Совершеннолетний гражданин РФ, часто с верхним пределом возраста на момент окончания кредита.
- Подтвержденный стабильный доход и трудовой стаж, достаточный для погашения чужого кредита.
- Хорошая кредитная история без текущих просрочек.
- Постоянная регистрация или проживание в регионе присутствия банка.
- Невысокая собственная долговая нагрузка.
Пенсионер может стать поручителем, если банк признает его пенсию достаточным доходом. Человек в процедуре банкротства, как правило, банку не подходит. Когда заемщика отказываются кредитовать без поручителя, часто пытаются найти его за деньги. Такие услуги с гарантией одобрения лучше обходить стороной: это либо мошенничество, либо схема, где вам придется отвечать по чужому долгу.
Что проверить перед подписанием
Решение о поручительстве лучше принимать так, как если бы кредит брали вы сами. Короткий порядок действий:
- Запросите у заемщика и банка кредитный договор, график платежей и полную стоимость кредита.
- Оцените, сможете ли вы платить по графику, если заемщик исчезнет. Если платеж превышает половину вашего дохода, поручительство слишком рискованно.
- Найдите в договоре поручительства предельную сумму ответственности, срок поручительства и перечень платежей, за которые вы отвечаете.
- Проверьте, оговорено ли ваше согласие на изменение условий кредита.
- Узнайте, застрахована ли жизнь заемщика и есть ли залог.
- Посмотрите, что скажет кредитная история заемщика: если у него уже были просрочки, риск выше. Правила проверки описаны в статье как проверить кредитную историю бесплатно.
Если после этого остаются сомнения, откажитесь. Отказ поручительства обходится дешевле, чем выплата чужого кредита.
Что делать, если заемщик перестал платить
Не ждите письма из суда. Чем раньше вы вмешаетесь, тем меньше вырастет неустойка.
- Свяжитесь с заемщиком и выясните причину. Часто речь о временной потере дохода, и тогда помогает разговор с банком о реструктуризации или кредитных каникулах. Условия описаны в статье про кредитные каникулы.
- Запросите в банке справку о размере долга и расчет неустойки.
- Если вы готовы платить, вносите деньги так, чтобы они шли в счет основного долга и процентов, а оплату фиксируйте документально.
- Получив иск, не игнорируйте его. Проверьте расчет, срок поручительства и наличие вашей подписи на допсоглашениях. Явитесь в суд или направьте возражения письменно.
- После выплаты подайте иск к заемщику о возврате уплаченной суммы.
Если банк нарушает ваши права, например звонит родственникам или требует то, чего нет в договоре, можно подать жалобу, порядок описан в материале как пожаловаться на банк в Центробанк. Общую информацию о залоге как способе обеспечения кредита дает работа Залог как форма обеспечения кредита.
Вопросы и ответы
Что значит быть поручителем по кредиту?
Это значит, что вы подписали с банком договор и обязались погасить долг заемщика, если он не будет платить. Ответственность обычно солидарная: банк вправе требовать деньги и с заемщика, и с вас, и с обоих сразу.
Что грозит поручителю, если заемщик не платит?
Банк начислит неустойку, направит требование и может подать иск. После решения суда приставы взыскивают долг с ваших счетов, доходов и имущества. Кроме того, ухудшится ваша кредитная история, и новые кредиты станут труднее.
Освобождает ли смерть заемщика поручителя от долга?
Нет, сама по себе смерть заемщика поручительство не прекращает. Долг переходит к наследникам, а поручитель отвечает по своему договору. Если жизнь заемщика была застрахована, страховая компания может погасить остаток.
Можно ли отказаться от поручительства после подписания?
В одностороннем порядке нельзя. Поручительство прекращается только на основаниях из закона и договора: кредит погашен, истек срок поручительства, изменены условия без вашего согласия или другой человек стал должником. Можно договориться с банком о замене поручителя.
Как поручитель может вернуть деньги, выплаченные банку?
После выплаты к поручителю переходят права банка к заемщику. Он может требовать уплаченную сумму и проценты за пользование деньгами. Если заемщик отказывается платить добровольно, нужно подавать иск в течение трех лет.
Может ли пенсионер быть поручителем по кредиту?
Может, если банк принимает его пенсию как достаточный доход и возраст пенсионера не выходит за предельный к концу срока кредита. Требования зависят от банка, поэтому уточняйте условия при подаче документов.